DFV Zahnzusatzversicherung im Kurzurteil
Die DFV Zahnzusatzversicherung ist der DFV-ZahnSchutz der Deutschen Familienversicherung (DFV) in vier Haupttarifen (Basis 50, Komfort 70, Premium 80 und Exklusiv 100), ab 9,10 € im Monat für Versicherte bis 20 Jahre, ohne Wartezeit und ohne Gesundheitsfragen. Der Exklusiv 100 ist mit der Note 0,5 laut DFV einer von 14 Tarifen mit der Bestnote im Finanztest 09/2026.
Testergebnis: „sehr gut” (0,5) bei Stiftung Warentest, laut DFV zum elften Mal in Folge.
Beitrag: ab 9,10 € im Monat, der Spitzentarif Exklusiv 100 ab 17,80 €, beides für Versicherte bis 20 Jahre.
Kundenurteil: 4,3 von 5 Sternen auf Trustpilot aus 7.264 Bewertungen (Stand Oktober 2026).
Stark: Schutz ab dem ersten Tag, ohne Gesundheitsfragen und ohne Wartezeit. Im Exklusiv 100 volle Erstattung für Zahnersatz und Zahnbehandlung, 200 € Prophylaxe im Jahr, bei Unfällen 100 Prozent in jedem Tarif.
Vorher prüfen: Versichert wird, was heute gesund ist. Fehlende Zähne, vorhandene Prothesen und bereits angeratene Behandlungen bleiben ausgeschlossen, in den ersten vier Jahren gilt zusätzlich eine Summenstaffel.
Passt zu: jungen Erwachsenen mit gesunden Zähnen, Familien mit Kindern und allen, die ihre Versicherung am Handy erledigen.
Unser Urteil: Für gesunde Zähne eine der stärksten Policen am Markt. Abschließen sollten Sie vor dem nächsten Kontrolltermin, denn Angeratenes ist nie versichert. Den Beitrag zeigt der Rechner nach Eingabe Ihres Alters.

Was ist die DFV Zahnzusatzversicherung?
Anbieter ist die DFV Deutsche Familienversicherung AG mit Sitz in Frankfurt am Main, nach eigener Darstellung 2007 von Philipp J. N. Vogel und Stefan M. Knoll gegründet. Ihre Zahnzusatzversicherung heißt DFV-ZahnSchutz und wird direkt verkauft, online und per App.
Ist die Deutsche Familienversicherung seriös? Ja. Sie ist ein Versicherer unter Aufsicht der BaFin, hat laut eigener Angabe über 500.000 Kundinnen und Kunden, und Streitfälle prüft auf Wunsch kostenlos der PKV-Ombudsmann.
Welche Tarife bietet die DFV Zahnzusatzversicherung an?
Vier, und die Zahl im Namen ist der Erstattungssatz: Basis 50, Komfort 70, Premium 80, Exklusiv 100. Alle laufen unter dem Namen DFV-ZahnSchutz, versichern dieselben Leistungsbereiche und unterscheiden sich vor allem im Prozentsatz und im Prophylaxe-Budget. Online verkauft die DFV diese vier Stufen, die Bedingungen kennen zehn, von 10 bis 100 Prozent in Zehnerschritten.
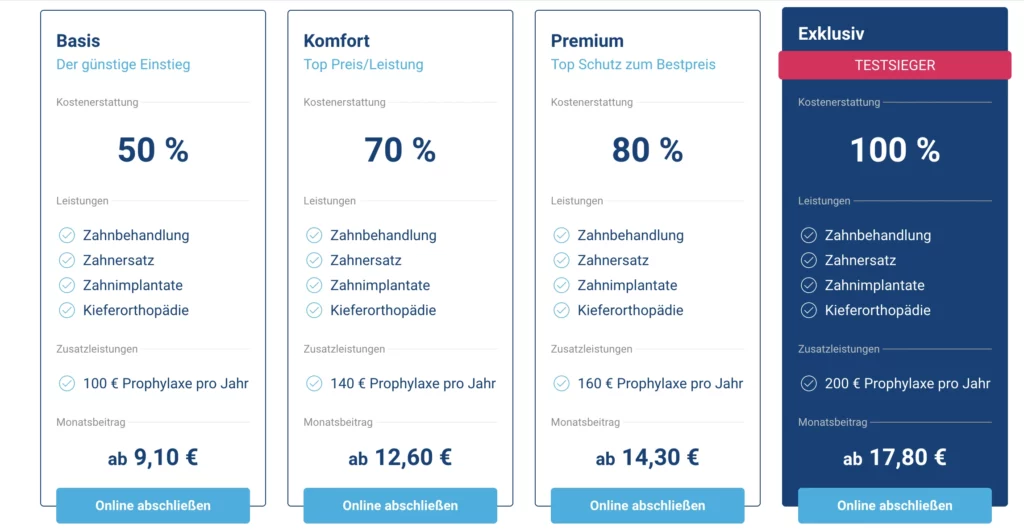
Die vier DFV-ZahnSchutz-Tarife im Überblick
Was die vier Stufen kosten und leisten:
| DFV-ZahnSchutz Basis 50 | Komfort 70 | Premium 80 | Exklusiv 100 | |
|---|---|---|---|---|
| Beitrag ab (bis 20 Jahre) | 9,10 € | 12,60 € | 14,30 € | 17,80 € |
| Erstattung (Zahnersatz, Zahnbehandlung, Implantate, KFO) | 50 % | 70 % | 80 % | 100 % |
| Prophylaxe pro Jahr | 100 € | 140 € | 160 € | 200 € |
Die Beiträge in der Tabelle gelten bis einschließlich 20 Jahre. Wie stark sie danach steigen, zeigt die Beitragstabelle weiter unten.
DFV-ZahnSchutz Exklusiv 100: der Tarif hinter dem Testsieger-Titel
Wenn von der „DFV Zahnzusatzversicherung Testsieger” die Rede ist, geht es fast immer um den DFV-ZahnSchutz Exklusiv 100. Nur er erstattet den vollen Eigenanteil. Die Eckdaten:
- Zahnersatz und Zahnbehandlung: 100 Prozent, Implantate sowie Wurzel- und Parodontosebehandlung eingeschlossen
- Prophylaxe: 200 € je Kalenderjahr, Bleaching alle drei Jahre inklusive
- Kieferorthopädie ohne Kassenleistung: bis 2.000 € je Fall
- Summenstaffel: 1.750 € im ersten Jahr, 7.000 € in vier Jahren, danach unbegrenzt
- Mindestlaufzeit: 24 Monate
- Beitrag: 17,80 € bis 67,60 € im Monat, je nach Alter
Die schwächeren Stufen tragen denselben Markennamen, haben mit dem Testergebnis aber nichts zu tun. Klicken Sie im Vergleichsportal auf „DFV-ZahnSchutz” und landen Sie beim Basis 50, ersetzt Ihnen die DFV nur die Hälfte der Restkosten.
DFV-Beiträge 2026: aktuelle Preise nach Alter
Die DFV kalkuliert ohne Altersrückstellungen. Ihr Beitrag richtet sich deshalb nach Ihrer Altersstufe. Die Monatsbeiträge in allen zehn Stufen:
| Alter | Basis 50 | Komfort 70 | Premium 80 | Exklusiv 100 |
|---|---|---|---|---|
| 0 bis 20 Jahre | 9,10 € | 12,60 € | 14,30 € | 17,80 € |
| 21 bis 30 Jahre | 14,90 € | 20,60 € | 23,60 € | 29,30 € |
| 31 bis 40 Jahre | 19,20 € | 26,60 € | 30,30 € | 37,70 € |
| 41 bis 45 Jahre | 22,20 € | 30,80 € | 35,10 € | 43,70 € |
| 46 bis 50 Jahre | 24,00 € | 33,10 € | 37,80 € | 46,90 € |
| 51 bis 55 Jahre | 26,60 € | 36,80 € | 41,80 € | 52,00 € |
| 56 bis 60 Jahre | 30,60 € | 42,30 € | 48,20 € | 59,90 € |
| 61 bis 70 Jahre | 34,60 € | 47,80 € | 54,40 € | 67,60 € |
| 71 bis 80 Jahre | 30,30 € | 41,80 € | 47,50 € | 59,00 € |
| ab 81 Jahre | 21,30 € | 29,40 € | 33,50 € | 41,70 € |
Mit 21 kommt der größte Sprung: Der Exklusiv 100 steigt von 17,80 € auf 29,30 €, der Basis 50 von 9,10 € auf 14,90 €. Den neuen Beitrag zahlen Sie jeweils ab dem Monat nach Erreichen der nächsten Altersstufe.
Am anderen Ende wird die Zahnzusatzversicherung bei der DFV wieder günstiger: Im Exklusiv 100 sinkt der Beitrag ab 71 auf 59,00 € und ab 81 auf 41,70 €. Das ist in der Branche unüblich. Welcher Betrag für Sie gilt, berechnet die DFV aus einer einzigen Angabe: Ihrem Alter.
Leistungsbegrenzungen in den ersten Jahren
In den ersten vier Versicherungsjahren begrenzt eine Summenstaffel die Erstattung. Die Beträge sind kumuliert zu lesen, jeweils für die ersten 12, 24, 36 und 48 Monate zusammen:
| Tarif | Erste 12 Monate | Erste 24 Monate | Erste 36 Monate | Erste 48 Monate |
|---|---|---|---|---|
| Basis 50 | 875 € | 1.750 € | 2.625 € | 3.500 € |
| Komfort 70 | 1.225 € | 2.450 € | 3.675 € | 4.900 € |
| Premium 80 | 1.400 € | 2.800 € | 4.200 € | 5.600 € |
| Exklusiv 100 | 1.750 € | 3.500 € | 5.250 € | 7.000 € |
Ab dem fünften Versicherungsjahr entfallen diese Begrenzungen vollständig.
Was „100 Prozent” im ersten Jahr wirklich bedeutet
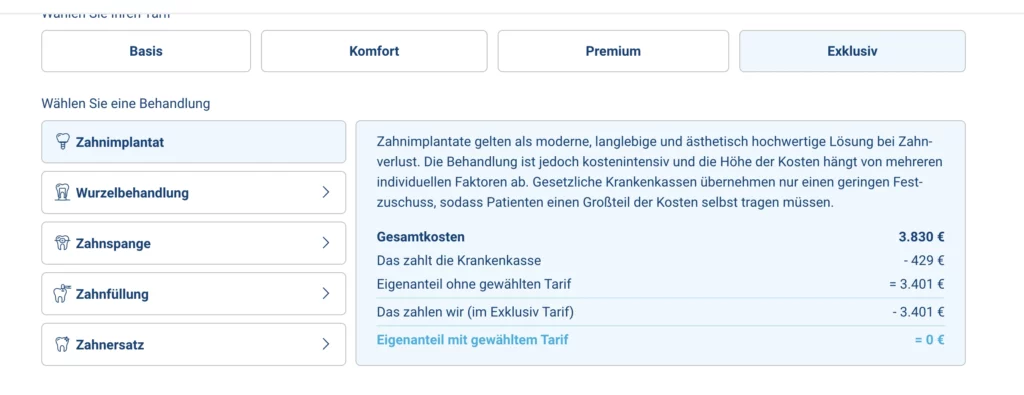
Am Beispiel eines Implantats wird die Staffel greifbar. Ein Implantat mit Keramikkrone kostet laut DFV rund 3.830 €. Die Krankenkasse gibt etwa 429 € dazu, es bleiben also 3.401 € Eigenanteil. Der Exklusiv 100 erstattet davon 100 Prozent, aber in den ersten zwölf Monaten höchstens 1.750 €.
Brauchen Sie das Implantat im ersten Jahr, zahlen Sie trotz Testsieger-Tarif rund 1.650 € selbst. Ein Jahr später wäre derselbe Eigenanteil vollständig gedeckt, denn dann liegt die Staffel bei 3.500 €. Dieselbe Police, derselbe Zahn, 1.650 € Unterschied allein durch das Datum.
Ungewöhnlich ist das nicht, fast alle Anbieter arbeiten mit Staffeln. Steht eine große Behandlung absehbar an, schauen Sie deshalb zuerst auf die Staffel und erst danach auf die 100.
Eine Ausnahme gibt es, und sie ist besser, als die DFV sie bewirbt: Bei unfallbedingten Zahnbehandlungen greifen die Staffelgrenzen von Anfang an nicht, und erstattet werden 100 Prozent, selbst im Basis 50 für 9,10 €. Ein ausgeschlagener Schneidezahn ist also schon am ersten Tag voll versichert.
Was übernimmt die DFV Zahnzusatzversicherung?
Bleibt die Frage, wofür die DFV überhaupt zahlt, von der Füllung bis zur Zahnspange:
Zahnbehandlungen
- Wurzelbehandlungen und Revisionen
- Parodontosebehandlungen
- Hochwertige Kunststoff- und Kompositfüllungen
- Einlagefüllungen (Inlays, Onlays)
- Mikroinvasive Kariesinfiltration
- Veneers bei medizinischer Notwendigkeit
Zahnersatz
- Kronen (auch Vollkeramik)
- Brücken aller Art
- Prothesen (Teil- und Vollprothesen)
- Implantate inklusive Suprakonstruktion
- Funktionstherapeutische Maßnahmen
Prophylaxe
- Professionelle Zahnreinigung
- Fissurenversiegelung
- Zahnsteinentfernung
- Bleaching, alle drei Jahre und aus demselben Prophylaxe-Budget
- Das Budget gilt je Kalenderjahr, egal in welchem Monat der Vertrag beginnt, und zählt nicht zur Summenstaffel
Kieferorthopädie
- Behandlungen aller KIG-Stufen (1 bis 5)
- Ohne Altersbegrenzung
- Mit und ohne GKV-Vorleistung
- Zahlt die Kasse nicht vor, greift eine Höchstsumme je Versicherungsfall: 2.000 € im Exklusiv 100, 1.600 € im Premium 80, 1.400 € im Komfort 70 und 1.000 € im Basis 50
Was die DFV nicht übernimmt
Nicht versichert sind bei der DFV:
- Fehlende Zähne. Zahnlücken, die bei Antragstellung bestehen, bleiben dauerhaft unversichert. Beantragen können Sie den Tarif auch mit fehlenden Zähnen, versichert sind diese Lücken damit aber nicht. Zähne mit Krone, Brücke oder Implantat zählen nicht als fehlend.
- Vorhandener herausnehmbarer Zahnersatz. Wer bei Vertragsschluss eine Teil- oder Vollprothese trägt, hat für diese Bereiche keinen Schutz. Das wird beim Abschluss oft übersehen.
- Angeratene und begonnene Behandlungen. Der häufigste Ablehnungsgrund, mehr dazu weiter unten.
- Implantate an Milchzähnen. Ausgenommen sind außerdem Implantate unter Teil- oder Vollprothesen.
Achtung bei älteren DFV-Verträgen
Die DFV hat ihre Bedingungen mehrfach überarbeitet, für Neuabschlüsse gilt die Fassung vom 1. August 2025. Ältere Verträge können eine niedrigere Summenstaffel tragen: Nach dem Tarifblatt vom Juli 2023 lag sie im Exklusiv 100 bei 1.250 €, 2.500 €, 3.750 € und 5.000 € für die ersten vier Jahre, heute sind es 1.750 € bis 7.000 €. Ab dem fünften Jahr spielt das keine Rolle mehr.
Haben Sie noch einen älteren DFV-Vertrag, prüfen Sie im eigenen Tarifblatt, welche Staffel für Sie gilt, bevor Sie eine größere Behandlung planen.
Die GOZ-Garantie der DFV
Hinter dem Begriff stecken eine Zusage zu neuen Methoden und eine zum Gebührensatz:
- Innovationsschutz. Auch zukünftige, heute noch unbekannte Behandlungsmethoden sind automatisch mitversichert, sofern sie medizinisch notwendig sind.
- Erstattung bis zum Höchstsatz. Die DFV zahlt bis zum 3,5-fachen Satz der Gebührenordnung für Zahnärzte. Bei aufwendigen Behandlungen macht das den Unterschied.
Innovationsschutz bieten inzwischen mehrere Anbieter. Die DFV verbindet ihn mit einem Start ohne Wartezeit.
Erfahrungen mit der DFV Zahnzusatzversicherung: Was sagen die Versicherten?
So weit die Bedingungen. Wie sich der Tarif der Deutschen Familienversicherung im Alltag schlägt, ist die zweite Frage, und da ist das Bild zweigeteilt: Für Abwicklung und Tempo bekommt die DFV viel Lob, die Kritik dreht sich vor allem um abgelehnte Erstattungen.
Wie die DFV auf den Bewertungsportalen abschneidet
Auf Trustpilot steht die DFV bei 4,3 von 5 Sternen aus 7.264 Bewertungen (Stand Oktober 2026). Diese Note gilt allerdings für das gesamte Unternehmen, Tier-, Pflege- und Haftpflichtpolicen eingerechnet, und gerade die Tierversicherung zieht dort viel Kritik auf sich. Ein Urteil allein über den DFV-ZahnSchutz liefert das Portal also nicht.
Positive Erfahrungen überwiegen
Gelobt wird fast ausschließlich die Abwicklung, so gut wie nie der Tarif selbst.
Erstattung in Tagen statt Wochen
Eines kehrt auffällig oft wieder: Die DFV kündigt eine Bearbeitungszeit von mehreren Wochen an und braucht dann ein paar Tage. Mehrere Bewertungen aus dem Frühjahr 2026 schildern Fälle, die binnen zwei Tagen abgerechnet waren. Eingereicht wird per App, und in einigen Berichten aus dem Sommer 2026 war der Vorgang wenige Minuten nach dem Hochladen abgeschlossen.
Kritische Stimmen und Problemfelder
Die negativen Bewertungen sind in der Minderheit, dafür aber erstaunlich einheitlich.
Zahnstatus bei Abschluss
Der häufigste Vorwurf: Versicherte zahlen über Monate Beiträge und erfahren erst im Leistungsfall, dass für ihre bereits geschädigten Zähne nichts erstattet wird. Eine Bewertung bringt die Enttäuschung auf den Punkt: zwei Jahre Beitrag bei 54 € im Monat, keine Erstattung, weil die Zähne bei Abschluss schon defekt waren und danach niemand gefragt hatte.
Ablehnung ohne nachvollziehbare Begründung
Der zweite Vorwurf betrifft die Kommunikation im Leistungsfall. Kunden schildern nach jahrelanger Beitragszahlung automatisiert abgelehnte Fälle mit pauschalem Verweis auf die Versicherungsbedingungen, dazu wiederholte Nachforderungen von Unterlagen.
Beide Vorwürfe gehen auf dieselbe Klausel zurück, und sie entscheidet darüber, ob Ihre Police im Ernstfall zahlt.
Zahlt die DFV nicht? Was hinter der Kritik steckt
Doch, sie zahlt. Nur nicht für Zähne und Behandlungen, die bei Antragstellung schon ein Problem waren, und daran scheitern fast alle abgelehnten Rechnungen. Für Betroffene ist das ein Vertrauensbruch: jahrelang Beitrag gezahlt, und ausgerechnet die erste große Rechnung wird abgelehnt. Dahinter steckt aber meist keine Willkür, sondern eine Klausel, die beim Abschluss leicht untergeht.
Die DFV stellt keine Gesundheitsfragen und fragt im Antrag auch nicht nach laufenden oder angeratenen Behandlungen. In den Versicherungsbedingungen steht der Ausschluss trotzdem. Nicht versichert sind:
- Zähne, die bei Antragstellung schon beschädigt, erkrankt oder verloren waren
- Behandlungen, die zu diesem Zeitpunkt bekannt, angeraten oder begonnen waren
Geprüft wird erst, wenn die erste größere Rechnung eingeht: Dann zieht die DFV die Patientenakte hinzu, und ein Vermerk aus einer Kontrolle vor Vertragsbeginn kann Jahre später noch dazu führen, dass für diesen Zahn nichts gezahlt wird.
Wann eine Behandlung als angeraten gilt
Die DFV legt das eng aus. Angeraten ist eine Behandlung, sobald Ihr Zahnarzt bei einer Kontrolle einen konkreten Behandlungsgrund gefunden und in der Patientenakte dokumentiert hat. Ein Heil- und Kostenplan muss dafür noch nicht vorliegen. Als begonnen zählt die Behandlung spätestens mit dem ersten Behandlungstermin.
Wie die Anbieter mit Vorschäden am Gebiss umgehen, unterscheidet sich im Detail erheblich.
Was trotzdem versichert bleibt
Der Ausschluss reicht weniger weit, als Kritiker ihn oft darstellen. Eine echte Zahnlücke bleibt unversichert. Ein überkronter, überbrückter oder implantierter Zahn gilt dagegen nicht als fehlend und steht weiter unter Schutz. Auch die Reparatur einer bestehenden Krone oder Füllung ist mitversichert, sofern die Behandlung vor Antragstellung abgeschlossen war und der Zahn beschwerdefrei ist. Alles, was nach Vertragsbeginn neu auftritt, ist voll abgedeckt.
Wenn die DFV weniger zahlt als erwartet
Nicht jede Kürzung ist eine Ablehnung. Diese Regeln aus den Bedingungen tauchen in keiner Werbung auf:
- 30 Prozent Abzug ohne Kassenleistung: Hat sich die Krankenkasse an der Behandlung nicht beteiligt, zieht die DFV pauschal 30 Prozent als angenommene Kassenleistung ab. Aus 100 Prozent werden so 70. Implantate sind davon ausgenommen. Reichen Sie den Heil- und Kostenplan deshalb immer zuerst bei der Kasse ein.
- Summenstaffel in den ersten vier Jahren: Was über den Höchstbetrag der Staffel hinausgeht, zahlen Sie selbst, auch bei 100 Prozent Erstattung.
Halten Sie eine Ablehnung für falsch, schreiben Sie zuerst an die Beschwerdestelle der DFV. Hilft das nicht, prüft der Ombudsmann Private Kranken- und Pflegeversicherung den Fall kostenlos, der Rechtsweg bleibt daneben offen.
Was uns daran stört
Ein Punkt geht in der Werbung durchgängig unter. „Keine Gesundheitsfragen” klingt nach Großzügigkeit, ist aber vor allem eine Verlagerung: Die DFV prüft nicht beim Abschluss, sondern erst dann, wenn Geld fließen soll. Ihre Patientenakte liest jemand also nicht im Antragsprozess, wo ein Ablehnungsschreiben Sie fünf Minuten gekostet hätte, sondern nach zwei Jahren Beitrag und einem Heil- und Kostenplan über 3.000 €.
Andere Versicherer stellen ihre Fragen vorher. Das ist unbequemer und führt öfter zu Ablehnungen, aber man weiß, woran man ist. Bei der DFV erfahren Sie es im ungünstigsten Moment. Rechtlich ist daran nichts zu beanstanden, der Ausschluss steht in den Bedingungen. Fair kommuniziert finden wir es nicht.
Daraus folgt der wichtigste Rat für diesen Anbieter: Lassen Sie sich vor dem Abschluss schriftlich geben, dass Ihre Zähne in Ordnung sind. Im Streitfall ist das Ihr bester Beleg.
„Finger weg”? Was an der Kritik dran ist
Nicht pauschal. Die DFV lehnt ab, was bei Abschluss schon angeraten, erkrankt oder verloren war, und zahlt für alles, was danach neu auftritt. Die Warnung „Finger weg von Deutsche Familienversicherung”, die bei dieser Suche auftaucht, stammt aus Börsenkommentaren zur DFV-Aktie, nicht aus Erfahrungen mit der Zahnversicherung.
Echte Kritik gibt es trotzdem. Von allen Trustpilot-Bewertungen entfallen 74 Prozent auf fünf Sterne und 16 Prozent auf einen Stern. Auf 34 Prozent der negativen Bewertungen hat die DFV geantwortet. Die Ein-Stern-Bewertungen drehen sich vor allem um mit dem Alter steigende Beiträge, die fast rein digitale Abwicklung und einen schwer erreichbaren Service.
Die DFV zahlt, was die Bedingungen versprechen. Steht eine Sanierung an, taugt die Police dafür nicht. Unseriös ist die Deutsche Familienversicherung deshalb nicht: Sie steht unter Aufsicht der BaFin, und Streitfälle prüft der PKV-Ombudsmann.
Vom Ausschluss merken Sie mit gesunden Zähnen nichts, und laut DFV können Sie zwei Monate lang widerrufen. Ihren Beitrag zeigt der Rechner im Fazit.
DFV bei Stiftung Warentest 2026: Was der Testsieger-Titel aussagt
Im Finanztest 09/2026 holt der DFV-ZahnSchutz Exklusiv 100 erneut die Bestnote „sehr gut” (0,5). Der Titel trägt aber weniger, als er verspricht: Die 0,5 teilen sich laut DFV 14 Tarife, und geprüft wird ausschließlich der Zahnersatz.
Für den Zahnzusatz-Test der Stiftung Warentest, erschienen am 12. August 2026, wurden 278 Tarife geprüft. Laut DFV ist es der elfte Testsieg in Folge seit 2014, häufiger als bei jedem anderen Anbieter. Begründet hat die DFV diesen Ruf 2014, als sie die erste Zahnzusatzversicherung mit hundertprozentiger Erstattung für Zahnersatz auf den Markt brachte, damals ein Alleingang.
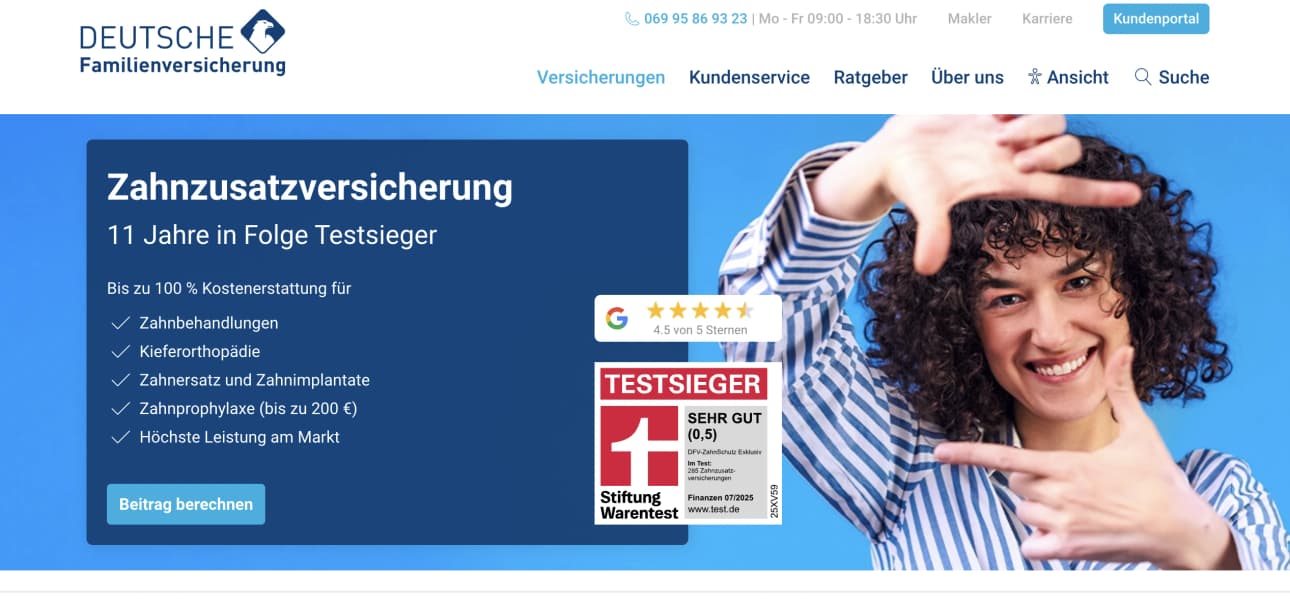
Exklusiv ist dieser Titel trotzdem nicht mehr. Unter den Tarifen mit 0,5 nennt die DFV unter anderem Barmenia Mehr Zahn 100, Continentale CEZE und ZAHN Prestige von der Bayerischen.
Was in die Note einfließt, und was nicht
Gewertet wird allein der Zahnersatz. Außen vor bleiben:
- Zahnerhalt und Wurzelbehandlung
- Prophylaxe
- Kieferorthopädie
- der Beitrag selbst
Ob der Tarif zu Ihrem Gebiss passt, bleibt damit Ihre Prüfung, nicht die der Stiftung Warentest.
Vor- und Nachteile der DFV-Zahnzusatzversicherung
Bei der Leistung gehört die DFV an die Spitze. Beim Preis und bei den Ausschlüssen liegt sie im Mittelfeld.
Das spricht für die DFV
Schutz ab dem ersten Tag
Keine Wartezeit, keine Gesundheitsfragen, Annahme unabhängig vom Zahnstatus. Der Abschluss läuft online in wenigen Minuten, und der Schutz gilt weltweit. Einzigartig ist das nicht, aber viele Wettbewerber fragen weiterhin nach dem Zahnstatus oder lassen Sie Monate warten. Welche Anbieter ebenfalls sofort leisten, steht in unserer Übersicht der Tarife ohne Wartezeit.
Hohe Erstattung schon im ersten Jahr
Im Exklusiv 100 stehen bereits in den ersten zwölf Monaten 1.750 € zur Verfügung, nach vier Jahren 7.000 €. Bei Unfällen gilt die Staffel vom ersten Tag an nicht.
Abwicklung per App
Weniger bekannt als die App ist der Service dahinter: Eine Assistance-Hotline ist rund um die Uhr erreichbar, über die Sie eine zahnmedizinische Zweitmeinung nach Aktenlage einholen können. Bevor Sie einer Behandlung für mehrere Tausend Euro zustimmen, ist das mehr wert als jedes Prophylaxe-Budget, und kaum ein Vergleich erwähnt es.
Das spricht gegen die DFV
Strenge Ausschlüsse
Fehlende Zähne, vorhandene Prothesen und angeratene Behandlungen sind nicht versichert.
Mittelmäßiges Preis-Leistungs-Verhältnis
Hier wird die DFV angreifbar. Die Leistung ist erstklassig, der Preis dafür nicht. Für dieselben 100 Prozent verlangen mehrere Wettbewerber weniger, und wer den Beitrag über zwanzig Jahre hochrechnet, landet bei vierstelligen Differenzen.
Beitrag ohne Altersrückstellungen
Die DFV kalkuliert nach Art der Schadenversicherung. Ihr Beitrag folgt dem Alter nach oben, während Tarife mit Altersrückstellungen über die Jahre stabil bleiben. Wer mit 30 im Exklusiv 100 einsteigt, zahlt heute 29,30 € und zwischen 61 und 70 Jahren 67,60 €, also das 2,3-Fache.
Dazu darf die DFV die Tarifbeiträge anpassen, wenn die Leistungsausgaben steigen. Anfang 2023 kostete der Exklusiv 100 für 21- bis 30-Jährige laut Beitragstabelle 24,00 €, heute sind es 29,30 €. Nicht jede Altersstufe wurde teurer: Bis 20 Jahre sank der Beitrag im selben Zeitraum von 20,00 € auf 17,80 €. Erhöht die DFV Ihren Beitrag, können Sie innerhalb von zwei Monaten kündigen, auch während der Mindestlaufzeit.
Für wen ist die DFV Zahnzusatzversicherung geeignet?
Für alle mit gesunden Zähnen, die es digital mögen. Nicht für die, bei denen der Zahnarzt schon etwas gefunden hat.
Ideale Zielgruppen
Junge Erwachsene mit gesunden Zähnen
Der Einstiegsbeitrag ist niedrig, ausschließen lässt sich nichts, und bis die erste größere Behandlung ansteht, sind die Summenstaffeln längst abgelaufen.
Technikaffine Kunden
Abschluss online, Rechnungen per App oder Kundenportal: Wer Papierkram meidet, ist hier richtig.
Familien mit Kindern
Kieferorthopädie ist der teure Posten in dieser Lebensphase, und die DFV leistet in allen KIG-Stufen ohne Altersgrenze. Jedes Kind braucht dabei einen eigenen Vertrag. Worauf es bei einer Zahnzusatzversicherung für die Familie sonst noch ankommt, lesen Sie in unserem Ratgeber.
Weniger geeignet für
Personen mit bestehenden Zahnproblemen
Fehlt schon ein Zahn oder steht eine Behandlung an, greifen genau die Ausschlüsse, an denen die meisten Beschwerden hängen. Diese Grenze ziehen fast alle Anbieter. Geht es allein um die anstehende Behandlung, ist das Geld auf einem Sparkonto besser angelegt.
Preisbewusste Kunden
Wer vor allem auf den Beitrag schaut, findet günstigere Tarife. Den DFV-Beitrag zum Vergleich liefert der Rechner im Fazit.
Ab 2027 zahlt die Kasse weniger: was das für Sie bedeutet
Zum 1. Januar 2027 sinken die Festzuschüsse der gesetzlichen Krankenversicherung für Zahnersatz um zehn Prozentpunkte. Grundlage ist das GKV-Beitragssatzstabilisierungsgesetz, das der Bundestag am 10. Juli 2026 beschlossen hat und das der Bundesrat am selben Tag passieren ließ.
| Bonusheft | Festzuschuss bis Ende 2026 | ab 1. Januar 2027 |
|---|---|---|
| ohne Bonusheft | 60 % | 50 % |
| 5 Jahre lückenlos | 70 % | 60 % |
| 10 Jahre lückenlos | 75 % | 65 % |
Der Zuschuss gilt nur für die Regelversorgung, die Mehrkosten für Vollkeramik oder Implantat tragen Sie schon heute selbst. Ab 2027 wächst Ihr Anteil an der Regelversorgung um zehn Prozentpunkte, die dann ein Zusatztarif mit auffangen muss. Für Festzuschüsse, die die Kasse vor dem 1. Januar 2027 bewilligt, gelten noch die alten Sätze.
Was das für Ihren DFV-Abschluss heißt
Erwägen Sie den Abschluss ohnehin, verschieben Sie ihn nicht auf 2027, denn versichert wird immer nur, was noch nicht angeraten wurde. Zögern Sie schon länger, gibt es jetzt eine Frist, hinter der es teurer wird.
Tipps für den Abschluss einer DFV-Zahnzusatzversicherung
Bei der DFV entscheidet der Zeitpunkt des Abschlusses mehr als die Tarifstufe.
Vor dem Abschluss beachten
- Vor dem nächsten Kontrolltermin abschließen: Steht ein Befund erst in der Patientenakte, ist diese Behandlung für jeden Versicherer erledigt. Die schriftliche Bestätigung, dass keine Behandlung ansteht, holen Sie sich beim letzten Termin vor Vertragsbeginn.
- Tarif nach Bedarf wählen, nicht nach Note: Das Testergebnis gilt nur für den Exklusiv 100. Ob Sie 100 Prozent brauchen oder mit 70 bis 80 Prozent auskommen, hängt davon ab, wie viel Eigenanteil Sie im Ernstfall tragen könnten.
DFV Zahnzusatzversicherung kündigen: Fristen und Wechsel
Zwei Jahre sind Sie gebunden. Die Mindestlaufzeit beträgt 24 Monate, und innerhalb dieser Zeit kommen Sie außer per Widerruf nur bei einer Beitragserhöhung heraus, dann greift das Sonderkündigungsrecht. Danach können Sie den Vertrag täglich und ohne Frist beenden, in Textform, am einfachsten über das DFV-Kundenportal. Vorher kennen sollten Sie diese Regeln:
- Widerruf: Laut DFV haben Sie zwei Monate Zeit, den Vertrag zu widerrufen, statt der gesetzlichen 14 Tage. Wer früh merkt, dass der Tarif nicht passt, kommt so ohne die 24 Monate heraus.
- Laufende Behandlung: Endet der Vertrag, endet der Schutz auch für eine Behandlung, die noch nicht abgeschlossen ist. Kündigen Sie erst nach der letzten Sitzung.
- Automatisches Ende: Endet Ihre gesetzliche Krankenversicherung, etwa beim Wechsel in die private Krankenversicherung, endet der Vertrag am selben Tag. Ohne ständigen Wohnsitz in Deutschland entfällt außerdem die Versicherungsfähigkeit.
Beim Wechsel zu einem anderen Versicherer wird leicht übersehen, dass die Summenstaffel von vorn beginnt. Nach drei Jahren zu wechseln bedeutet also, die erreichte Erstattungshöhe abzugeben und beim neuen Anbieter wieder im ersten Jahr zu sitzen.
DFV-Alternativen: Tarife, die die Lücken der DFV anders lösen
Die folgenden Tarife leisten bei Zahnersatz ebenfalls 100 Prozent, gehen die Schwächen der DFV aber anders an. Alle Anbieter nebeneinander sehen Sie im Zahnzusatzversicherungs-Vergleich.
| Tarif | Zahnersatz | Stärke gegenüber der DFV | Haken |
|---|---|---|---|
| DFV-ZahnSchutz Exklusiv 100 | 100 % | Keine Gesundheitsfragen, der Antrag wird unabhängig vom Zahnstatus angenommen | Fehlende Zähne und vorhandener herausnehmbarer Zahnersatz bleiben dauerhaft außen vor |
| Allianz MeinZahnschutz 100 (AR) | 100 % | Mit Altersrückstellungen kalkuliert, der Beitrag steigt also nicht altersbedingt. Prophylaxe ohne jährliche Höchstgrenze | Gesundheitsfragen im Antrag. Höchstens drei fehlende Zähne, und nur gegen einen Beitragszuschlag von 20 % je Zahn |
| Continentale CEZE | 100 % | Bis zu vier fehlende Zähne lassen sich mitversichern | Gesundheitsprüfung im Antrag |
Die Allianz bietet den Tarif in zwei Kalkulationsvarianten an, mit und ohne Altersrückstellungen, und Finanztest bewertet diese getrennt. Nur die AR-Variante hält den Beitrag stabil, sie kostet beim Einstieg entsprechend mehr. Ihre Note im aktuellen Test steht bei test.de (kostenpflichtig).
In der Tabelle stehen die beiden Tarife, die genau die Lücken der DFV schließen. Einzeln getestet haben wir außerdem ERGO, DA Direkt und Ottonova, wie die DFV ein rein digitaler Versicherer.
Bleibt die Entscheidung: Fehlt schon ein Zahn, führt die Continentale eher zum Ziel. Denken Sie mit 30 an den Beitrag mit 60, ist die Allianz mit ihren Altersrückstellungen die bessere Wahl. Sind Ihre Zähne in Ordnung und wollen Sie keinen Papierkrieg, bleibt es die DFV.
Fazit: Lohnt sich die DFV-Zahnzusatzversicherung 2026?
Für zahngesunde Versicherte lohnt sie sich, und das Siegel ist dabei der schwächste Grund. Die DFV liefert einen der leistungsstärksten Zahntarife am Markt, mit sofortigem Schutz, ohne Gesundheitsfragen und mit einer Abwicklung, die tatsächlich funktioniert. Wofür sie nicht taugt, ist die Reparatur eines Gebisses, das schon Schaden genommen hat. Genau daran scheitern die meisten enttäuschten Kunden, und daran wird auch der nächste Testsieg nichts ändern.
Unser Rat: Bringen Sie eine Lücke, eine Prothese oder einen Befund vom Zahnarzt mit oder ist das Budget knapp, gehen Sie die Alternativen oben durch.
Allen anderen bleibt die Wahl der Stufe. Den Beitrag für Ihr Eintrittsalter zeigt der Rechner der DFV in wenigen Sekunden, und damit auch, ob sich der Exklusiv 100 gegenüber dem Premium 80 für Sie lohnt.
Häufige Fragen zur DFV Zahnzusatzversicherung
Wie gut ist die DFV Zahnzusatzversicherung?
Leistungsstark, aber nicht mehr einzigartig. Der Tarif DFV-ZahnSchutz Exklusiv 100 erhielt im Finanztest 09/2026 erneut die Bestnote 0,5, laut DFV zum elften Mal in Folge und gemeinsam mit 13 weiteren Tarifangeboten. Zahnersatz und Zahnbehandlung werden voll erstattet, Wartezeiten gibt es keine. Schwächen sind der weit gefasste Ausschluss für angeratene Behandlungen und das Preis-Leistungs-Verhältnis.
Was kostet die DFV Zahnzusatzversicherung?
Der Basis 50 beginnt bei 9,10 € im Monat, der Exklusiv 100 mit voller Erstattung bei 17,80 €. Beide Werte gelten bis einschließlich 20 Jahre. Weil die DFV ohne Altersrückstellungen kalkuliert, steigt der Beitrag mit jeder Altersstufe. Ein 40-Jähriger zahlt im Exklusiv 100 37,70 € monatlich, mit 41 sind es 43,70 €.
Gibt es bei der DFV eine Wartezeit oder Gesundheitsfragen?
Nein, die DFV verzichtet auf beides. Der Schutz beginnt mit dem Vertrag, und der Antrag wird unabhängig vom Zahnstatus angenommen. Eingeschränkt wird der Schutz an anderer Stelle: Behandlungen, die vor Vertragsbeginn angeraten oder begonnen waren, bleiben ausgeschlossen. In den ersten vier Jahren begrenzt zusätzlich eine Summenstaffel die Erstattung.
Welche ist die beste Zahnzusatzversicherung?
Eine Zahnzusatzversicherung, die für alle am besten passt, gibt es nicht. Im Finanztest 09/2026 tragen laut DFV 14 Tarife die Bestnote 0,5, darunter Barmenia Mehr Zahn 100, ZAHN Prestige von der Bayerischen und Continentale CEZE. Entscheidend ist Ihr Zahnstatus, denn bei Lücken und angeratenen Behandlungen unterscheiden sich die Anbieter deutlich.
Wie reiche ich bei der DFV eine Rechnung ein?
Rechnungen reichen Sie bei der DFV über die App ein oder, ohne App, über das Kundenportal am Rechner. Sie fotografieren oder scannen die Zahnarztrechnung, laden sie hoch und bekommen sofort eine Eingangsbestätigung. Nach Kundenangaben dauert die Erstattung meist nur wenige Tage.
Wie kann ich die DFV Zahnzusatzversicherung kündigen?
Die DFV Zahnzusatzversicherung hat eine Mindestlaufzeit von 24 Monaten, danach kündigen Sie täglich ohne Frist in Textform, am einfachsten über das Kundenportal. Erhöht die DFV vorher den Beitrag, greift ein Sonderkündigungsrecht, und in den ersten zwei Monaten können Sie laut DFV widerrufen. Endet der Vertrag, endet auch der Schutz für eine laufende Behandlung.
Sind Kinder bei der DFV versichert?
Ja, aber jedes Kind braucht bei der DFV einen eigenen Vertrag. Über die Police der Eltern lässt es sich nicht mitversichern. Bis 20 Jahre zahlen Sie im Basis 50 monatlich 9,10 €, im Exklusiv 100 sind es 17,80 €. Kieferorthopädie zahlt die DFV in allen KIG-Stufen ohne Altersgrenze, ohne Kassenbeteiligung im Exklusiv 100 bis 2.000 € pro Fall. Eine Fehlstellung, die bei Abschluss schon besteht, ist ausgeschlossen. Mehr dazu im Ratgeber Zahnzusatzversicherung für Kinder.
Wer steckt hinter der Deutschen Familienversicherung?
Hinter der DFV steht die DFV Deutsche Familienversicherung AG mit Sitz in Frankfurt am Main, laut eigener Angabe 2007 von Philipp J. N. Vogel und Stefan M. Knoll gegründet. Nach dem Börsengang im Dezember 2018 war die DFV an der Frankfurter Wertpapierbörse notiert, 2024 beschloss sie den Rückzug von der Börse. Neben Zahnzusatzversicherungen führt die DFV unter anderem Kranken-, Pflege- und Tierversicherungen im Angebot.