Das Wichtigste in Kürze
MAXCARE ist die Vermittlermarke der Innovares Services GmbH für die ZahnGesund-Tarife des Münchener Vereins: drei Tarife, ab 7,90 € im Monat für 16- bis 25-Jährige, deren Spitzentarif Exklusiv bei Stiftung Warentest (Finanztest 09/2026) mit sehr gut (0,5) einer der Tarife mit der Bestnote ist.
- Wer versichert: MAXCARE vermittelt, Risikoträger ist die Münchener Verein Krankenversicherung a.G., die auch die Leistungen abwickelt.
- Drei Tarife: Zahnbehandlung in allen Tarifen zu 100 %, bei Zahnersatz 75 % im Komfort, 85 % im Premium und 100 % im Exklusiv. Kieferorthopädie ohne Unfallbedingung leistet nur Exklusiv.
- Beitrag: ab 7,90 € im Monat im Komfort für 16- bis 25-Jährige, in höheren Altersgruppen steigt der Beitrag.
- Testsieger: Exklusiv teilt sich die Bestnote mit anderen Tarifen aus einem Feld von 278.
- Wartezeit: keine, dafür eine Zahnstaffel mit maximal 3.600 €, 4.000 € oder 6.000 € in den ersten vier Jahren, je nach Tarif.
- Nicht versichert: bereits angeratene oder laufende Behandlungen. Bis zu drei fehlende Zähne sind zulässig, den Ersatz zahlt der Tarif für einen davon.
Was der Schutz in Ihrem Alter kostet, zeigt der Tarifrechner von MAXCARE nach Eingabe des Geburtsjahrs.

Wer steckt hinter MAXCARE?
Die Police kommt vom Münchener Verein. MAXCARE vermittelt die Tarife nur, und der Versicherer dahinter hat 2023 gewechselt.
Bis dahin liefen die MAXCARE-Zahntarife über die Deutsche Familienversicherung (DFV). Altverträge gelten weiter, für Neukunden sind diese Tarife geschlossen.
Seit 2023 arbeitet MAXCARE mit dem Münchener Verein zusammen, einem Versicherungsverein auf Gegenseitigkeit aus München mit über 100 Jahren Erfahrung. n-tv und das Deutsche Institut für Service-Qualität haben ihn mehrfach als Versicherer des Jahres ausgezeichnet.
Ihr Vertrag entspricht eins zu eins einem ZahnGesund-Tarif des Münchener Vereins, in Preis und Bedingungen. MAXCARE steht auf dem Antrag. Vertrag, Rechnungsprüfung und Auszahlung liegen beim Münchener Verein.
Im Beitragsrechner auf maxcare.de heißt der Spitzentarif noch ZahnSchutz Exklusiv, im Vertrag ZahnGesund Exklusiv, beim Münchener Verein ZahnGesund 100 (Tarif 579).
Welcher MAXCARE Tarif entspricht welchem Tarif des Münchener Vereins?
| Tarif bei MAXCARE | Tarif beim Münchener Verein | Zahnersatz | Stiftung Warentest (Finanztest) |
|---|---|---|---|
| Exklusiv | ZahnGesund 100 | 100 % | sehr gut (0,5), 09/2026 |
| Premium | ZahnGesund 85+ | 85 %, mit Bonusheft 90 % | sehr gut (1,2), 08/2024 laut MAXCARE |
| Komfort | ZahnGesund 75+ | 75 %, mit Bonusheft 80 % | gut (1,8), 08/2024 laut MAXCARE |
Was ist die MAXCARE Zahnzusatzversicherung?
Sie schließt die Lücke zwischen Regelversorgung und dem, was am Ende auf der Rechnung steht. Wie groß sie ist, zeigt meist erst der Heil- und Kostenplan. Bei einem einzelnen Implantat für 2.500 € bis 4.000 € zahlt die Kasse für die Implantation selbst nichts, sie bezuschusst nur die günstigere Regelversorgung.
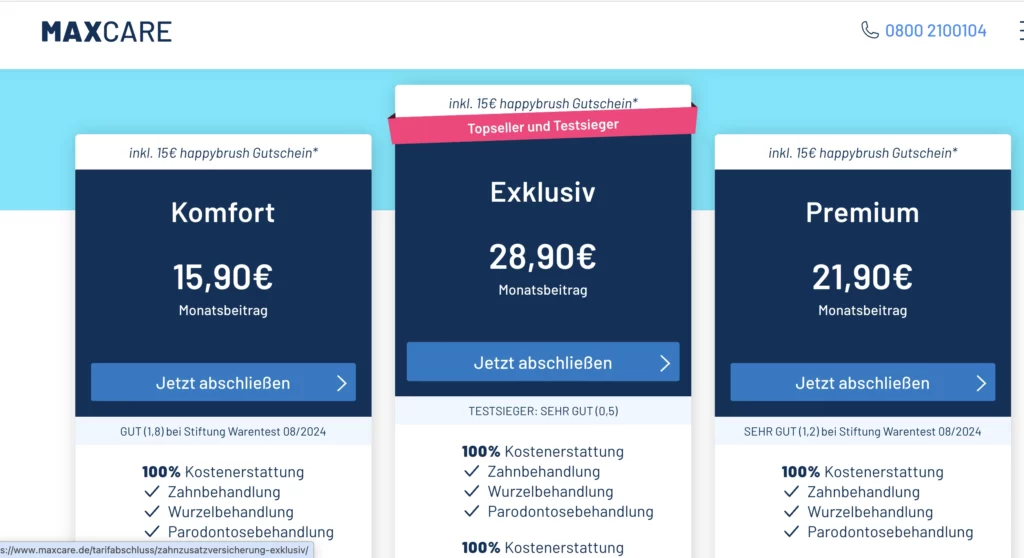
MAXCARE Tarife Komfort, Premium und Exklusiv: 75, 85 oder 100 % beim Zahnersatz
Wie viel von solchen Rechnungen bei Ihnen hängen bleibt, entscheidet die Erstattungsquote für Zahnersatz. Sie liegt bei 75 % im Komfort, 85 % im Premium und 100 % im Exklusiv. Zahnbehandlungen deckt jeder der drei voll ab, unterschieden wird also vor allem bei Zahnersatz und Kieferorthopädie.
- Exklusiv (ZahnGesund 100): der Rundum-Schutz. Zahnersatz zu 100 %, Implantate und Knochenaufbau eingeschlossen, dazu Bleaching, Narkose und Kieferorthopädie bis 5.000 €.
- Premium (ZahnGesund 85+): die solide Mitte. Zahnersatz zu 85 %, mit zehn Jahren lückenlosem Bonusheft 90 %, plus 150 € pro Jahr für schmerzlindernde Maßnahmen.
- Komfort (ZahnGesund 75+): der günstige Einstieg. Zahnersatz zu 75 %, mit Bonusheft 80 %, ohne Bleaching und mit Kieferorthopädie nur nach einem Unfall.
Alle Werte im Detail:
| Komfort | Premium | Exklusiv | |
|---|---|---|---|
| Zahnbehandlung | 100 % | 100 % | 100 % |
| Wurzelbehandlung | 100 % | 100 % | 100 % |
| Parodontosebehandlung | 100 % | 100 % | 100 % |
| Zahnersatz | 75 % | 85 % | 100 % |
| Implantate | 75 % | 85 % | 100 % |
| Zahnersatz mit Bonusheft (10 Jahre lückenlos) | 80 % | 90 % | 100 % |
| Prophylaxe | 2 x 75 € | 2 x 85 € | 2 x 100 € |
| Bleaching | – | – | 200 € alle 2 Jahre |
| Narkose & Dämmerschlaf | 75 % bis 75 € pro Jahr | 150 € pro Jahr | 300 € pro Jahr |
| Kieferorthopädie | 1.000 € nur bei Unfall | 2.500 € nur bei Unfall | 5.000 € bei Beginn vor dem 18. Geburtstag, danach 2.500 € |
| Wartezeit | keine | keine | keine |
| Zahnstaffel (erste 4 Jahre) | max. 3.600 € | max. 4.000 € | max. 6.000 € |
| Stiftung Warentest | gut (1,8) (08/2024 laut MAXCARE) | sehr gut (1,2) (08/2024 laut MAXCARE) | sehr gut (0,5) (Finanztest 09/2026) |
Den Beitrag für Ihr Geburtsjahr nennt der MAXCARE-Rechner.
Für wen eignet sich welcher MAXCARE Tarif?
Grob gilt: Komfort für junge Erwachsene, Premium für alle dazwischen, Exklusiv für Familien und alle ab etwa 40. Müssten wir uns entscheiden, wäre es Premium. Der Sprung von Komfort auf Premium kostet junge Erwachsene 5 € im Monat, der von Premium auf Exklusiv weitere 9 €. Mit 36 bis 40 Jahren sind es 10 € und 16 €.
- Komfort: Passt zu Jüngeren mit gesunden Zähnen, die vor allem gegen den Ernstfall vorsorgen und einen Eigenanteil von einem Viertel akzeptieren. Wer sein Bonusheft ohnehin lückenlos führt, landet effektiv bei 80 % und zahlt dafür den niedrigsten Beitrag im Programm.
- Premium: Die Wahl, wenn Sie beim Zahnersatz nicht knapp kalkulieren wollen, aber auch nicht den Höchstbeitrag zahlen möchten. Interessant ist der Tarif zusätzlich für Angstpatienten, weil er 150 € pro Jahr für Dämmerschlaf oder Narkose vorsieht. Wer den Behandlungsstuhl fürchtet, gewichtet diesen Posten schnell höher als ein paar Prozent beim Zahnersatz.
- Exklusiv: Lohnt sich klar, sobald Kinder mitversichert werden sollen, denn Kieferorthopädie leisten die anderen beiden Tarife nur nach einem Unfall. Ebenso ab etwa 40, weil die Wahrscheinlichkeit für Kronen, Brücken und Implantate dann merklich steigt.
Eine einzige Implantatrechnung holt die Beitragsdifferenz zwischen Komfort und Exklusiv in der Regel wieder ein. Wer umgekehrt unter 30 ist und gesunde Zähne hat, zahlt im Exklusiv-Tarif jahrelang für Leistungen, die er voraussichtlich nie abruft.
MAXCARE für Kinder: Was bei Zahnspangen gilt
Für Zahnspangen kommt nur der Exklusiv-Tarif infrage. Bis zum Alter von 5 Jahren kostet er 1,50 € im Monat, ab 6 Jahren 17,90 €. Viele Kinder brauchen irgendwann eine kieferorthopädische Behandlung, und die Kasse zahlt davon nur die Grundversorgung.
Bezahlt wird das sichtbare Standardmodell, alles Unauffälligere geht auf Ihre Rechnung. Genau hier setzt eine Zahnzusatzversicherung für Kinder an.
Die Höchstsumme für Kieferorthopädie liegt im Exklusiv-Tarif bei 5.000 €, wenn die Behandlung vor dem 18. Geburtstag beginnt, danach bei 2.500 €. Die Summe gilt einmalig für die gesamte Vertragsdauer, nicht je Behandlung.
Wie viel davon ankommt, hängt von der KIG-Stufe ab:
- KIG 3 bis 5: Die gesetzliche Kasse beteiligt sich an der Behandlung. MAXCARE übernimmt die Mehrkosten für hochwertige Lösungen wie innenliegende Brackets oder transparente Aligner zu 100 %.
- KIG 1 und 2: Hier zahlt die Kasse nichts. Weil dann pauschal 35 % als fiktive Vorleistung angerechnet werden, bleiben rund 65 % erstattungsfähig. Bei einer Aligner-Behandlung für 4.000 € bleiben so rund 1.400 € an Ihnen hängen.
Über alles andere entscheidet der Zeitpunkt. Sobald der Kieferorthopäde eine Fehlstellung festgestellt und die Behandlung angeraten hat, ist der Fall für jeden Neuvertrag ausgeschlossen. Absichern lässt sich die Spange also nur, solange noch niemand eine Spange erwähnt hat, in der Regel im Vorschulalter und damit noch zum Kleinkindbeitrag.
MAXCARE Leistungen und Bedingungen im Detail
Versichert sind alle vier Leistungsbereiche beim Zahnarzt, von der Kunststofffüllung bis zum Implantat:
- Zahnbehandlung: hochwertige Kunststoff- und Kompositfüllungen, Wurzel- und Parodontosebehandlungen
- Zahnersatz: Inlays, Onlays, Kronen, Teilkronen, Brücken, Stiftzähne, Prothesen, Veneers, Implantate samt Knochenaufbau und Reparaturen
- Prophylaxe: professionelle Zahnreinigung, Fissurenversiegelung, Fluoridierung
- Kieferorthopädie: nur im Exklusiv-Tarif, Grenzen siehe Kinder-Abschnitt
Eine echte Schwäche steckt in der Prophylaxe. Selbst der Testsieger deckelt bei 100 € pro Sitzung, und eine professionelle Zahnreinigung kostet je nach Praxis 80 bis 120 €. Wer zweimal im Jahr am oberen Ende zahlt, bleibt jährlich auf rund 40 € sitzen. Für einen Tarif, der sonst alles zu 100 % erstattet, ist das ein unnötiger Bruch.
Eine Vollversicherung ist MAXCARE auch abseits davon nicht: Die Vorleistung der Kasse geht von der Erstattung ab, und in den ersten vier Jahren greift die Zahnstaffel. Die vollständigen Versicherungsbedingungen stellt MAXCARE als PDF bereit.
Wie gut schützt MAXCARE vor hohen Zahnarztkosten?
Vor den großen Posten schützt MAXCARE zuverlässig, beim Zahnersatz allerdings nur im Exklusiv-Tarif vollständig. Exklusiv übernimmt auch ein Implantat mit Knochenaufbau komplett, solange die Zahnstaffel nicht im Weg steht.
So rechnet MAXCARE ab
Ein Detail stellen Vergleichsportale regelmäßig falsch dar. Der Erstattungssatz gilt für die Gesamtkosten der Behandlung, nicht für den Eigenanteil, der nach der Kasse übrig bleibt. Der Kassenzuschuss geht erst danach ab. Rechnen wir es an einer Zahnkrone über 700 € im Premium-Tarif durch.
- 85 % von 700 € sind erstattungsfähig: 595 €
- abzüglich Kassenzuschuss von 279 €
- MAXCARE überweist: 316 €
- Ihr Eigenanteil sinkt von 421 € auf 105 €
Ohne Kassenbeteiligung rechnet der Versicherer anders. Nehmen Sie eine Leistung der gesetzlichen Kasse nicht in Anspruch, etwa bei einem Zahnarzt ohne Kassenzulassung oder bei Behandlung im Ausland, werden pauschal 35 % der erstattungsfähigen Aufwendungen als fiktive Vorleistung abgezogen, auch wenn tatsächlich kein Cent von der Kasse kommt.
Erstattungsbeispiele: Was bleibt für Sie übrig?
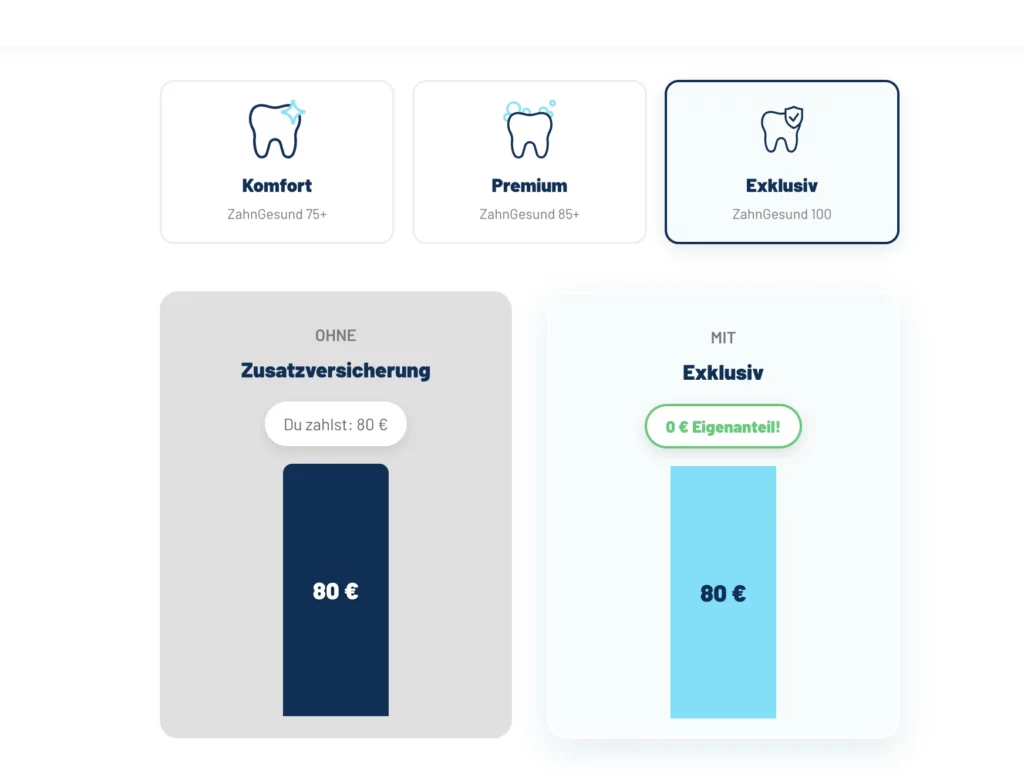
Im Exklusiv-Tarif bleibt beim Zahnersatz kein Eigenanteil, sobald die Zahnstaffel durchlaufen ist, im Komfort etwa ein Viertel der Rechnung. Gerechnet ist mit Beträgen, wie sie in deutschen Praxen üblich sind.
| Behandlung | Gesamtkosten | Ohne Zahnzusatzversicherung | Komfort | Premium | Exklusiv |
|---|---|---|---|---|---|
| Inlay | 700 € | 645 € | 175 € | 105 € | 0 € |
| Zahnkrone | 700 € | 421 € | 175 € | 105 € | 0 € |
| Brücke | 1.800 € | 1.155 € | 450 € | 270 € | 0 € |
| Implantat | 3.500 € | 2.855 € | 875 € | 525 € | 0 € |
| Professionelle Zahnreinigung | 120 € | 120 € | 45 € | 35 € | 20 € |
Angenommene Kassenzuschüsse: 55 € beim Inlay, 279 € bei der Krone, jeweils 645 € bei Brücke und Implantat. Für die Zahnreinigung zahlt die gesetzliche Kasse in der Regel nichts. Alle Werte sind gerundet und ohne Bonusheft-Zuschlag gerechnet.
Am deutlichsten wird es beim Implantat: 2.855 € Eigenanteil ohne Versicherung, 0 € im Exklusiv-Tarif. Selbst der günstige Komfort-Tarif drückt die Rechnung nach der Zahnstaffel auf 875 €, bei einem Einstiegsbeitrag von unter 10 € im Monat. Im ersten Versicherungsjahr sieht es anders aus: Dann erstattet auch Exklusiv höchstens 1.500 €, und von den 3.500 € bleiben 1.355 € bei Ihnen.
In den ersten vier Kalenderjahren begrenzt die Zahnstaffel die Erstattung, das Bonusheft erhöht sie: Wer es zehn Jahre lückenlos führt, kommt im Komfort auf 80 % und im Premium auf 90 %. Je früher der Vertrag beginnt, desto eher ist die Staffel durchlaufen.
MAXCARE Kosten: Beiträge nach Alter und Tarif
Von 16 bis 75 Jahren kostet MAXCARE je nach Alter und Tarif zwischen 7,90 € und 109,90 € im Monat. Seit der Beitragsanpassung zum 1. April 2026 zahlen 16- bis 25-Jährige 7,90 € für Komfort, 12,90 € für Premium und 21,90 € für Exklusiv.
Maßgeblich ist das Alter, und das berechnet der Versicherer aus dem Geburtsjahr: Wer 1996 geboren ist, gilt 2026 als 30, egal in welchem Monat er Geburtstag hat.
Die Monatsbeiträge aller Altersgruppen laut MAXCARE-Beitragsrechner (Stand Oktober 2026):
| Komfort | Premium | Exklusiv | |
|---|---|---|---|
| 0 bis 5 Jahre | 1,00 € pro Monat | 1,10 € pro Monat | 1,50 € pro Monat |
| 6 bis 15 Jahre | 2,00 € pro Monat | 3,00 € pro Monat | 17,90 € pro Monat |
| 16 bis 25 Jahre | 7,90 € pro Monat | 12,90 € pro Monat | 21,90 € pro Monat |
| 26 bis 30 Jahre | 15,90 € pro Monat | 21,90 € pro Monat | 28,90 € pro Monat |
| 31 bis 35 Jahre | 15,90 € pro Monat | 21,90 € pro Monat | 37,90 € pro Monat |
| 36 bis 40 Jahre | 18,90 € pro Monat | 28,90 € pro Monat | 44,90 € pro Monat |
| 41 bis 45 Jahre | 19,90 € pro Monat | 30,90 € pro Monat | 44,90 € pro Monat |
| 46 bis 50 Jahre | 19,90 € pro Monat | 32,90 € pro Monat | 55,90 € pro Monat |
| 51 bis 55 Jahre | 25,90 € pro Monat | 41,90 € pro Monat | 66,90 € pro Monat |
| 56 bis 60 Jahre | 29,90 € pro Monat | 48,90 € pro Monat | 75,90 € pro Monat |
| 61 bis 75 Jahre | 37,90 € pro Monat | 65,90 € pro Monat | 109,90 € pro Monat |
Beitragsentwicklung: Was der Schutz im Alter kostet
Im höchsten Altersband von 61 bis 75 Jahren kostet Komfort 37,90 €, Premium 65,90 € und Exklusiv 109,90 € im Monat. Die meisten Altersgruppen umfassen fünf Jahre. Den höheren Satz zahlen Sie ab dem 1. Januar nach dem Jahr, in dem Sie die nächste Gruppe erreichen: Wer mit 25 abschließt, zahlt im folgenden Kalenderjahr schon den Beitrag der 26- bis 30-Jährigen. Ein früher Abschluss friert den Beitrag also nicht ein, er bringt nur die Zahnstaffel schneller hinter Sie.
Bei 109,90 € im Monat für Exklusiv ab 61 wird die Rechnung eng: 1.318,80 € im Jahr für einen Schutz, der in dieser Zeit vielleicht eine Krone übernimmt. Die Tarife sind ohne Alterungsrückstellungen kalkuliert, Sie mieten also Versicherungsschutz und bauen keinen auf. Wer mit 55 noch abschließt, sollte durchrechnen, ob Premium nicht reicht.
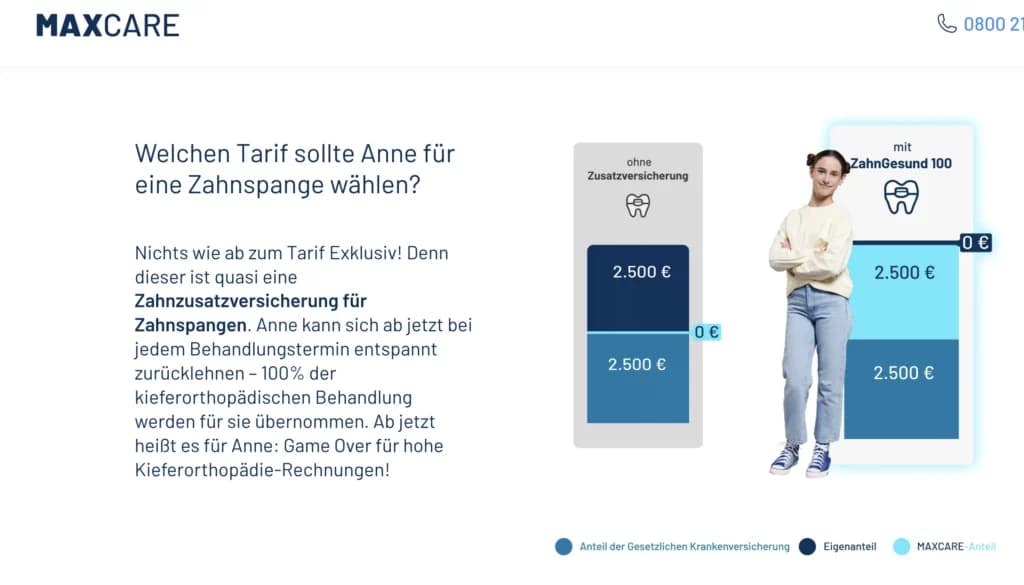
Für Kinder bis 5 Jahre beginnen die Beiträge bei 1 € (Komfort) und 1,50 € (Exklusiv). Ab 6 Jahren liegt Exklusiv bei 17,90 €. Komfort und Premium bleiben mit 2 € und 3 € sehr günstig.
Unabhängig vom Alter kann der Münchener Verein die Beiträge anpassen. Er vergleicht mindestens einmal im Jahr die kalkulierten mit den tatsächlichen Leistungsausgaben. Weichen sie um mehr als 5 % ab, setzt er die Beiträge mit Zustimmung eines unabhängigen Treuhänders neu fest.
Genau das ist zum 1. April 2026 passiert, begründet mit gestiegenen Material- und Laborkosten und mehr Zahnspangen bei Kindern. Bestandskunden hatten bis zum 4. Mai 2026 ein Sonderkündigungsrecht. Ältere Vergleichsseiten nennen deshalb teils noch niedrigere Beiträge.
MAXCARE Vorteile: Dafür lohnt sich der Zahnschutz
Am meisten wert ist die Leistung ab dem ersten Tag. Vier weitere Punkte sprechen für MAXCARE.
- Leistung ab dem ersten Tag: Keiner der drei Tarife kennt eine Wartezeit, auch nicht bei Zahnersatz oder Kieferorthopädie.
- Kurze Gesundheitsprüfung: Der Antrag ist in wenigen Minuten ausgefüllt, ausführliche Fragebögen gibt es nicht.
- Großzügige Anfangsphase: Höhere Grenzen in den ersten vier Jahren als bei vielen Wettbewerbern, die Zahnreinigung zählt dabei nicht mit.
- Das Bonusheft zahlt sich aus: Zehn Jahre lückenlose Vorsorge bringen in Komfort und Premium 5 Prozentpunkte mehr für Zahnersatz. Lückenlos heißt wirklich lückenlos, ein vergessener Kontrolltermin setzt die Uhr zurück.
- Digital und weltweit: Rechnung abfotografieren statt Papier verschicken, und der Schutz gilt auch bei Behandlungen im Ausland.
MAXCARE Nachteile: Was Sie vor dem Abschluss wissen sollten
Der wichtigste Nachteil heißt Zahnstaffel. In den ersten vier Jahren ist die Erstattung gedeckelt. Dazu kommen der Ausschluss angeratener Behandlungen, die oben beschriebene Beitragsentwicklung und für Familien die Zahnspangen-Regel aus dem Kinder-Abschnitt.
Wartezeit und Zahnstaffel: Ab wann zahlt MAXCARE voll?
MAXCARE verzichtet auf Wartezeiten, Sie haben ab dem ersten Tag Anspruch auf Leistungen. Damit gehört der Anbieter zu den Zahnzusatzversicherungen ohne Wartezeit. In den ersten vier Kalenderjahren greift aber eine Zahnstaffel, also eine Höchstsumme:
- Exklusiv: 1.500 € im ersten Jahr, insgesamt 6.000 € in vier Jahren
- Premium: 1.000 € im ersten Jahr, insgesamt 4.000 €
- Komfort: 900 € im ersten Jahr, insgesamt 3.600 €
Für eine Krone, eine Füllung oder eine Wurzelbehandlung reicht dieser Rahmen bequem. Steht dagegen ein Implantat mit Knochenaufbau an, kann eine einzige Rechnung die Jahresgrenze sprengen.
Im Marktvergleich steht MAXCARE hier gut da, andere Anbieter deckeln im ersten Jahr oft bei 500 € oder 1.000 €. Großzügig ist die Staffel trotzdem nicht, denn sie greift genau in den Jahren, in denen die meisten ihre Versicherung erstmals brauchen.
Drei Ausnahmen machen die Staffel weniger streng, als sie aussieht. Nach einem Unfall, der sich nach Versicherungsbeginn ereignet, entfällt sie ganz. Die Zahnreinigung zählt nicht gegen die Grenze. Und eine nachgewiesene Vorversicherung wird angerechnet, wenn der Vorvertrag mindestens 12 Monate ununterbrochen bestanden hat. Beim Zahnersatz muss er mindestens 70 % (Komfort), 80 % (Premium) oder 90 % inklusive Kassenanteil (Exklusiv) erstattet haben.
Jedes nachgewiesene Jahr überspringt eine Staffelstufe, vier Jahre heben die Grenze ab dem ersten Tag auf. Hilfreich ist auch der Abschlusszeitpunkt: Das erste Versicherungsjahr endet am 31. Dezember, jedes weitere entspricht dem Kalenderjahr. Wer im Herbst abschließt, hat sein erstes Staffeljahr nach wenigen Wochen hinter sich. Ohne Anrechnung endet die Staffel mit dem vierten Kalenderjahr, danach gelten nur noch die tariflichen Höchstsätze.
Angeratene Behandlungen sind nicht mitversichert
Die Gesundheitsprüfung ist kurz, die Einschränkung steht in den Bedingungen: Behandlungen, die vor Antragstellung angeraten, geplant oder begonnen wurden, sind ausgeschlossen.
Entscheidend ist die Aktenlage beim Zahnarzt. Steht der Befund in der Karteikarte oder ist er auf einem älteren Röntgenbild zu erkennen, gilt er als bekannt. Wird der Vertrag erst nach dem Befund unterschrieben, bleibt genau diese Behandlung unversichert. Der Umkehrschluss beruhigt: Behandelte, beschwerdefreie Zähne gelten künftig wieder als versichert.
Dazu kommen fehlende Zähne. Danach fragt der Antrag nämlich, und versicherbar sind Sie mit bis zu drei fehlenden, nicht dauerhaft ersetzten Zähnen. Weisheitszähne, Milchzähne und ein kieferorthopädischer Lückenschluss zählen nicht mit.
Der erste fehlende Zahn ist mitversichert. Lassen Sie ihn ersetzen, leistet der Tarif in vollem Umfang, solange der Ersatz bei Antragstellung nicht schon angeraten oder geplant war. Für den Ersatz weiterer fehlender Zähne besteht dagegen kein Anspruch.
Ist eine Krone bereits geplant, leistet für genau diese Behandlung kein regulärer Anbieter mehr. Sinnlos wird ein Abschluss dadurch nicht: Diese eine Behandlung zahlen Sie selbst, für alles Weitere sind Sie versichert.
Welche Anbieter trotz bestehender Befunde noch leisten, haben wir hier zusammengestellt: Zahnzusatzversicherung mit Vorschäden.
MAXCARE Erfahrungen und Bewertungen: Das sagen Kunden
Die Kundenerfahrungen mit MAXCARE sind gut, aber gespalten: Auf Trustpilot steht der Vermittler bei 4,3 von 5 Sternen aus 176 Bewertungen (Stand: Oktober 2026), 63 % vergeben fünf Sterne, 23 % nur einen. Für eine Marke, die seit Jahren im Fernsehen läuft, sind 176 Rezensionen eine schmale Basis. Wir würden darauf allein keine Entscheidung stützen.
Beim Lesen lohnt ein Blick darauf, worüber jemand eigentlich schreibt. Für den Abschluss und die Beratung ist MAXCARE zuständig. Sobald es um die Rechnung geht, übernimmt der Münchener Verein. Wer also über eine zähe Erstattung klagt, bewertet den Versicherer und nicht den Vermittler.
Bewertungen auf Trustpilot
Viele positive Rezensionen stammen von Neukunden ohne Leistungsfall. Aussagekräftig wird es erst, wenn jemand schon eine größere Rechnung abgerechnet hat.
Gelobt werden vor allem diese Punkte:
- Der digitale Ablauf, vor allem das Einreichen von Rechnungen per Foto in der App.
- Die telefonische Erreichbarkeit.
- Der unkomplizierte Online-Abschluss.
Die Kritik dreht sich um andere Themen:
- Beitrag höher als erwartet: Mehrere Kunden berichten von einer Erhöhung kurz nach Abschluss, dahinter steckt die Beitragsanpassung zum 1. April 2026. Andere hatten den Kinderbeitrag von 1,50 € im Kopf, der nur bis 5 Jahre gilt.
- Zahnstaffel missverstanden: Manche lesen die Staffel als vier Jahre ohne Leistung. Tatsächlich zahlt MAXCARE ab dem ersten Tag, nur eben bis zur Jahresgrenze.
- Lange Erstattung: Einzelne Kunden warteten rund fünf Wochen auf ihr Geld und bekamen auf E-Mails keine schnelle Antwort. Bei einer Implantatrechnung zählt dann jede Woche.
- Kieferorthopädie nur nach Unfall: Wer Komfort oder Premium für eine Zahnspange abgeschlossen hat, fühlt sich getäuscht, obwohl die Bedingung klar im Tarif steht.
MAXCARE antwortet auf rund zwei Drittel der negativen Bewertungen und verweist dabei meist auf die Tarifbedingungen oder die individuelle Kalkulation der Prämien.
Wie schnell wird tatsächlich erstattet?
Eine feste Bearbeitungszeit nennen weder MAXCARE noch der Münchener Verein. Die Erfahrungsberichte reichen von wenigen Tagen bis zu rund fünf Wochen, wenn Unterlagen fehlen. Typischer Bremsklotz ist der Nachweis der Kassenleistung: Ohne Erstattungsvermerk der gesetzlichen Kasse oder deren Ablehnungsschreiben prüft der Versicherer nicht. Beim ersten Leistungsantrag will er außerdem den letzten Zahnstatus sehen.
Die Service-App kommt bei Nutzern gut weg. Nach größeren Updates häufen sich allerdings Meldungen über lange Ladezeiten und fehlgeschlagene Anmeldungen.
Weil die Tarife identisch mit den ZahnGesund-Tarifen des Münchener Vereins sind, hilft ein Blick auf dessen Bewertungen: 4,2 von 5 Sternen aus 5.828 Rezensionen, also dieselbe Tendenz auf breiterer Basis.
Unterm Strich passt das Bild zu einem Anbieter, der beim Abschluss glänzt und bei Rechnungen und Beitragsfragen Erklärungsbedarf erzeugt. Wer ausführliche persönliche Beratung erwartet, ist bei einem klassischen Versicherer mit Außendienst besser bedient, wer es noch digitaler mag, findet eine Alternative im Einzeltest zu ottonova.
MAXCARE, ERGO oder DFV: Wer bietet mehr?
Bei der reinen Leistung liegen MAXCARE und DFV gleichauf, in den Anfangsjahren erstattet die DFV etwas mehr, bei der Zahnreinigung punktet ERGO.
MAXCARE ist nicht der Testsieger, sondern ein Testsieger. Stiftung Warentest hat für Finanztest 09/2026 insgesamt 278 Tarife geprüft, und die Bestnote 0,5 teilt sich MAXCARE Exklusiv mit anderen Tarifen.
Aufschlussreich ist, wie die Note zustande kommt. Die Zahnersatzleistungen gehen mit rund 90 % in das Urteil ein. Prophylaxe, Zahnbehandlung und Kieferorthopädie fallen dabei kaum ins Gewicht, obwohl genau das die Bereiche sind, in denen sich die drei Anbieter unterscheiden. Eine 0,5 sagt viel über Kronen und Implantate und wenig über den Rest.
Gegenübergestellt ist jeweils der stärkste Tarif.
| MAXCARE Exklusiv | DFV ZahnSchutz Exklusiv 100 | ERGO Dental-Schutz 100 | |
|---|---|---|---|
| Zahnersatz | 100 % | 100 % | bis 100 % |
| Zahnbehandlung | 100 % | 100 % | 100 % |
| Prophylaxe | 2 x 100 € pro Jahr | 200 € pro Jahr | bis zu 100 % je Reinigung, mehrmals im Jahr (Baustein Vorsorge Premium) |
| Bleaching | 200 € alle 2 Jahre | enthalten | mit Vorsorge Premium: zusammen mit Schnarcherschienen 100 € in den ersten 2 Jahren, danach 250 € je 2 Jahre |
| Grenze der Anfangsjahre | 1.500 € im 1. Jahr, 6.000 € in 4 Jahren | 1.750 € in 12 Monaten, 7.000 € in 48 Monaten | 1.000 € im 1. Jahr, 4.000 € in 4 Jahren |
| Wartezeit | keine | keine | keine |
| Gesundheitsfragen | kurze Gesundheitsprüfung | keine | keine |
| Stiftung Warentest | sehr gut (0,5), Finanztest 09/2026 | sehr gut (0,5), Finanztest 09/2026 | sehr gut (0,6) für Dental-Schutz 100 mit Vorsorge Premium, Finanztest 09/2026 |
| Mindestlaufzeit | 24 Monate | 24 Monate | keine, Dental-Bausteine monatlich kündbar |
Was für MAXCARE spricht
Drei Punkte sprechen für MAXCARE:
- Der einfachste Aufbau: Sie wählen einen von drei Tarifen und wissen, was Sie haben. Bei ERGO setzen Sie den Schutz aus Bausteinen zusammen, und die Testnote hängt daran, welche Kombination Sie erwischen.
- Mehr Spielraum als bei ERGO in den Anfangsjahren: 1.500 € im ersten Jahr und 6.000 € in vier Jahren, bei ERGO Dental-Schutz 100 sind es 1.000 € und 4.000 €.
- Kieferorthopädie ohne Unfallbedingung: Bei MAXCARE Exklusiv spielt die Ursache der Fehlstellung keine Rolle. Für Familien mit Kindern ist dieser Punkt entscheidend.
Wo ERGO und DFV punkten
Die DFV ist der Dauerläufer im Testfeld und holt die Bestnote 0,5 seit Jahren in Serie. Ihre Grenze für die Anfangsjahre liegt mit 1.750 € im ersten Jahr und 7.000 € in vier Jahren etwas höher als bei MAXCARE. Sie verzichtet komplett auf Gesundheitsfragen, und Zahnreinigung wie Bleaching werden nicht auf die Summenbegrenzung angerechnet. Dafür ist das Preis-Leistungs-Verhältnis schwächer, und wer bei Abschluss schon eine Teilprothese trägt, bekommt für deren Ersatz nichts.
ERGO hat zwei Argumente, die MAXCARE nicht kontern kann:
- Im Baustein Vorsorge Premium erstattet ERGO die professionelle Zahnreinigung bis zu 100 % je Reinigung, mehrmals im Jahr, während MAXCARE bei 200 € im Jahr stoppt.
- Die Sofortschutz-Variante lässt sich selbst dann noch abschließen, wenn der Zahnarzt die Behandlung bereits angeraten hat. Bei MAXCARE und DFV ist das ausgeschlossen.
Steht die Behandlung schon fest, führt der Weg zur Sofortschutz-Variante von ERGO. Für alle anderen entscheidet, ob Sie planbar viel zum Zahnarzt gehen oder gegen den großen Einzelfall vorsorgen.
Diese drei sind nicht das ganze Feld. Wir haben unter anderem auch ottonova und DA Direkt im Einzeltest.
MAXCARE Service: Rechnung einreichen, App und Kündigung
Nach dem Abschluss läuft alles über den Münchener Verein, nicht über MAXCARE.
Zahnarztrechnung einreichen
- Per App: der schnellste Weg. Rechnung direkt in der Praxis abfotografieren, hochladen, Bearbeitungsstand verfolgen. Die App des Münchener Vereins ist für iOS und Android kostenlos und bündelt auch Vertragsdaten und einen Service-Chat.
- Per E-Mail oder Post: an die Leistungsabteilung, wenn Sie es klassisch mögen.
Reichen Sie bei größeren Behandlungen den Heil- und Kostenplan ein, bevor es losgeht. Dann wissen Sie vorab, wie viel erstattet wird, und ersparen sich Diskussionen im Nachhinein.
Kündigung und Mindestvertragslaufzeit
Die Mindestvertragsdauer beträgt 24 Monate. Danach kündigen Sie zum Ende eines Versicherungsjahres, die Frist liegt bei drei Monaten. Direkt nach Erhalt der Police haben Sie außerdem 14 Tage gesetzliches Widerrufsrecht.
Ein tägliches Kündigungsrecht gibt es bei den ZahnGesund-Tarifen nicht. Wenn Sie wechseln wollen, kündigen Sie erst dann, wenn der neue Vertrag steht, und legen den Beginn passgenau auf das Ende des alten. So bleibt keine Lücke, und Ihre Vorversicherungszeit wird vollständig angerechnet.
MAXCARE im Test: unser Fazit
MAXCARE liefert viel Leistung für den Preis, und das ohne die Fußangeln, die in diesem Markt üblich sind. Es gibt keine Wartezeit, die Gesundheitsprüfung ist kurz, und die Anfangsstaffel liegt über dem Marktschnitt. Exklusiv empfehlen wir Familien und allen ab etwa 40, für alle anderen ist Premium unser Favorit.
Für manche ist der Anbieter dennoch der falsche. Ist eine Behandlung bereits angeraten, zahlt MAXCARE dafür nichts, und ein Sofortschutz-Tarif ist dann die bessere Wahl. Und wer zweimal im Jahr zur professionellen Zahnreinigung geht und jeden Euro davon zurückhaben möchte, ist mit einer PZR-Flatrate besser bedient.
Wer zu keiner dieser beiden Gruppen gehört, sollte vor allem auf den Zeitpunkt achten. Je früher Sie abschließen, desto eher ist die Zahnstaffel durchlaufen, wenn Sie den vollen Schutz wirklich brauchen.
Ob ein anderer Anbieter für Ihr Profil mehr leistet, etwa mit kürzerer Staffel oder höherem Budget für die Zahnreinigung, zeigt unser Vergleich mit anderen Zahnzusatzversicherungen.
Häufige Fragen zur MAXCARE Zahnzusatzversicherung
Wer steckt hinter der MAXCARE Zahnzusatzversicherung?
Versichert sind Sie beim Münchener Verein Krankenversicherung a.G., MAXCARE ist der Name, unter dem die Tarife verkauft werden. Die Marke gehört der Innovares Services GmbH, die seit 2023 die ZahnGesund-Tarife des Münchener Vereins vermittelt, davor lief das Geschäft über die Deutsche Familienversicherung. Beitrag und Erstattung sind deshalb identisch mit dem entsprechenden ZahnGesund-Tarif.
Wie gut ist MAXCARE wirklich?
Der Exklusiv-Tarif ist bei Stiftung Warentest (Finanztest 09/2026) mit sehr gut (0,5) Testsieger, geprüft wurden 278 Tarife. Stark sind die vollständige Erstattung von Zahnbehandlungen und der Verzicht auf Wartezeiten. Weniger gut: die Höchstsumme in den ersten vier Jahren und der Ausschluss angeratener Behandlungen.
Was kostet MAXCARE im Monat?
Für 16- bis 25-Jährige kostet Komfort 7,90 € im Monat, Premium 12,90 € und Exklusiv 21,90 €. Diese Beiträge gelten seit der Beitragsanpassung zum 1. April 2026. Maßgeblich ist Ihr Alter, mit dem Wechsel in die nächste Altersgruppe steigt der Beitrag zum folgenden Kalenderjahr. Kinder bis 5 Jahre sind ab 1 € im Monat versichert.
Hat MAXCARE eine Wartezeit?
Nein. Alle drei Tarife verzichten auf Wartezeiten. Ab Vertragsbeginn haben Sie Anspruch auf Leistungen für Zahnbehandlung, Zahnersatz, Prophylaxe und Kieferorthopädie. Begrenzt wird in den ersten vier Kalenderjahren lediglich die Höhe der Erstattung, nicht der Zeitpunkt.
Was zahlt MAXCARE im ersten Jahr?
Im ersten Jahr erstattet MAXCARE bis zu 1.500 € im Exklusiv, 1.000 € im Premium und 900 € im Komfort. Über die ersten vier Kalenderjahre sind es insgesamt 6.000 €, 4.000 € und 3.600 €. Nach einem Unfall entfällt die Begrenzung, und weil das erste Versicherungsjahr am 31. Dezember endet, ist es bei einem Abschluss im Herbst schnell vorbei. Eine Vorversicherung wird unter bestimmten Bedingungen angerechnet.
Wie reiche ich meine Zahnarztrechnung bei MAXCARE ein?
Die Abwicklung läuft über den Münchener Verein. Am schnellsten geht es per Service-App. Rechnung fotografieren, hochladen, fertig. Alternativ senden Sie Rechnung und Heil- und Kostenplan per E-Mail oder Post an die Leistungsabteilung. Legen Sie den Nachweis der Kassenleistung bei, beim ersten Antrag auch den letzten Zahnstatus, sonst verzögert sich die Erstattung.