Zwei Praxen können für dieselbe Zahnkrone Heil- und Kostenpläne ausstellen, die sich um mehrere hundert Euro unterscheiden, ohne dass eine der beiden falsch rechnet. Eine Zahnkrone in Regelversorgung kostet 398,39 Euro, und die gesetzliche Krankenkasse zahlt davon ohne Bonusheft 239,03 Euro (Stand: Januar 2026). Alles darüber tragen Sie selbst. Wenn Sie gerade einen Kostenplan vor sich liegen haben und die Summe unten rechts größer ausfällt als erwartet, lohnt sich das Nachrechnen mehr als das Nachverhandeln. Der Anteil der Kasse steht fest, der private Anteil Ihrer Rechnung nicht.
Das Wichtigste in Kürze
- Eine Vollkrone in Regelversorgung kostet 398,39 Euro, und die gesetzliche Krankenkasse übernimmt davon ohne Bonusheft 239,03 Euro (Stand: Januar 2026).
- Mit zehn Jahren lückenlos geführtem Bonusheft steigt der Festzuschuss für eine Vollkrone auf 298,79 Euro (Stand: Januar 2026).
- Private Kronenleistungen rechnet eine Zahnarztpraxis nach der Gebührenordnung für Zahnärzte zwischen dem 1,0-fachen und dem 3,5-fachen Satz ab, und der Schwellenwert für eine durchschnittliche Leistung liegt beim 2,3-fachen Satz.
- Ein von der Kasse genehmigter Heil- und Kostenplan ist sechs Monate gültig und lässt sich einmal um weitere sechs Monate verlängern.
- Gesetzlich Versicherte haben Anspruch auf eine kostenlose zahnärztliche Zweitmeinung samt zweitem Heil- und Kostenplan.
Warum zwei Kostenpläne für dieselbe Krone weit auseinanderliegen
Der wichtigste Punkt zuerst, weil er beim Vergleichen zweier Angebote fast immer übersehen wird: Der Betrag, den Ihre Krankenkasse beisteuert, ist in beiden Plänen identisch. Der Festzuschuss hängt am zahnärztlichen Befund, nicht am Preis der Behandlung. Ob Ihre Krone 400 oder 1.200 Euro kostet, ändert an den 239,03 Euro nichts.
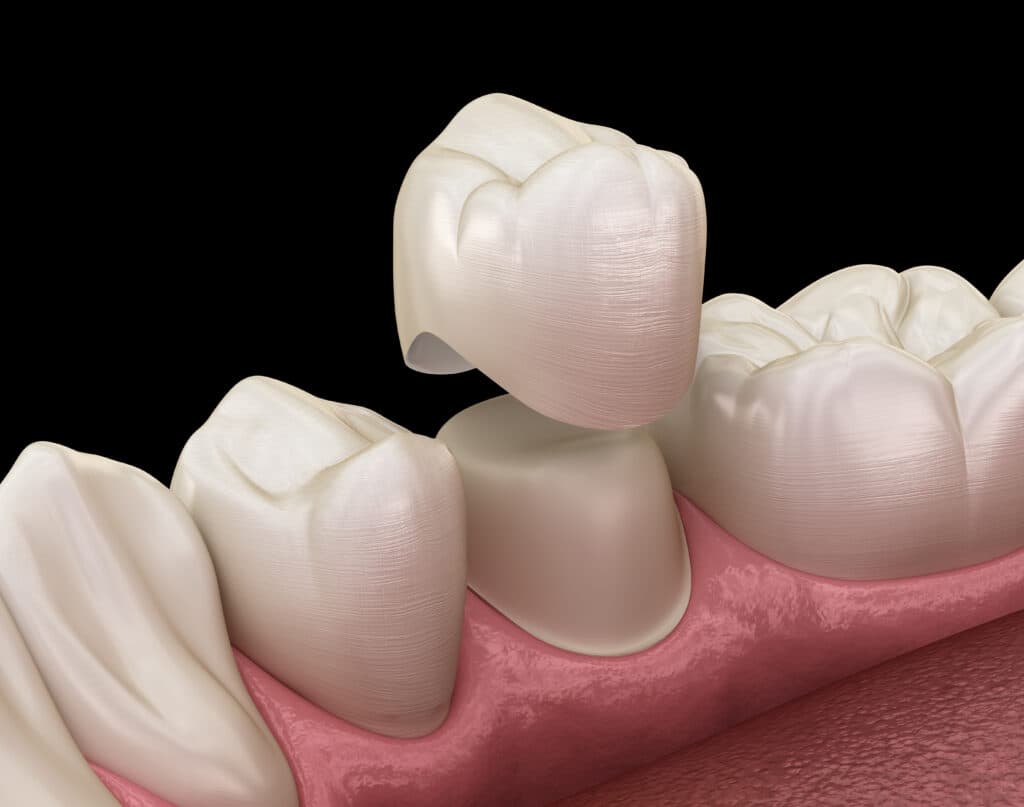
Damit landet die gesamte Differenz zwischen zwei Angeboten in Ihrem Eigenanteil. Sie entsteht an drei Stellen: bei der Versorgungsform, die Sie wählen, bei den Material- und Laborkosten, die Ihre Praxis einkauft, und beim Steigerungsfaktor, mit dem die zahnärztliche Leistung privat berechnet wird. Die ersten beiden sind Ihre Entscheidung. Der dritte ist eine Rechengröße, die die meisten Patienten noch nie gesehen haben, obwohl sie auf jedem privaten Kostenplan steht.
Was die Kasse für Ihre Zahnkrone zahlt und was übrig bleibt
Die gesetzliche Krankenversicherung ordnet jeden Zahnersatz einer Befundklasse zu und zahlt dafür einen festen Betrag. Bekommt Ihr Zahn eine Vollkrone, ist das der Befund 1.1. Reicht eine Teilkrone über die geschädigten Höcker, greift der Befund 1.2. Ist der Zahn so weit zerstört, dass erst ein gegossener Stift die Krone verankern muss, also bei einem Stiftzahn, kommt der Befund 1.5 dazu.
| Befund | Versorgung | ohne Bonusheft (60 %) | nach 5 Jahren (70 %) | nach 10 Jahren (75 %) |
|---|---|---|---|---|
| 1.1 | Vollkrone | 239,03 Euro | 278,87 Euro | 298,79 Euro |
| 1.2 | Teilkrone | 274,36 Euro | 320,09 Euro | 342,95 Euro |
| 1.5 | Gegossener Stiftaufbau | 150,94 Euro | 176,10 Euro | 188,68 Euro |
Stand: Januar 2026. Die Bonusstufen erreichen Sie mit fünf beziehungsweise zehn lückenlos dokumentierten Kontrollterminen im Bonusheft. Ein einziges ausgelassenes Jahr setzt die Zählung zurück.
Bleiben wir beim häufigsten Fall, der Vollkrone nach Befund 1.1. Wenn Sie sich für die Regelversorgung entscheiden, also für die Versorgung, die die Kasse als ausreichend definiert, dann kennen Sie Ihren Eigenanteil auf den Cent genau, bevor Sie die Praxis verlassen.
| Ihr Bonusheft | Festzuschuss der Kasse | Ihr Eigenanteil bei Regelversorgung |
|---|---|---|
| kein Bonusheft | 239,03 Euro | 159,36 Euro |
| 5 Jahre lückenlos | 278,87 Euro | 119,52 Euro |
| 10 Jahre lückenlos | 298,79 Euro | 99,60 Euro |
| Härtefall | 398,39 Euro | 0 Euro |
Zur letzten Zeile eine Klarstellung, weil sie oft falsch wiedergegeben wird: 398,39 Euro sind der vollständige Preis der Regelversorgung. Im Härtefall übernimmt die Kasse genau diesen Betrag zu 100 Prozent und schließt damit Ihren Eigenanteil, allerdings ausschließlich für die Regelversorgung. Wählen Sie eine hochwertigere Krone, zahlen Sie die Mehrkosten auch als Härtefall selbst. Wer als Härtefall gilt, hängt an einer Einkommensgrenze, die wir bei der Zahnprothese mit allen Beträgen aufschlüsseln.
Kurz gesagt: Eine Krone in Regelversorgung kostet Sie zwischen null und 159,36 Euro. Jeder Betrag, der auf Ihrem Kostenplan deutlich darüber steht, gehört einer anderen Versorgungsform an, und dafür gibt es gute Gründe. Sie sollten sie nur kennen, bevor Sie unterschreiben.
Der GOZ-Steigerungsfaktor: warum dieselbe Leistung 52 Prozent teurer sein darf
Sobald Ihre Krone über die Regelversorgung hinausgeht, rechnet Ihre Praxis den zahnärztlichen Anteil nach der Gebührenordnung für Zahnärzte ab, kurz GOZ. Die Formel dahinter ist simpel und öffentlich:
Punktzahl der Leistung × Punktwert × Steigerungsfaktor
Der Punktwert ist gesetzlich festgelegt und beträgt 5,62421 Cent. Die Punktzahl steht für jede Leistung im Gebührenverzeichnis. Beweglich bleibt allein der Steigerungsfaktor zwischen dem 1,0-fachen und dem 3,5-fachen Satz. Diese eine Zahl entscheidet, ob zwei Kostenpläne für die identische Behandlung nah beieinander oder weit auseinander liegen.
Der Gebührenrahmen kennt einen Schwellenwert beim 2,3-fachen Satz. Er steht laut § 5 Absatz 2 GOZ für eine nach Schwierigkeit und Zeitaufwand durchschnittliche Leistung und ist damit der Normalfall, den Ihre Praxis nicht begründen muss. Zwischen dem 2,3-fachen und dem 3,5-fachen Satz gilt dagegen eine schriftliche Begründungspflicht: Ihre Zahnärztin muss benennen, welche Besonderheit der Bemessungskriterien den höheren Satz rechtfertigt.
In Euro lässt sich das an einer runden Rechengröße von 1.000 GOZ-Punkten zeigen:
| Steigerungsfaktor | Honorar für 1.000 GOZ-Punkte |
|---|---|
| 1,0-fach | 56,24 Euro |
| 2,3-fach (Schwellenwert) | 129,36 Euro |
| 3,5-fach (Höchstsatz) | 196,85 Euro |
Zwischen dem Schwellenwert und dem Höchstsatz liegen bei dieser Rechengröße 67,49 Euro, ein Aufschlag von 52,17 Prozent. Dieselbe Krone, dieselbe Leistung, derselbe Zahn. Rechnen Sie den Prozentsatz auf den Honoraranteil Ihres eigenen Kostenplans hoch: Je 100 Euro zahnärztliches Honorar beim 2,3-fachen Satz werden es beim 3,5-fachen 152,17 Euro. Bei einer Krone mit mehreren abgerechneten Positionen summiert sich das schnell auf einen dreistelligen Betrag.
Der Faktor ist keine Willkür. Ein schwierig zu präparierender Zahn weit hinten im Kiefer, eine aufwendige Bissregistrierung oder eine Patientin mit ausgeprägtem Würgereiz rechtfertigen einen höheren Satz sachlich. Nur sollten Sie wissen, dass Sie diese Begründung verlangen dürfen, statt den Faktor als Naturgesetz hinzunehmen.
Der Heil- und Kostenplan: was Sie vor der Unterschrift prüfen
Vor jeder Zahnersatzbehandlung stellt Ihre Praxis einen Heil- und Kostenplan aus. Das ist kein unverbindlicher Kostenvoranschlag, sondern ein gesetzlich vorgeschriebenes Dokument, das Sie vor Behandlungsbeginn bei Ihrer Krankenkasse einreichen und genehmigen lassen. Ohne diese Genehmigung fließt kein Festzuschuss.
Nach der Genehmigung ist der Plan sechs Monate gültig. Sie können ihn einmal um weitere sechs Monate verlängern lassen, eine zweite Verlängerung gibt es nicht. Wer also erst einmal sparen möchte, hat dafür ein Jahr Zeit und muss danach neu beantragen.
Eine Einschränkung sollten Sie kennen, bevor Sie sich auf die Endsumme verlassen: Der genehmigte Plan bindet die Kasse an den Leistungsumfang, nicht an den Endpreis. Material- und Laborkosten dürfen bei der Schlussrechnung abweichen. Ihr Festzuschuss steht dagegen fest, sobald der Befund feststeht.
Bevor Sie unterschreiben, gehen Sie das Formular an diesen Stellen durch:
- Prüfen Sie, welche Versorgungsform angekreuzt ist. Regelversorgung, gleichartige oder andersartige Versorgung stehen im Formular an unterschiedlichen Stellen und entscheiden über Ihren gesamten Eigenanteil.
- Suchen Sie den Steigerungsfaktor in der Honorarspalte. Steht dort mehr als 2,3, fragen Sie nach der schriftlichen Begründung. Sie steht Ihnen zu.
- Lassen Sie sich die Laborkosten getrennt ausweisen. Ein zahntechnisches Labor im Ausland und ein Meisterlabor im Haus unterscheiden sich hier erheblich, und Sie sehen es nur, wenn die Position einzeln aufgeführt ist.
Achtung: Ein abgelehnter Kassenantrag ist keine endgültige Absage. Sie können widersprechen, und der Widerspruch kostet Sie nichts außer dem Schreiben. Ebenso steht Ihnen als gesetzlich Versicherter eine kostenlose zahnärztliche Zweitmeinung samt zweitem Heil- und Kostenplan zu. Bei einer einzelnen Krone mag sich der Aufwand grenzwertig anfühlen. Bei einem Plan mit mehreren Kronen ist er praktisch immer die zwei Termine wert.
Kronenarten und Material: wo Ihr Eigenanteil tatsächlich entsteht
Die Kasse unterscheidet nicht nach Schönheit, sondern nach drei Versorgungsformen. Bei der Regelversorgung bleiben Sie exakt im Rahmen dessen, was die Befundklasse vorsieht, und zahlen nur die Differenz aus der Tabelle oben. Bei der gleichartigen Versorgung bleiben Sie beim Verfahren Krone, wählen aber ein hochwertigeres Material oder eine aufwendigere Verblendung, und alle Mehrkosten gehen an Sie. Bei der andersartigen Versorgung weichen Sie auf ein anderes Verfahren aus, etwa eine Krone auf einem Implantat statt auf dem eigenen Zahn. Auch dann bekommen Sie den Festzuschuss Ihres Befundes, aber eben nur diesen.
Die gängigen Materialien im Überblick:
- Nichtedelmetall-Legierung: die klassische Vollgusskrone im Seitenzahnbereich, im hinteren Bereich Teil der Regelversorgung und damit die Variante ohne Mehrkosten.
- Vollkeramik, meist Lithiumdisilikat: zahnfarben, metallfrei, im Frontzahnbereich optisch die beste Lösung, als gleichartige Versorgung mit Zuzahlung.
- Zirkonoxid: sehr bruchfest und ebenfalls zahnfarben, häufig im Seitenzahnbereich gewählt, wo Kaudruck und Optik zusammenkommen.
- Goldlegierung: langlebig und gut verträglich, durch den Materialpreis aber die teuerste Rechnungsposition im Labor.
- Verblendete Metallkeramik: Metallgerüst mit zahnfarbener Verblendung, im Frontzahnbereich bis zum Eckzahn anteilig Regelversorgung.
Ist der Zahn dagegen nicht mehr zu retten, verschiebt sich die Kostenfrage komplett: Für den Ersatz eines fehlenden Zahns gelten die Befunde der Klasse 2, die wir bei der Zahnbrücke durchrechnen.
Eine Teilkrone ist die Alternative, wenn noch genug gesunde Zahnsubstanz steht. Sie überdeckt nur die geschädigten Höcker, verlangt weniger Beschleifen und bringt mit 274,36 Euro ohne Bonusheft sogar den höheren Festzuschuss als die Vollkrone (Stand: Januar 2026). Ob sie infrage kommt, entscheidet der Befund und nicht der Wunsch. Wenn Ihre Praxis dagegen von einem Inlay spricht, geht es um eine Einlagefüllung und damit um ein völlig anderes Abrechnungssystem, das wir bei der Zahnfüllung erklären.
Rechnen Sie außerdem damit, dass eine Krone irgendwann erneuert werden muss. Wie stark solche Folgekosten über Jahrzehnte ins Gewicht fallen, rechnen wir bei der Teleskopprothese durch.
Zahnzusatzversicherung für Kronen: welche Tarife die Lücke schließen
Der Eigenanteil bei einer Krone ist selten existenzbedrohend, aber er kommt fast nie allein: Wer eine Krone braucht, braucht in den Folgejahren erfahrungsgemäß weitere. Die vier folgenden Anbieter sind für genau diesen Fall sortiert, also für überschaubare Einzelbeträge in regelmäßiger Wiederholung, nicht für einen fünfstelligen Sanierungsplan. Der erste passt für die meisten Leserinnen und Leser, der zweite lohnt sich, wenn Sie einen hohen Steigerungsfaktor auf dem Plan haben, die letzten beiden sind Preisargumente. Alle Angaben Stand: September 2026.
DA Direkt: der breiteste Einstieg für einzelne Kronen
DA Direkt bietet drei Stufen an. Komfort startet bei 6,90 Euro im Monat und erstattet 90 Prozent im Zahnarztnetz und 75 Prozent außerhalb, Premium startet bei 13,90 Euro mit 100 beziehungsweise 90 Prozent, Premium Plus zahlt in beiden Fällen 100 Prozent. Für eine 25-jährige Person nennt der Anbieter im Komfort-Tarif 10,90 Euro im Monat.
Bei einer einzelnen Krone ist die Zahnstaffel, also die Erstattungsgrenze der ersten Vertragsjahre, ausnahmsweise nicht der Engpass. Schon im günstigsten Komfort-Tarif liegt sie im ersten Jahr bei 750 Euro und wächst bis zum vierten Jahr auf 3.000 Euro. Gegen einen Eigenanteil von 159,36 Euro bei Regelversorgung ist das reichlich bemessen, und auch eine Vollkeramikkrone mit deutlichem Aufpreis stößt im ersten Jahr nicht an diese Decke. Achten Sie deshalb eher auf den Erstattungsprozentsatz als auf die Grenze: Zur echten Frage wird die Staffel erst, wenn in einem Jahr mehrere Kronen zusammenkommen. Alle drei Tarife kommen ohne Wartezeit und ohne Gesundheitsfragen aus. Wir halten das für die vernünftigste Wahl, wenn Sie ohne großen Rechercheaufwand einen soliden Schutz für die kommenden Jahre wollen.

ERGO: der Tarif mit dem höchsten GOZ-Erstattungsrahmen
ERGO Dental-Schutz 100 erstattet Kronen, Brücken, Prothesen, Implantate sowie Inlays und Onlays zu 100 Prozent bis zum 5,0-fachen GOZ-Satz. Für dieses Thema ist das die relevanteste Zahl der ganzen Übersicht: Der Erstattungsrahmen liegt deutlich über dem 3,5-fachen Höchstsatz des Gebührenrahmens, sodass Ihnen selbst ein hoch angesetzter Steigerungsfaktor keine Erstattungslücke einbrockt. In den ersten sechs Monaten zahlen Sie nur den halben Beitrag, für eine 26-jährige Person nennt ERGO 8,75 Euro im Monat.
Der Haken gehört dazu: Zahnbehandlung und Prophylaxe stecken nicht in Dental-Schutz 100, sondern im separaten Tarif Dental-Vorsorge. Wer beides möchte, kombiniert und zahlt entsprechend zweimal.

ottonova: transparente Beiträge nach Alter
Zahn70, Zahn85 und Zahn100 erstatten 70, 85 beziehungsweise 100 Prozent. ottonova legt die Beiträge nach Altersgruppen offen, statt nur einen Startpreis zu nennen, und Sie sehen damit vorab, was der Schutz Sie in Ihrem Alter tatsächlich kostet.
| Alter | Zahn70 | Zahn85 | Zahn100 |
|---|---|---|---|
| 18 bis 24 | 8,80 Euro | 9,81 Euro | 15,42 Euro |
| 30 bis 34 | 11,60 Euro | 17,80 Euro | 28,44 Euro |
| 55 bis 59 | 21,38 Euro | 35,83 Euro | 66,33 Euro |
Beiträge je Monat, Stand: September 2026. Sofortschutz ohne Wartezeit gilt in allen drei Stufen. Anders als bei den beiden Anbietern davor stehen hier allerdings drei Gesundheitsfragen im Antrag: zu fehlenden Zähnen, zu Prothesenersatz und zu Parodontose. Wenn bei Ihnen bereits Zähne fehlen, lesen Sie diese Stelle besonders genau.

Die Bayerische: wenn nur die Regelversorgung abgesichert werden soll
Die Bayerische deckt mit ZAHN Smart, Komfort und Prestige ein breites Preisfeld ab. Smart beginnt bei 4,80 Euro im Monat und erstattet 75 Prozent, Komfort startet bei 16,50 Euro, Prestige bei 17,50 Euro mit voller Erstattung. Interessant ist die mittlere Stufe: Komfort erstattet 80 bis 90 Prozent und dabei 100 Prozent der Regelversorgung. Wer sich bewusst für die Regelversorgungskrone entscheidet, bekommt den verbleibenden Eigenanteil von 159,36 Euro damit vollständig ersetzt. Wartezeiten gibt es in keinem der Tarife.
Für ein Vollkeramik-Gebiss ist Smart mit seinen 75 Prozent zu knapp bemessen. Als günstiger Grundschutz für jemanden, der ohnehin bei der Kassenversorgung bleiben will, ist er dagegen ehrlich kalkuliert.

Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine zahnärztliche Untersuchung, Diagnose oder Behandlung. Welches Kronenmaterial für Ihren Zahn infrage kommt und ob nach dem Beschleifen genug eigene Substanz für eine Teilkrone stehen bleibt oder eine Vollkrone nötig wird, beurteilt allein die behandelnde Praxis am Befund und hält das Ergebnis im Heil- und Kostenplan fest.
Häufige Fragen zur Zahnkrone
Was kostet eine Zahnkrone und was zahlt die Kasse davon?
Eine Zahnkrone in Regelversorgung kostet 398,39 Euro, und die gesetzliche Krankenkasse zahlt davon ohne Bonusheft 239,03 Euro (Stand: Januar 2026). Ihr Eigenanteil beträgt damit 159,36 Euro und sinkt mit lückenlosem Bonusheft auf 119,52 Euro nach fünf und 99,60 Euro nach zehn Jahren. Wählen Sie ein hochwertigeres Material, bleibt der Zuschuss der Kasse unverändert, und die gesamten Mehrkosten tragen Sie.
Warum unterscheiden sich zwei Kostenpläne für dieselbe Krone?
Weil der private Honoraranteil mit einem Steigerungsfaktor zwischen dem 1,0-fachen und dem 3,5-fachen Satz multipliziert wird. Zwischen dem üblichen 2,3-fachen Schwellenwert und dem 3,5-fachen Höchstsatz liegen 52,17 Prozent Aufschlag auf das zahnärztliche Honorar. Dazu kommen unterschiedliche Material- und Laborkosten. Der Anteil der Krankenkasse ist in beiden Plänen dagegen exakt gleich hoch.
Übernimmt die Krankenkasse eine Keramikkrone?
Die Kasse zahlt auch für eine Keramikkrone den Festzuschuss der zutreffenden Befundklasse, bei einer Vollkrone also 239,03 Euro ohne Bonusheft (Stand: Januar 2026). Im Frontzahnbereich bis zum Eckzahn ist eine zahnfarbene Verblendung anteilig Regelversorgung, im Seitenzahnbereich nicht. Alles, was über die Regelversorgung hinausgeht, gilt als gleichartige Versorgung und ist eine Zuzahlung von Ihnen.
Wie lange ist ein Heil- und Kostenplan gültig?
Nach der Genehmigung durch Ihre Krankenkasse ist der Heil- und Kostenplan sechs Monate gültig. Sie können ihn einmal um weitere sechs Monate verlängern lassen, danach ist keine zweite Verlängerung mehr möglich. Läuft die Frist ab, muss Ihre Praxis einen neuen Plan erstellen und erneut einreichen.
Kann ich den Steigerungsfaktor auf meiner Rechnung anfechten?
Ab dem 2,3-fachen Satz muss Ihre Praxis schriftlich begründen, welche Besonderheit der Bemessungskriterien den höheren Faktor rechtfertigt. Fehlt diese Begründung, fordern Sie sie an. Überzeugt sie Sie nicht, können Sie der Rechnung widersprechen und parallel eine kostenlose Zweitmeinung mit einem eigenen Heil- und Kostenplan einholen, bevor die Behandlung beginnt.
Lohnt sich eine Zahnzusatzversicherung, wenn die Krone schon geplant ist?
Für die bereits angeratene Krone in aller Regel nicht: Versicherer schließen laufende und angeratene Behandlungen aus, auch in Tarifen ohne Wartezeit und ohne Gesundheitsfragen. Sinnvoll ist der Abschluss für alles, was danach kommt, und das ist bei einer ersten Krone erfahrungsgemäß nicht wenig. Einen Überblick über die Tarifwelt insgesamt finden Sie bei der Zahnzusatzversicherung.