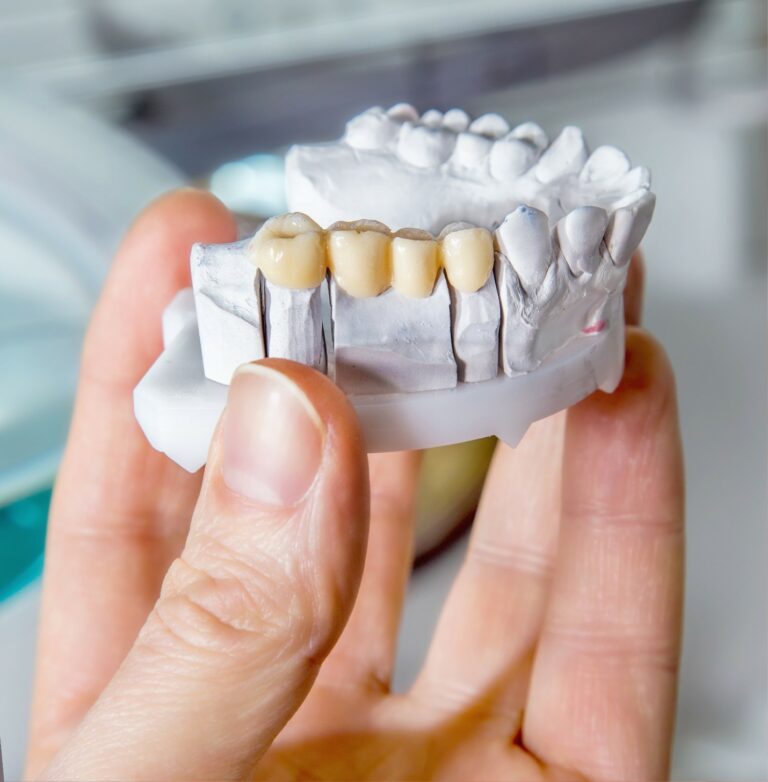
Ein fehlender Zahn lässt sich auf zwei Wegen ersetzen, und die gesetzliche Krankenkasse behandelt diese beiden Wege sehr unterschiedlich. Bis eine Lücke entsteht, hat der Zahn meist schon eine Füllung hinter sich, bevor er nicht mehr zu erhalten war. Eine Zahnbrücke für einen fehlenden Zahn kostet in der Regelversorgung 921,60 Euro, und die Kasse übernimmt davon ohne Bonusheft 552,96 Euro (Stand: Januar 2026). Für dieselbe Lücke fällt der Zuschuss beim Implantat deutlich kleiner aus. Wenn Ihre Praxis Ihnen beide Varianten angeboten hat und Sie zwischen Preis, Nachbarzähnen und Haltbarkeit abwägen, rechnen Sie beide Wege bis zu Ihrem Eigenanteil durch. Dort liegen sie weiter auseinander, als die Gesamtpreise vermuten lassen.
Das Wichtigste in Kürze
- Eine Brücke für einen fehlenden Zahn kostet in der Regelversorgung 921,60 Euro, und die gesetzliche Krankenkasse übernimmt davon ohne Bonusheft 552,96 Euro (Stand: Januar 2026).
- Mit zehn Jahren lückenlos geführtem Bonusheft steigt der Festzuschuss für eine Brücke bei einem fehlenden Zahn auf 691,20 Euro (Stand: Januar 2026).
- Beim Implantat berechnet die Krankenkasse den Festzuschuss nur für die Krone auf dem Implantat, nach den Sätzen der Befundklasse 1 und damit ab 239,03 Euro (Stand: Januar 2026).
- Zahnersatz im Ausland kostet laut Anbieterangaben 30 bis 70 Prozent weniger als in Deutschland, wobei Reise-, Übernachtungs- und Nachsorgekosten in dieser Ersparnis nicht enthalten sind.
Brücke oder Implantat: die Entscheidung vor der Kostenfrage
Die Brücke hängt an den Nachbarzähnen. Damit sie hält, werden die beiden Zähne links und rechts der Lücke beschliffen und überkront, auch wenn sie vollkommen gesund sind. Das ist der eigentliche Preis dieser Lösung, und er steht auf keinem Kostenplan. Ein Implantat lässt die Nachbarzähne unberührt, braucht dafür aber ausreichend Kieferknochen, mehrere Monate Einheilzeit und einen chirurgischen Eingriff.
Faustregel: Sind die Nachbarzähne ohnehin behandlungsbedürftig oder bereits überkront, spricht wenig gegen die Brücke, weil das Beschleifen dann kein zusätzlicher Schaden ist. Sind sie unversehrt und Sie sind noch jung, wiegt das Argument für das Implantat schwer, weil Sie zwei gesunde Zähne dauerhaft aus der Rechnung halten.
Die Verbraucherzentrale ordnet Krone, Brücke und Implantat ausdrücklich als eine dreifache Kostenentscheidung ein, bei der mehrere Kostenvoranschläge den größten Hebel darstellen. Die Festzuschussbeträge zeigen dasselbe aus der anderen Richtung: Ihr Zuschuss hängt daran, welchen Weg Sie einschlagen, und dieser Unterschied lässt sich beziffern.
Was eine Zahnbrücke kostet und was die Kasse davon zahlt
Für Zahnersatz zahlt die gesetzliche Krankenversicherung einen festen Betrag je Befund. Wie groß Ihre Lücke ist und wo im Kiefer sie liegt, entscheidet über die Befundklasse und damit über Ihren Zuschuss. Für Brücken sind die Befunde der Klasse 2 einschlägig.
| Befund | Was | ohne Bonusheft (60 %) | nach 5 Jahren (70 %) | nach 10 Jahren (75 %) |
|---|---|---|---|---|
| 2.1 | Brücke bei einem fehlenden Zahn | 552,96 Euro | 645,12 Euro | 691,20 Euro |
| 2.2 | Brücke bei zwei fehlenden Zähnen | 631,10 Euro | 736,29 Euro | 788,88 Euro |
| 2.4 | Frontzahnlücke mit vier fehlenden Zähnen | 772,74 Euro | 901,53 Euro | 965,93 Euro |
Stand: Januar 2026. Die höheren Stufen bekommen Sie mit fünf beziehungsweise zehn lückenlos dokumentierten Kontrollterminen im Bonusheft, und ein einziges versäumtes Jahr setzt die Zählung zurück.
Für den häufigsten Fall, die Brücke über einen einzelnen fehlenden Zahn nach Befund 2.1, lässt sich Ihr Eigenanteil exakt beziffern, solange Sie bei der Regelversorgung bleiben:
| Ihr Bonusheft | Festzuschuss der Kasse | Ihr Eigenanteil bei Regelversorgung |
|---|---|---|
| kein Bonusheft | 552,96 Euro | 368,64 Euro |
| 5 Jahre lückenlos | 645,12 Euro | 276,48 Euro |
| 10 Jahre lückenlos | 691,20 Euro | 230,40 Euro |
| Härtefall | 921,60 Euro | 0 Euro |
Die letzte Zeile wird häufig missverstanden. 921,60 Euro sind der volle Preis der Regelversorgungsbrücke, und im Härtefall trägt die Kasse diesen Preis vollständig, sodass für Sie nichts übrig bleibt. Sobald Sie eine hochwertigere Ausführung wählen, gilt das nicht mehr: Mehrkosten bleiben auch im Härtefall Ihre. Wer die Einkommensgrenzen erfüllt, lesen Sie bei der Zahnprothese nach.
Über die Regelversorgung hinaus wird es unübersichtlich. Vollkeramik statt Metallgerüst kostet mehr Material, ein Meisterlabor kostet mehr als ein Auslandslabor, und der zahnärztliche Honoraranteil wird privat mit einem Steigerungsfaktor multipliziert. Wie stark dieser Faktor allein den Preis bewegt und was auf dem Heil- und Kostenplan zu prüfen ist, rechnen wir bei der Zahnkrone durch. Fest bleibt in jedem dieser Fälle nur eines: Ihre 552,96 Euro von der Kasse ändern sich nicht.
Dieselbe Lücke als Implantat: warum der Zuschuss kleiner ausfällt
Hier wird die Entscheidung finanziell konkret. Beim Implantat berechnet die Krankenkasse den Festzuschuss ausschließlich für die Suprakonstruktion, also die Krone, die oben auf dem Implantat sitzt. Angesetzt werden dafür die Sätze der Befundklasse 1. Für den Implantatkörper selbst und für die Operation gibt es keinen Cent.
| Ihr Bonusheft | Brücke (Befund 2.1) | Implantatkrone (Befundklasse 1) | Differenz |
|---|---|---|---|
| kein Bonusheft | 552,96 Euro | 239,03 Euro | 313,93 Euro |
| 5 Jahre lückenlos | 645,12 Euro | 278,87 Euro | 366,25 Euro |
| 10 Jahre lückenlos | 691,20 Euro | 298,79 Euro | 392,41 Euro |
Stand: Januar 2026. Sie starten beim Implantat also mit 313,93 bis 392,41 Euro weniger Zuschuss in eine Behandlung, die ohnehin die aufwendigere von beiden ist. Kommt ein Knochenaufbau dazu, wächst die Rechnung weiter, während Ihr Zuschuss unverändert bleibt.
Das macht das Implantat nicht zur falschen Wahl. Es verschiebt nur die Frage: Sie zahlen den Aufpreis dafür, dass zwei gesunde Nachbarzähne unangetastet bleiben. Ob Ihnen das den Betrag wert ist, ist eine Abwägung, die niemand Ihnen abnimmt. Unsere Position dazu ist unaufgeregt: Bei bereits überkronten Nachbarzähnen ist die Brücke die wirtschaftlich klar bessere Lösung, bei gesunden Nachbarzähnen und tragfähigem Knochen lohnt sich der Mehrpreis fürs Implantat meistens.
Brückenarten: festsitzender Zahnersatz ohne Implantate
Eine Brücke ist der klassische festsitzende Zahnersatz ohne Implantate. Sie besteht aus den Ankerkronen auf den Pfeilerzähnen und dem Brückenglied dazwischen, das den fehlenden Zahn ersetzt. Die Bauform richtet sich nach Lage und Größe der Lücke:
- Konventionelle Brücke: zwei beschliffene Pfeilerzähne tragen ein Brückenglied. Die Standardlösung und im Rahmen der Regelversorgung abrechenbar.
- Klebebrücke, auch Marylandbrücke: das Brückenglied wird mit dünnen Metall- oder Keramikflügeln an die Innenseiten der Nachbarzähne geklebt. Die Nachbarzähne bleiben nahezu unversehrt, weshalb sie vor allem bei jungen Menschen und im Frontzahnbereich zum Einsatz kommt.
- Freiendbrücke: nur auf einer Seite verankert, wenn hinter der Lücke kein Pfeilerzahn mehr steht. Statisch anspruchsvoll und nicht überall möglich.
- Implantatgetragene Brücke: die Anker sitzen auf Implantaten statt auf eigenen Zähnen. Damit verlässt die Versorgung den Bereich ohne Implantate wieder.
Wird die Lücke zu groß, endet die Brücke als Option. Ab einer bestimmten Ausdehnung reichen die verbliebenen Pfeilerzähne statisch nicht mehr, und die Praxis wird eine herausnehmbare Teilprothese vorschlagen. Dahinter steckt eine andere Statik mit eigenen Befundklassen und eigenen Festzuschussbeträgen, an der Qualität der Versorgung liegt es nicht.
Zahnersatz im Ausland: was die Ersparnis wirklich kostet
Sobald die Summen wachsen, und erst recht wenn Sie den Implantatweg erwägen, kommt die Frage nach einer Behandlung im Ausland auf. Laut Anbieterangaben liegt die Ersparnis je nach Land bei 30 bis 70 Prozent gegenüber deutschen Preisen. Die Kliniken selbst nennen Einstiegspreise von etwa 350 Euro je Implantat in der Türkei, etwa 620 Euro in Ungarn und etwa 700 Euro in Polen. Diese Zahlen stammen von den behandelnden Anbietern selbst und nicht von einer Behörde oder einem Verbraucherverband, weshalb sie eher die günstigsten Fälle abbilden als den Regelfall.
Einige Posten fehlen in dieser Rechnung regelmäßig, und jeder einzelne kann die Ersparnis aufzehren:
- Nachsorge: Zahnersatz braucht Kontrolle, Nachjustierung und im Schadensfall Reparatur. Jeder dieser Termine bedeutet entweder eine erneute Reise oder eine Praxis in Deutschland, die die Arbeit übernimmt.
- Haftung und Gewährleistung: Viele deutsche Praxen lehnen Nachbesserungen an Implantatsystemen ab, die sie nicht kennen und für die sie keine Ersatzteile führen. Eine Gewährleistung im Ausland durchzusetzen ist ungleich aufwendiger als vor Ort.
- Reise- und Übernachtungskosten: Sie fallen in den genannten Preisen nicht an, in Ihrem Haushaltsbudget schon, und meist mehrfach, weil Behandlung und Eingliederung selten in einer Reise zusammenfallen.
Tipp: Wenn Sie diesen Weg trotzdem prüfen, lassen Sie sich vor der Abreise schriftlich geben, welches Implantatsystem und welches Material verbaut werden. Mit dieser Angabe können Sie in einer Praxis in Deutschland vorab klären, ob sie eine spätere Nachsorge überhaupt übernimmt. Diese eine Auskunft entscheidet mehr über das Risiko als jeder Preisvergleich.
Zahnzusatzversicherung für Brücken: worauf es bei größeren Summen ankommt
Bereits die Regelversorgung kostet bei einer Brücke insgesamt 921,60 Euro, und sobald Sie diesen Rahmen verlassen, wächst Ihr Eigenanteil spürbar schneller als bei einer einzelnen Krone. Danach sind die folgenden vier Anbieter sortiert: Entscheidend sind hier die Zahnstaffel, also die Erstattungsgrenze der ersten Vertragsjahre, und die Frage, ob Gesundheitsfragen im Weg stehen. Der erste Tarif hat die höchste Grenze im ersten Jahr, der letzte erstattet als einziger den Rechnungsbetrag inklusive der Kassenleistung. Alle Angaben Stand: September 2026.
Eine Einschränkung vorweg, weil sie genau die Menschen betrifft, die diese Seite mit einem Kostenplan in der Hand aufrufen: Steht Ihre Brücke bereits im Heil- und Kostenplan, trägt kein Zusatztarif sie mit. Versicherer schließen laufende und bereits angeratene Behandlungen aus, und daran ändert weder eine fehlende Wartezeit noch der Verzicht auf Gesundheitsfragen etwas. Beides beschleunigt den Schutz für die nächste Versorgung, es öffnet ihn nicht rückwirkend für die aktuelle. Weil eine erste Brücke selten die letzte Arbeit an einem Gebiss bleibt, kann sich der Abschluss trotzdem lohnen, nur eben für das, was danach kommt.
DFV: die höchste Erstattungsgrenze im ersten Jahr
Die Deutsche Familienversicherung staffelt ihren ZahnSchutz über vier Stufen, die Zahnersatz und Zahnbehandlung jeweils gleich hoch erstatten:
| Tarif | Beitrag ab | Erstattung |
|---|---|---|
| ZahnSchutz Basis | 9,10 Euro | 50 Prozent |
| ZahnSchutz Komfort | 12,60 Euro | 70 Prozent |
| ZahnSchutz Premium | 14,30 Euro | 80 Prozent |
| ZahnSchutz Exklusiv 100 | 17,80 Euro | 100 Prozent |
Beiträge je Monat, Stand: September 2026.
Eine Brücke ist eine mehrgliedrige Arbeit: zwei Ankerkronen, dazwischen das Brückenglied, und jedes Glied bringt eigene Material- und Laborkosten mit. Die gesamte Summe trifft Sie deshalb in einer einzigen Rechnung und damit in einem einzigen Vertragsjahr. Die Zahl, an der Sie einen Tarif für diesen Fall messen sollten, ist folglich die Erstattungsgrenze des ersten Jahres, und im Exklusiv-Tarif liegt sie bei 1.750 Euro. Danach steigt sie über 3.500 und 5.250 Euro auf 7.000 Euro nach vier Jahren, ab dem 49. Monat fällt sie ganz weg. Wird die Lücke größer und die Brücke nach Befund 2.2 entsprechend länger, ist dieser Vorsprung im ersten Jahr der eigentliche Grund für die Wahl. Dazu kommt der Punkt, der bei einem bereits geschädigten Gebiss oft den Ausschlag gibt: Keine der vier Stufen stellt Gesundheitsfragen, und keine hat eine Wartezeit.

Münchener Verein: gestaffelte Prozentsätze mit Bonusheft-Aufschlag
Der Münchener Verein bietet ZahnGesund 75+, 85+ und 100 an. Die Prozentsätze steigen von bis zu 80 Prozent im Einstiegstarif über bis zu 90 Prozent bis zu 100 Prozent in der Spitzenstufe, und wer sein Bonusheft lückenlos führt, bekommt in den beiden unteren Stufen fünf Prozentpunkte obendrauf, also maximal 85 beziehungsweise 95 Prozent. Zahnbehandlung ist in allen drei Tarifen zu 100 Prozent abgedeckt, Wartezeiten gibt es keine.
Die Staffeln laufen von 900 auf 3.600 Euro in ZahnGesund 75+, von 1.000 auf 4.000 Euro in 85+ und von 1.500 auf 6.000 Euro in ZahnGesund 100, jeweils über die ersten vier Jahre. Wer das Bonusheft ohnehin pflegt, weil es beim Festzuschuss ebenfalls zählt, holt hier ein zweites Mal etwas dafür heraus. Das ist eine der wenigen Stellen, an denen sich die Disziplin beim Kontrolltermin doppelt auszahlt.
HanseMerkur: hohe Erstattung mit einem Blick auf den Beitragssprung
HanseMerkur führt fünf Tarife. Für Zahnersatz relevant sind EZL mit 100 Prozent und EZK mit 90 Prozent bei privatzahnärztlicher und 100 Prozent bei kassenzahnärztlicher Versorgung. Beide decken Zahnbehandlung vollständig ab und erstatten Prophylaxe bis 130 Euro im Jahr. Achten Sie bei der Tarifwahl auf die Wartezeit: Nur EZK und EZL kommen ohne aus, die übrigen drei Tarife tragen sechs Monate.
Einen Punkt sollten Sie vor dem Abschluss selbst nachrechnen. HanseMerkur nennt für eine 18-jährige Person im EZL-Tarif 8,84 Euro im Monat und für eine 30-jährige 30,85 Euro. Zwischen diesen beiden Altersstufen liegt ein sehr steiler Sprung, und wenn Sie zwischen 20 und 30 sind, sollten Sie den Beitrag für Ihr konkretes Alter abrufen, statt vom Einstiegspreis auszugehen.

NÜRNBERGER: erstattet den Rechnungsbetrag inklusive Kassenleistung
Der Tarif Z100 der NÜRNBERGER geht einen anderen Weg als die meisten: Er erstattet 100 Prozent des Rechnungsbetrags einschließlich der Leistung der gesetzlichen Kasse. Bei einer Brücke, bei der der Festzuschuss von 552,96 Euro ohnehin einen erheblichen Teil der Regelversorgung trägt, verschiebt diese Rechenweise die Erstattungsgrenze spürbar nach oben. Die Staffel liegt bei 1.000, 2.000, 3.000 und 4.000 Euro in den ersten vier Jahren, danach entfällt die Grenze. Wartezeit und Gesundheitsfragen gibt es keine, für Prophylaxe sind mindestens 100 Euro im Versicherungsjahr vorgesehen.

Was Sie bei einer Brücke prüfen lassen sollten
Der Heil- und Kostenplan muss vor Behandlungsbeginn bei Ihrer Krankenkasse eingereicht und genehmigt werden, sonst fließt kein Festzuschuss. Nutzen Sie die Zeit bis dahin für eine kostenlose zahnärztliche Zweitmeinung, auf die Sie als gesetzlich versicherte Person Anspruch haben.
Bei einer Brücke geht es dabei um mehr als um den Preis. Die zweite Praxis beurteilt auch die Frage, die über die Lebensdauer der Versorgung entscheidet: Tragen die vorgesehenen Pfeilerzähne die Konstruktion wirklich, oder wäre eine andere Bauform die haltbarere Lösung? Ein Pfeilerzahn, der nach wenigen Jahren nachgibt, nimmt die gesamte Brücke mit, und dann steht die Rechnung ein zweites Mal vor Ihnen.
Holen Sie außerdem einen zweiten Kostenvoranschlag ein. Bei einer dreigliedrigen Brücke steckt ein erheblicher Teil der Summe in den zahntechnischen Leistungen, und zwischen einem Auslandslabor und einem Meisterlabor im Haus liegen Beträge, die den Abstand zweier Angebote allein schon erklären können.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine zahnärztliche Untersuchung, Diagnose oder Behandlung. Ob Ihre Nachbarzähne eine Brücke überhaupt tragen können, hängt von Wurzelzustand, Knochenverankerung und Ausdehnung der Lücke ab, und diese Beurteilung leistet allein die behandelnde Praxis, bevor sie den Heil- und Kostenplan aufstellt.
Häufige Fragen zur Zahnbrücke
Was kostet eine Zahnbrücke und was zahlt die Kasse davon?
Eine Zahnbrücke für einen fehlenden Zahn kostet in der Regelversorgung 921,60 Euro, und die gesetzliche Krankenkasse übernimmt davon ohne Bonusheft 552,96 Euro (Stand: Januar 2026). Ihr Eigenanteil beträgt damit 368,64 Euro und sinkt mit lückenlosem Bonusheft auf 276,48 Euro nach fünf und 230,40 Euro nach zehn Jahren. Bei zwei fehlenden Zähnen steigt der Zuschuss auf 631,10 Euro ohne Bonusheft.
Ist eine Brücke oder ein Implantat günstiger?
Die Brücke ist in fast allen Fällen die günstigere Lösung, und der Abstand ist größer als die reinen Behandlungspreise vermuten lassen. Für dieselbe einzelne Lücke bekommen Sie als Brücke ohne Bonusheft 552,96 Euro von der Kasse, beim Implantat dagegen nur den Festzuschuss für die Krone nach Befundklasse 1, also 239,03 Euro (Stand: Januar 2026). Das sind 313,93 Euro Unterschied, bevor der höhere Behandlungspreis des Implantats überhaupt zählt.
Müssen für eine Brücke gesunde Zähne beschliffen werden?
Bei der konventionellen Brücke ja: Die beiden Pfeilerzähne werden beschliffen und überkront, auch wenn sie gesund sind. Eine Ausnahme ist die Klebebrücke, bei der das Brückenglied mit dünnen Flügeln an den Innenflächen der Nachbarzähne befestigt wird und diese nahezu unversehrt bleiben. Sie kommt vor allem im Frontzahnbereich und bei jüngeren Patienten in Betracht.
Zahlt die Kasse eine Vollkeramikbrücke?
Die Kasse zahlt auch dann den Festzuschuss Ihres Befundes, bei einem fehlenden Zahn also 552,96 Euro ohne Bonusheft (Stand: Januar 2026). Der Betrag ändert sich durch die Materialwahl nicht. Eine Vollkeramikbrücke gilt als gleichartige Versorgung, sämtliche Mehrkosten gegenüber der Regelversorgung tragen Sie selbst.
Lohnt sich eine Zahnbrücke aus dem Ausland?
Laut Anbieterangaben sparen Sie im Ausland 30 bis 70 Prozent, allerdings ohne Reise-, Übernachtungs- und Nachsorgekosten. Der entscheidende Punkt ist nicht der Preis, sondern die Betreuung danach: Klären Sie vor der Abreise schriftlich das verwendete System und fragen Sie eine Praxis in Deutschland, ob sie die Nachsorge übernimmt. Ohne diese Zusage tragen Sie das Reparaturrisiko allein. Welche Tarife den Eigenanteil hierzulande auffangen, zeigt unser Überblick zur Zahnzusatzversicherung.