Das Wichtigste in Kürze
- Sechs Tarife: Die Allianz verkauft drei Leistungsstufen, jede davon mit und ohne Alterungsrückstellung. Sie entscheiden zweimal.
- Preis: Für MeinZahnschutz 100 verlangt die Allianz mit 30 Jahren 46,80 Euro im Monat mit Alterungsrückstellung und 18,77 Euro ohne.
- Rücklage: Das teurere Modell legt Geld für später zurück, damit der Beitrag im Alter weniger stark steigt. Es rechnet sich erst nach Jahrzehnten.
- Aufnahme: Eine Wartezeit gibt es nicht, Gesundheitsfragen schon. Die Allianz fragt nach fehlenden Zähnen und nach laufenden oder geplanten Behandlungen.
- Ihr nächster Schritt: Stellen Sie den Antrag, bevor Ihre Zahnärztin eine Behandlung anrät, denn ab dann müssen Sie diese angeben.

Die Allianz Zahnzusatzversicherung im Überblick
Hinter den sechs Tarifen steckt ein einziges Produkt, das die Allianz MeinZahnschutz nennt. Die Zahl im Tarifnamen ist der Erstattungssatz für Zahnersatz: 75, 90 oder 100 Prozent.
Die zweite Entscheidung betrifft nicht die Leistung, sondern die Kalkulation. Jede Stufe gibt es zusätzlich als AR-Variante, bei der ein Teil Ihres Beitrags für das Alter zurückgelegt wird. Das erklärt, warum die Allianz Zahnzusatzversicherung im Vergleichsrechner mit demselben Tarifnamen zu zwei sehr verschiedenen Preisen auftaucht.
Zahnbehandlung und Prophylaxe erstattet die Allianz in allen drei Stufen zu 100 Prozent, auch im günstigsten Tarif. Eine Wartezeit gibt es nicht, der Schutz gilt ab Vertragsbeginn. In den ersten drei Kalenderjahren begrenzt allerdings eine gestaffelte Obergrenze, was insgesamt ausgezahlt wird.
Der Online-Abschluss steht Erwachsenen von 18 bis 64 Jahren offen, Kinder versichert die Allianz bis unter 16 Jahren. Die AR-Varianten gibt es erst ab 21 Jahren.
Wo die Allianz stark ist und wo Sie genau hinsehen müssen
Die Allianz macht beim Leistungsumfang wenig falsch. Ihre Schwächen sitzen in der Antragsstrecke und in der Preisstruktur, also an zwei Stellen, die ein Vergleichsrechner nicht anzeigt.
Das spricht für die Allianz
Der günstigste Tarif ist nicht der abgespeckte Tarif. Zahnbehandlung und Prophylaxe laufen auch in MeinZahnschutz 75 mit voller Erstattung, gespart wird nur beim Zahnersatz. Wer vor allem Angst vor einer teuren Wurzelbehandlung hat, braucht die oberste Stufe deshalb nicht zwingend.
- Ab dem vierten Kalenderjahr erstattet die Allianz unbegrenzt. Unter den sechs Anbietern, die wir für diesen Vergleich geprüft haben, kommt keiner früher aus der Begrenzung heraus; bei der BarmeniaGothaer etwa läuft die Staffel über vier Jahre.
- Kieferorthopädie ist bis 21 Jahre mit einer eigenen Höchstgrenze abgedeckt, statt pauschal ausgeschlossen zu werden.
- Die AR-Variante gibt es für jede der drei Stufen. Wenn Sie jung einsteigen und den Vertrag wirklich behalten wollen, können Sie diese Entscheidung bewusst treffen, statt sie vom Anbieter abgenommen zu bekommen.
- Sechs Allianz-Tarife liefen im aktuellen Prüfzyklus von Stiftung Warentest mit. Der Anbieter versteckt sich also nicht vor einem unabhängigen Test.
Das sollten Sie vorher wissen
Vier Punkte klärt die Werbeseite nicht, und die ersten drei davon kosten Sie Geld, wenn Sie sie übersehen.
- Die Allianz erhebt keine Wartezeit, prüft Ihre Zähne im Antrag aber sehr wohl. Klären Sie deshalb vor dem Ausfüllen, ob bei Ihnen etwas angeraten oder geplant ist.
- Das erste Versicherungsjahr endet am 31. Dezember, unabhängig davon, wann Sie unterschreiben. Ein Vertrag ab November hat sein erstes Jahr nach wenigen Wochen hinter sich, erreicht die nächste Stufe der Staffel dafür aber früher.
- Der Aufpreis für die Alterungsrückstellung beträgt bei MeinZahnschutz 100 im Alter von 30 Jahren 28,03 Euro im Monat. Wählen Sie das Modell nur, wenn Sie den Vertrag über Jahrzehnte halten wollen.
- Bleaching erstattet die Allianz mit 150 Euro je zwei Versicherungsjahre. Als Kaufgrund taugt diese Position nicht, rechnen Sie sie beim Vergleich heraus.
Welche Tarife bietet die Allianz Zahnzusatzversicherung?
Die Allianz führt drei Leistungsstufen unter dem Namen MeinZahnschutz: 75, 90 und 100. Jede davon gibt es zusätzlich als AR-Variante, macht sechs Tarife. Die Leistung ist in beiden Preismodellen identisch, unterschiedlich ist nur, wie der Beitrag kalkuliert wird.
| Leistung | MeinZahnschutz 75 | MeinZahnschutz 90 | MeinZahnschutz 100 |
|---|---|---|---|
| Zahnersatz | 75 % | 90 % | 100 % |
| Zahnbehandlung | 100 % | 100 % | 100 % |
| Prophylaxe | 100 % | 100 % | 100 % |
| Kieferorthopädie unter 21 Jahren | 75 % bis 2.000 Euro | 90 % bis 2.500 Euro | 100 % bis 3.000 Euro |
| Bleaching | 100 % bis 150 Euro je 2 Versicherungsjahre | wie MZ 75 | wie MZ 75 |
Stand: 16. September 2026, Angaben der Allianz.
Wir halten MeinZahnschutz 100 für die sinnvollste Stufe, solange Sie ohne Alterungsrückstellung abschließen. Der Abstand zum Einstiegstarif beträgt 5,83 Euro im Monat, und dafür bekommen Sie zwei Dinge gleichzeitig: den vollen Erstattungssatz beim Zahnersatz und die doppelte Obergrenze in den ersten drei Jahren.
MeinZahnschutz 90 ist der Tarif ohne eigenes Argument. Er kostet 2,95 Euro mehr als die 75er-Stufe und liegt bei der Obergrenze genau dazwischen. Wer schon aufrüstet, kann die letzten 2,88 Euro auch noch mitnehmen.
Anders sieht es aus, wenn Sie den Beitrag hart deckeln müssen. Dann ist MeinZahnschutz 75 kein schlechter Kompromiss, weil die laufende Zahnbehandlung ohnehin voll erstattet wird und Sie nur beim Zahnersatz ein Viertel selbst tragen.
Was kostet die Allianz Zahnzusatzversicherung im Monat?
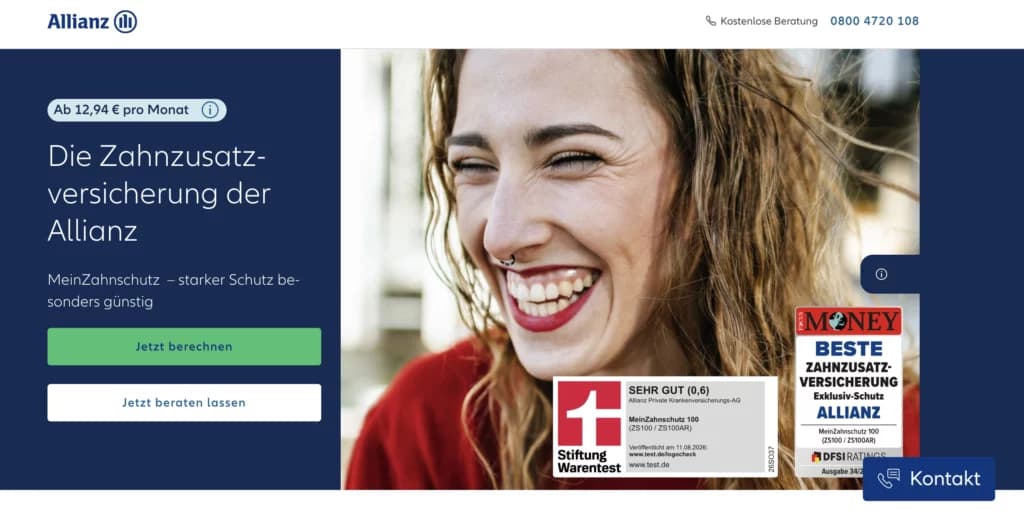
Die Allianz Zahnzusatzversicherung beginnt bei 12,94 Euro im Monat für MeinZahnschutz 75 im Alter von 21 bis 30 Jahren. Mit Alterungsrückstellung kostet derselbe Tarif im Alter von 30 Jahren 22,62 Euro.
| Tarif | 21 bis 30 Jahre, ohne AR | 30 Jahre, mit AR | Aufpreis für AR |
|---|---|---|---|
| MeinZahnschutz 75 | 12,94 Euro | 22,62 Euro | 9,68 Euro |
| MeinZahnschutz 90 | 15,89 Euro | 33,20 Euro | 17,31 Euro |
| MeinZahnschutz 100 | 18,77 Euro | 46,80 Euro | 28,03 Euro |
Monatsbeiträge, am 16. September 2026 im Beitragsrechner der Allianz abgefragt.
Für Kinder liegt der Beitrag deutlich darunter. Ein achtjähriges Kind kostet in MeinZahnschutz 75 8,43 Euro im Monat.
Der Einstiegspreis beschreibt allerdings nur den Anfang. Für einen heute 60-Jährigen verlangt die Allianz in derselben 75er-Stufe 27,10 Euro im Monat, also gut das Doppelte des Einstiegsbeitrags. Diese Beiträge sind Preise für Neukunden im jeweiligen Alter und keine Prognose Ihres eigenen Vertrags. Sie zeigen aber, in welche Richtung sich ein Tarif ohne Alterungsrückstellung bewegt.
Mit oder ohne Alterungsrückstellung: die Rechnung über zehn Jahre
Ohne Alterungsrückstellung zahlen Sie immer den Beitrag, der zu Ihrer aktuellen Altersgruppe gehört. Werden Sie älter, rücken Sie in die nächste Gruppe und der Beitrag steigt. Mit Alterungsrückstellung, oft auch Altersrückstellung geschrieben, zahlen Sie von Anfang an mehr als nötig. Der Aufschlag wird angelegt und später eingesetzt, um den altersbedingten Anstieg zu bremsen.
Zwei Einschränkungen gehören dazu, und beide entscheiden über die Rechnung. Die Rückstellung dämpft nur den Anstieg durch das Alter. Steigen die Kosten für zahnärztliche Behandlungen allgemein, kann der Beitrag trotzdem angepasst werden, denn Beiträge in der Zahnzusatzversicherung sind nicht vertraglich eingefroren.
Zweitens wirkt das Modell erst spät. Der Aufpreis fällt ab dem ersten Monat an, spürbar wird die Entlastung frühestens in der Lebensmitte. Zwischen Kaufentscheidung und Gegenleistung liegen also Jahrzehnte.
Was die AR-Variante in zehn Jahren zusätzlich kostet
So sieht die Rechnung aus, wenn Sie mit 30 Jahren einsteigen und beide Beiträge zehn Jahre lang unverändert weiterlaufen ließen.
| Tarif | 10 Jahre ohne AR | 10 Jahre mit AR | Differenz |
|---|---|---|---|
| MeinZahnschutz 75 | 1.552,80 Euro | 2.714,40 Euro | 1.161,60 Euro |
| MeinZahnschutz 90 | 1.906,80 Euro | 3.984,00 Euro | 2.077,20 Euro |
| MeinZahnschutz 100 | 2.252,40 Euro | 5.616,00 Euro | 3.363,60 Euro |
Gerechnet aus den Monatsbeiträgen der Tabelle oben, Beispiel MeinZahnschutz 100: 28,03 Euro Aufpreis mal zwölf ergibt 336,36 Euro im Jahr, mal zehn Jahre sind 3.363,60 Euro.
Diese Tabelle hält beide Spalten auf dem heutigen Stand fest, und deshalb ist die Differenz eine Obergrenze und kein Preisschild. In der Praxis wächst die linke Spalte schneller als die rechte, weil ein Tarif ohne Rückstellung mit jeder neuen Altersgruppe teurer wird, während der AR-Beitrag nur der allgemeinen Kostenentwicklung folgt.
Wie kräftig die linke Spalte klettert, zeigen die Alterspreise der Allianz selbst. In der 75er-Stufe verlangt sie von einem 60-Jährigen 27,10 Euro statt 12,94 Euro, und genau dieser Anstieg frisst einen Teil der 3.363,60 Euro wieder auf. Wie viel davon, weiß niemand vorher, weil die Beiträge beider Modelle angepasst werden können.
Wir halten die AR-Variante bei MeinZahnschutz 100 trotzdem für die schlechtere Wahl, wenn Sie den Vertrag nicht mindestens zwei Jahrzehnte halten wollen. Der Mehrpreis fällt ab dem ersten Monat sicher an, die Entlastung im Alter ist eine Erwartung.
Umgekehrt gibt es den Fall, in dem sich das Modell trägt. Wer mit Anfang 20 einsteigt, die Zahnzusatzversicherung als Dauereinrichtung begreift und den höheren Beitrag über das ganze Berufsleben durchhält, federt damit genau den Sprung ab, den der Vergleich der Alterspreise andeutet. Wer das nicht sicher sagen kann, nimmt den günstigeren Tarif und legt die Differenz selbst zurück.
Was passiert mit der Rückstellung, wenn Sie kündigen?
Sie profitieren davon nicht mehr, und das ist der schwerste Einwand gegen das Modell. Der Aufpreis finanziert eine Wirkung, die Jahrzehnte später einsetzt. Wer nach fünf oder zehn Jahren kündigt oder zu einem anderen Anbieter wechselt, hat ihn bezahlt und nie etwas davon gehabt.
Erwarten Sie deshalb kein Guthaben, das Sie einfach mitnehmen. Lassen Sie sich vor dem Abschluss schriftlich geben, was der Tarif für den Kündigungsfall vorsieht, und entscheiden Sie erst danach. Wer sich unsicher ist, ob der Vertrag Jahrzehnte hält, hat mit der Variante ohne Rückstellung die flexiblere Wahl getroffen.
Wie funktioniert die Zahnstaffel bei der Allianz?
Die Allianz begrenzt die Erstattung in den ersten drei Kalenderjahren und zahlt ab dem vierten Kalenderjahr unbegrenzt. Die Beträge gelten kumuliert, das heißt, der Wert für die Jahre eins bis zwei umfasst auch das, was Sie im ersten Jahr schon erhalten haben.
| Tarif | 1. Kalenderjahr | Jahre 1 bis 2 zusammen | Jahre 1 bis 3 zusammen | ab dem 4. Kalenderjahr |
|---|---|---|---|---|
| MeinZahnschutz 75 | 1.000 Euro | 1.500 Euro | 2.000 Euro | unbegrenzt |
| MeinZahnschutz 90 | 1.000 Euro | 2.000 Euro | 3.000 Euro | unbegrenzt |
| MeinZahnschutz 100 | 1.000 Euro | 2.500 Euro | 4.000 Euro | unbegrenzt |
Im ersten Kalenderjahr sind alle drei Stufen gleich streng: Bei 1.000 Euro Erstattung ist Schluss, gleich welchen Tarif Sie gewählt haben. Erst ab dem zweiten Jahr zahlt sich die höhere Stufe aus, und zwar sofort deutlich, weil MeinZahnschutz 100 dann bei 2.500 Euro liegt und MeinZahnschutz 75 bei 1.500 Euro.
Der Stichtag ist der 31. Dezember und nicht Ihr Vertragsjubiläum. Wer im Herbst abschließt, hat sein erstes Staffeljahr nach wenigen Wochen hinter sich und steht im Januar bereits in der zweiten Stufe. Für eine Versorgung, die nicht sofort sein muss, ist ein Abschluss im vierten Quartal daher günstiger als einer im Januar.
Planen Sie größere Behandlungen deshalb über die Jahresgrenze hinweg. Wenn Ihre Zahnärztin zwei Implantate vorschlägt, kann es sich rechnen, das zweite im Januar setzen zu lassen, statt beide Rechnungen in dasselbe Kalenderjahr zu legen.
Verzichtet die Allianz auf Gesundheitsfragen?
Nein. Wer den Antrag online ausfüllt, beantwortet echte Risikofragen: wie viele Zähne fehlen, ob eine Behandlung läuft und ob eine angeraten oder geplant ist. Wir haben die Antragsstrecke am 16. September 2026 bis zum Ende durchlaufen, die Abfrage ist ausführlich.
Das ist kein Widerspruch zum Werbeversprechen, sondern eine andere Baustelle. Die Wartezeit regelt, ab wann der Schutz greift. Die Gesundheitsfragen regeln, mit welchen Zähnen Sie überhaupt aufgenommen werden. Die Allianz verzichtet auf das Erste und prüft das Zweite.
Ernst nehmen sollten Sie das aus einem juristischen Grund. Nach § 19 VVG darf ein Versicherer vom Vertrag zurücktreten, ihn kündigen oder rückwirkend anpassen, wenn eine solche Frage falsch beantwortet wurde. Eine schnell weggeklickte Angabe kann Ihnen also genau den Schutz kosten, für den Sie jahrelang gezahlt haben.
Praktisch heißt das: Fragen Sie in der Praxis nach, was in Ihrer Karteikarte steht, bevor Sie den Antrag abschicken. Viele Menschen unterschätzen, was als angeraten gilt. Eine Notiz über eine wacklige Brücke reicht bereits, und dann gelten für Sie die Regeln für Vorschäden.
Was gilt, wenn bereits ein Zahn fehlt?
Die Zahl der fehlenden Zähne ist eine der Fragen, die der Antrag der Allianz ausdrücklich stellt. Sie entscheidet mit darüber, ob und zu welchen Bedingungen Sie überhaupt aufgenommen werden, und sie lässt sich nicht umgehen, weil die Antwort nach § 19 VVG bindet.
Sinnvoll ist deshalb diese Reihenfolge: Zählen Sie vor dem Antrag mit, wie viele Zähne fehlen und welche davon bereits ersetzt sind, und holen Sie sich die Aufnahmeentscheidung schriftlich, bevor Sie eine Behandlung beginnen. Wenn ein Anbieter eine Lücke ausschließt, betrifft dieser Ausschluss genau die Versorgung, wegen der Sie die Police abschließen wollten. Für offene Lücken lohnt der Blick auf Tarife, die ausdrücklich für diesen Fall gerechnet sind, statt auf den Tarif mit dem besten Erstattungssatz.
Rechenbeispiel: Was bleibt bei 75 und was bei 100 Prozent übrig?
Angenommen, nach dem Festzuschuss Ihrer Krankenkasse bleiben 3.000 Euro privat zu zahlen. Das ist ein Beispielwert und keine typische Rechnung, aber er zeigt den Abstand zwischen den Tarifstufen in Euro statt in Prozent. Unterstellt ist außerdem, dass Sie vorher nichts eingereicht haben, weil die Staffelgrenzen kumuliert gelten.
| Behandlung im | MeinZahnschutz 75 erstattet | MeinZahnschutz 100 erstattet | Ihr Eigenanteil |
|---|---|---|---|
| 1. Kalenderjahr | 1.000 Euro | 1.000 Euro | 2.000 Euro in beiden Tarifen |
| 3. Kalenderjahr | 2.000 Euro | 3.000 Euro | 1.000 Euro gegenüber 0 Euro |
| ab dem 4. Kalenderjahr | 2.250 Euro | 3.000 Euro | 750 Euro gegenüber 0 Euro |
Im ersten Jahr bremst die Staffel beide Tarife auf 1.000 Euro herunter. Im dritten Jahr trifft MeinZahnschutz 75 die kumulierte Grenze von 2.000 Euro, während MeinZahnschutz 100 die vollen 3.000 Euro erstattet. Ab dem vierten Jahr fällt die Grenze weg und es zählt nur noch der Erstattungssatz: 75 Prozent von 3.000 Euro sind 2.250 Euro, 100 Prozent sind 3.000 Euro.
Die 5,83 Euro Aufpreis im Monat summieren sich auf 69,96 Euro im Jahr. Eine einzige Versorgung dieser Größenordnung nach dem dritten Jahr holt diesen Aufpreis für gut zehn Jahre wieder herein, und das ist der Grund für unsere Empfehlung der oberen Stufe.
Wer dagegen sicher ist, dass in den nächsten Jahren nichts Größeres ansteht, zahlt für diese Sicherheit jährlich 69,96 Euro ohne Gegenleistung. Beides ist eine vertretbare Entscheidung, sie hängt nur an Ihrem Gebiss und nicht am Tarifvergleich.
Allianz Zahnzusatzversicherung für Kinder
Kinder nimmt die Allianz bis unter 16 Jahren auf, und der Beitrag liegt deutlich unter dem für Erwachsene: Für ein achtjähriges Kind kostet MeinZahnschutz 75 8,43 Euro im Monat. Die AR-Variante scheidet aus, weil sie erst ab 21 Jahren angeboten wird.
Die entscheidende Position im Kindertarif ist nicht der Zahnersatz, sondern die Kieferorthopädie. Eine Zahnspange ist die größte planbare Ausgabe dieser Lebensphase, und sie fällt fast immer in eine Zeit, in der die gesetzliche Kasse nur bei ausgeprägten Fehlstellungen zahlt.
Die Allianz staffelt die kieferorthopädische Leistung nach Tarifstufe, mit 2.000 Euro in MeinZahnschutz 75 und 3.000 Euro in MeinZahnschutz 100. Die Grenze gilt bis zum 21. Lebensjahr, deckt also auch eine Behandlung ab, die erst mit 16 beginnt.
Aus diesem Grund raten wir bei Kindern zur oberen Stufe, obwohl wir bei Erwachsenen mit knappem Budget entspannter auf die 75er-Variante schauen. Der Aufpreis ist im Kindertarif niedrig, der mögliche Unterschied bei der Spange beträgt 1.000 Euro. Wie die Tarife anderer Anbieter das lösen, zeigt der Überblick zur Zahnzusatzversicherung für Kinder.
Ein Hinweis zum Timing: Auch bei Kindern wird gefragt, ob eine kieferorthopädische Behandlung bereits angeraten ist. Nach der ersten Empfehlung des Zahnarztes ist es für diesen Fall zu spät.
So reichen Sie eine Zahnarztrechnung richtig ein
Ihre Versicherung soll den Heil- und Kostenplan sehen, solange noch nichts passiert ist. Die Praxis stellt diesen Plan aus, sobald der Umfang der Versorgung feststeht, und wer ihn vorab einreicht, kennt die Erstattung, bevor der erste Termin läuft. Umplanen können Sie danach immer noch.
Auf der Rechnung treffen zwei Zahler aufeinander, die nichts voneinander wissen. Zuerst greift der gesetzliche Festzuschuss nach § 55 SGB V, erst auf den verbleibenden Betrag zahlt die Allianz ihren Erstattungssatz.
Wie hoch der Festzuschuss ausfällt, hängt an Ihrer Vorsorgehistorie:
- 60 Prozent des festgelegten Betrags für die Regelversorgung sind der Grundfall.
- 70 Prozent gibt es für eigene Bemühungen um die Gesunderhaltung der Zähne. Gestrichen wird der Aufschlag nur, wenn das Gebiss keine regelmäßige Pflege erkennen lässt und in den letzten fünf Jahren Kontrolltermine gefehlt haben.
- 75 Prozent erreichen Sie mit regelmäßiger Pflege und lückenlosen Kontrollterminen über die letzten zehn Kalenderjahre. Das Kalenderjahr 2020 unterbricht die Kette nicht, und in begründeten Ausnahmefällen erkennt eine Kasse die 75 Prozent auch nach einer einzelnen Lücke an.
Diese Stufen sind kein kurzfristiger Hebel. Wer heute mit zwei Kontrollterminen im Jahr beginnt, verbessert seinen Festzuschuss erst in fünf oder zehn Jahren, während eine Zahnzusatzversicherung nach Ablauf der Staffelgrenzen wirkt. Beides anzufangen ist deshalb keine doppelte Absicherung, sondern deckt zwei verschiedene Zeiträume ab.
Organisatorisch laufen die beiden Wege ohnehin getrennt. Den gesetzlichen Antrag schickt die Praxis seit dem 1. Januar 2023 digital an die Kasse, um die private Erstattung müssen Sie sich selbst kümmern.
Drei Dinge sparen dabei erfahrungsgemäß den meisten Ärger:
- Bitten Sie die Praxis um eine nach Gebührenpositionen aufgeschlüsselte Rechnung, nicht um eine Pauschalsumme. Ohne Einzelpositionen kann die Versicherung die erstattungsfähigen Anteile nicht zuordnen.
- Reichen Sie den Bescheid der gesetzlichen Kasse zusammen mit der Rechnung ein, damit der Festzuschuss nicht doppelt abgezogen wird.
- Behalten Sie die Staffelgrenze im Blick. Liegt die Rechnung über dem, was Ihr Vertragsjahr hergibt, lohnt die Frage an die Praxis, ob ein Behandlungsschritt ins nächste Kalenderjahr rutschen kann.
Wenn Sie den Vertrag wieder loswerden wollen
Die Mindestlaufzeit und die Kündigungsfrist stehen in den Versicherungsbedingungen zu Ihrem konkreten Tarif, nicht auf der Werbeseite. Eine belastbare Angabe dazu hat die Allianz in unserer Recherche nicht veröffentlicht, also fragen Sie danach, bevor Sie unterschreiben.
Zum Einordnen der Antwort hilft der Rahmen im Markt. Die kürzeste Bindung in diesem Vergleich bietet die BarmeniaGothaer mit Mehr Zahn 100: zwölf Monate Mindestlaufzeit, danach täglich kündbar. Am anderen Ende stehen Tarife mit 24 Monaten Mindestlaufzeit und drei Monaten Kündigungsfrist, etwa bei der ARAG. Alles innerhalb dieser Spanne ist branchenüblich, alles darüber ein Argument gegen den Tarif.
Fragen Sie außerdem nach dem Sonderkündigungsrecht bei einer Beitragserhöhung. Manche Anbieter räumen es ausdrücklich ein, und es ist der einzige Ausstieg, der Ihnen bei einer Anpassung offensteht.
Kündigen Sie nie, bevor der neue Schutz steht. Ein Wechsel kostet Sie zwei Dinge auf einmal: Sie beantworten beim neuen Anbieter erneut die Gesundheitsfragen, und Ihre Staffel beginnt wieder bei Jahr eins. Wer nach fünf Jahren wechselt, gibt damit einen unbegrenzt erstattenden Vertrag gegen einen mit 1.000 Euro Deckel her.
Fragen Sie deshalb zuerst nach einem Aufstieg von MeinZahnschutz 75 auf eine höhere Stufe beim selben Anbieter, bevor Sie über einen Wechsel nachdenken.
Testurteile und Erfahrungen mit der Allianz Zahnzusatzversicherung
Stiftung Warentest hat im Prüfzyklus „Zahnzusatzversicherungen 9/26″ sechs Allianz-Tarife untersucht, die Auswertung ist seit dem 12. August 2026 online. Die Allianz führt auf ihrer eigenen Seite seit dem 11. August 2026 ein Testsiegel zu MeinZahnschutz 100.
Auf diesem Siegel steht die Note 0,6. Diese Zahl ist die Angabe der Allianz über sich selbst: Bei test.de liegt die Einzelnote je Anbieter hinter der Bezahlschranke, unabhängig nachprüfen lässt sie sich also nur mit einem Zugang zum Testbericht. Was sich ohne Zugang prüfen lässt, ist der Rahmen, und der stimmt: Der Test ist aktuell, er ist unabhängig, und die Allianz war mit sechs Tarifen darin vertreten.
Eine Testnote beantwortet ohnehin nur die halbe Frage. Sie bewertet die Bedingungen, also das, was im Vertrag steht. Wie schnell erstattet wird und wie eine Praxis mit der Abrechnung zurechtkommt, steht in keiner Tabelle.
Achten Sie in Erfahrungsberichten deshalb auf das Muster hinter der Sternebewertung. Beschwerden über Zahnzusatzversicherungen drehen sich fast immer um dieselben zwei Punkte: um die Staffelgrenze in den ersten Jahren und um Angaben im Antrag, die sich später als unvollständig herausstellen. Beides können Sie vor der Unterschrift selbst klären.
Drei Alternativen, wenn die Allianz nicht passt
Die Allianz hat zwei typische Bruchstellen. Entweder scheitert der Antrag an einer bereits angeratenen Behandlung, oder die Staffelgrenzen der ersten Jahre reichen für das, was ansteht, nicht aus. Für beide Fälle gibt es naheliegende Adressen.
BarmeniaGothaer: höhere Grenzen in den ersten Jahren
Der direkte Gegenspieler zu MeinZahnschutz 100 heißt Mehr Zahn 100 und erstattet Zahnersatz ebenfalls zu 100 Prozent. Der Unterschied liegt in der Staffel: Sie beginnt bei 1.500 Euro im ersten Jahr und steigt bis 6.000 Euro, läuft dafür aber über vier Jahre statt über drei.
Das ist der bessere Tarif, wenn eine größere Versorgung im zweiten oder dritten Jahr ansteht, und der schlechtere, wenn Sie möglichst früh aus der Begrenzung heraus wollen. Für den Einstieg nennt die BarmeniaGothaer 4,60 Euro im Monat, allerdings ohne Altersangabe, sodass Ihr Beitrag erst aus dem Rechner kommt.
Zwei weitere Unterschiede zur Allianz: Die Mindestlaufzeit beträgt bei Mehr Zahn 100 zwölf Monate, danach ist der Vertrag täglich kündbar. Um die Gesundheitsfragen kommen Sie auch hier nicht herum, eine kurze Risikoprüfung gehört zum Antrag.

ERGO: der Gegenkandidat für alle, die den Konzern wollen
Die ERGO ist der nächstliegende Vergleich, wenn Ihnen ein großer Versicherer wichtig ist, die Alterungsrückstellung aber nicht. Damit dieser Vergleich etwas bringt, halten Sie drei Werte der Allianz dagegen, die auf dieser Seite belegt sind: 1.000 Euro Erstattungsgrenze im ersten Kalenderjahr, der Wegfall der Grenze ab dem vierten Kalenderjahr und 18,77 Euro im Monat für volle 100 Prozent beim Zahnersatz zwischen 21 und 30 Jahren.
Ein Tarif, der diese drei Werte nicht schlägt, ist kein Grund zu wechseln. Wie die ERGO-Tarife dagegen abschneiden, steht mit allen Zahlen in unserer Bewertung.

Deutsche Familienversicherung: die digitale Gegenprobe
Die DFV verkauft ihre Zahntarife direkt und online, ohne Filialnetz. Interessant ist sie hier vor allem für zwei Gruppen: für alle, die Antrag und Abrechnung komplett digital erledigen wollen, und für alle, denen die Allianz wegen einer angeratenen Behandlung abgesagt hat und die nun jede Antragsfrage einzeln vergleichen müssen.
Die Prüfgrößen sind dieselben wie oben, plus die Frage nach der Aufnahme: Welche Angaben verlangt der Antrag, wie lange begrenzt die Staffel die Erstattung, und was kostet die Stufe mit vollem Erstattungssatz. Die Antworten für die DFV stehen in der Tarifanalyse.

Häufige Fragen zur Allianz Zahnzusatzversicherung
Wie gut ist die Allianz Zahnzusatzversicherung?
Die Leistung ist stark: 100 Prozent Erstattung für Zahnbehandlung und Prophylaxe in allen drei Tarifstufen, bis zu 100 Prozent beim Zahnersatz und unbegrenzte Erstattung ab dem vierten Kalenderjahr. Sechs Allianz-Tarife liefen im Prüfzyklus „Zahnzusatzversicherungen 9/26″ von Stiftung Warentest mit, dessen Auswertung seit dem 12. August 2026 online steht. Für MeinZahnschutz 100 weist die Allianz auf einem eigenen Testsiegel vom 11. August 2026 die Note 0,6 aus; die Einzelnoten bei test.de sind kostenpflichtig. Schwächer ist der Tarif dort, wo es teuer wird: bei der Obergrenze von 1.000 Euro im ersten Kalenderjahr.
Was kostet die Allianz Zahnzusatzversicherung im Monat?
MeinZahnschutz 75 kostet im Alter von 21 bis 30 Jahren 12,94 Euro im Monat, MeinZahnschutz 90 kostet 15,89 Euro und MeinZahnschutz 100 kostet 18,77 Euro. Mit Alterungsrückstellung liegen die Beiträge im Alter von 30 Jahren bei 22,62 Euro, 33,20 Euro und 46,80 Euro. Ein achtjähriges Kind kostet in MeinZahnschutz 75 8,43 Euro im Monat.
Lohnt sich die Variante mit Alterungsrückstellung?
Nur bei sehr langer Vertragsdauer. Bei MeinZahnschutz 100 kostet die AR-Variante im Alter von 30 Jahren 28,03 Euro im Monat mehr, das sind 336,36 Euro im Jahr und zu heutigen Preisen 3.363,60 Euro in zehn Jahren. Diese Summe ist die Obergrenze des Mehrpreises, weil der Beitrag ohne Rückstellung mit dem Alter steigt. Sie fällt trotzdem ab dem ersten Monat an, während die Entlastung erst Jahrzehnte später wirkt. Wer nicht plant, den Vertrag bis ins Rentenalter zu halten, fährt mit der normalen Variante besser.
Gibt es bei der Allianz eine Wartezeit?
Nein, die Allianz erhebt auf MeinZahnschutz keine Wartezeit, der Schutz gilt ab Vertragsbeginn. Gesundheitsfragen stellt sie trotzdem: Der Antrag fragt unter anderem nach fehlenden Zähnen und nach laufenden, angeratenen oder geplanten Behandlungen. Zusätzlich begrenzt die Zahnstaffel die Erstattung in den ersten drei Kalenderjahren.
Ab welchem Alter kann ich eine Allianz Zahnzusatzversicherung abschließen?
Der Online-Abschluss steht Erwachsenen von 18 bis 64 Jahren offen. Kinder versichert die Allianz bis unter 16 Jahren zu einem eigenen Beitrag. Die Tarifvarianten mit Alterungsrückstellung gibt es erst ab 21 Jahren.
Was zahlt die Allianz für eine Zahnspange?
Kieferorthopädische Behandlungen erstattet die Allianz bis zum 21. Lebensjahr, mit einer eigenen Höchstgrenze je Tarifstufe: bis 2.000 Euro in MeinZahnschutz 75, bis 2.500 Euro in MeinZahnschutz 90 und bis 3.000 Euro in MeinZahnschutz 100. Voraussetzung ist, dass die Behandlung bei Vertragsabschluss noch nicht angeraten war.
Fazit
Für die meisten Interessenten ist MeinZahnschutz 100 ohne Alterungsrückstellung die richtige Wahl. Sie zahlen zwischen 21 und 30 Jahren 18,77 Euro im Monat, bekommen den vollen Erstattungssatz beim Zahnersatz und sind ab dem vierten Kalenderjahr aus der Begrenzung heraus.
Bei der AR-Variante kaufen Sie eine Beitragskalkulation, während die Leistung dieselbe bleibt. In der obersten Stufe kostet diese Kalkulation zu heutigen Preisen bis zu 3.363,60 Euro in zehn Jahren und wirkt erst Jahrzehnte später. Entscheiden Sie sich dafür mit einem konkreten Plan im Kopf oder gar nicht.
Wenn eine größere Versorgung schon absehbar ist, prüfen Sie vor der Allianz die BarmeniaGothaer, deren Grenzen in den ersten Jahren höher liegen. Und wenn Ihre Zahnärztin bereits etwas angeraten hat, klären Sie diesen Punkt, bevor Sie irgendeinen Antrag ausfüllen. Das ist der Schritt, an dem in dieser Versicherungssparte die meisten Verträge scheitern.