Das Wichtigste in Kürze
- Rechenregel: Bei der HanseMerkur Zahnzusatzversicherung ist ein Erstattungssatz von 90 Prozent ein Gesamtbetrag, in dem die Leistung Ihrer Krankenkasse bereits steckt.
- Beitrag: Mit Eintrittsalter 18 kostet der günstigste Zahnersatztarif 2,15 Euro im Monat, der teuerste Tarif 8,84 Euro.
- Leistungsbeginn: Zahnzusatz Komfort und Zahnzusatz Luxus zahlen sofort, bei den übrigen Tarifen gilt eine Frist von sechs Monaten.
- Obergrenze: In den ersten vier Jahren ist die Erstattung gedeckelt, bei Zahnzusatz Komfort im ersten Jahr auf 600 Euro.
- Ihr nächster Schritt: Schicken Sie den Heil- und Kostenplan zur HanseMerkur, solange in der Praxis noch nichts gemacht wurde.

HanseMerkur Zahnzusatzversicherung im Überblick: zwei Bausteine, fünf Tarife
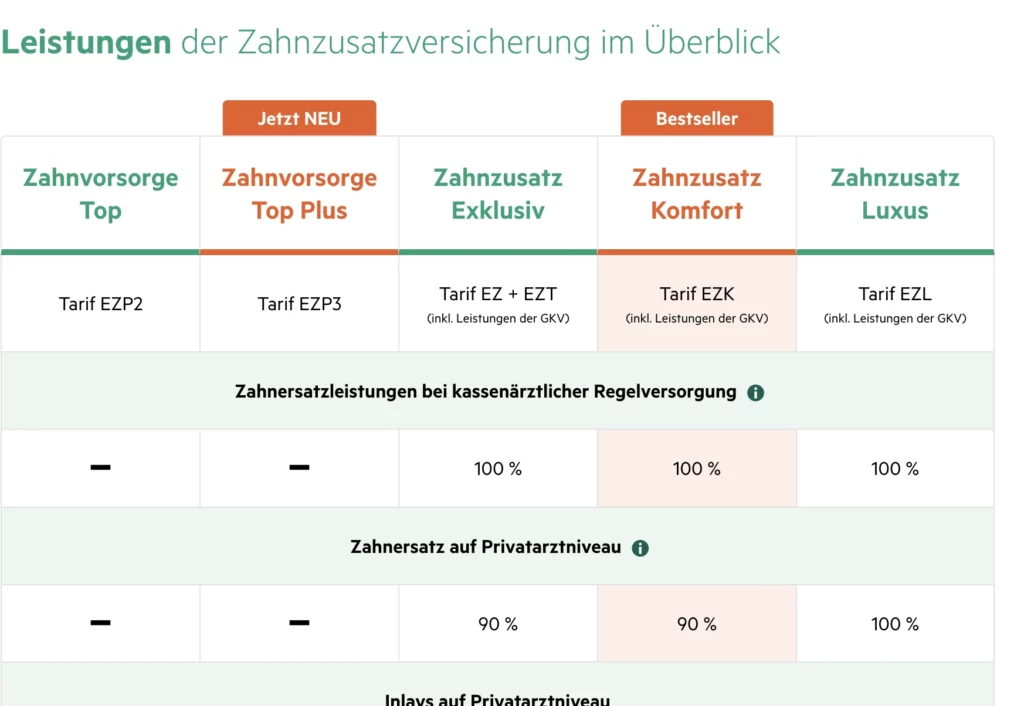
Die fünf Tarife teilen sich in zwei Gruppen auf, und diese Aufteilung erklärt die Preisliste. Zahnvorsorge Top (EZP2) und Zahnvorsorge Top Plus (EZP3) kümmern sich um die Vorsorge, also um Prophylaxe und bei Top Plus zusätzlich um Bleaching. Zahnzusatz Komfort (EZK), Zahnzusatz Exklusiv (EZ+EZT) und Zahnzusatz Luxus (EZL) zahlen bei Kronen, Brücken und Prothesen.
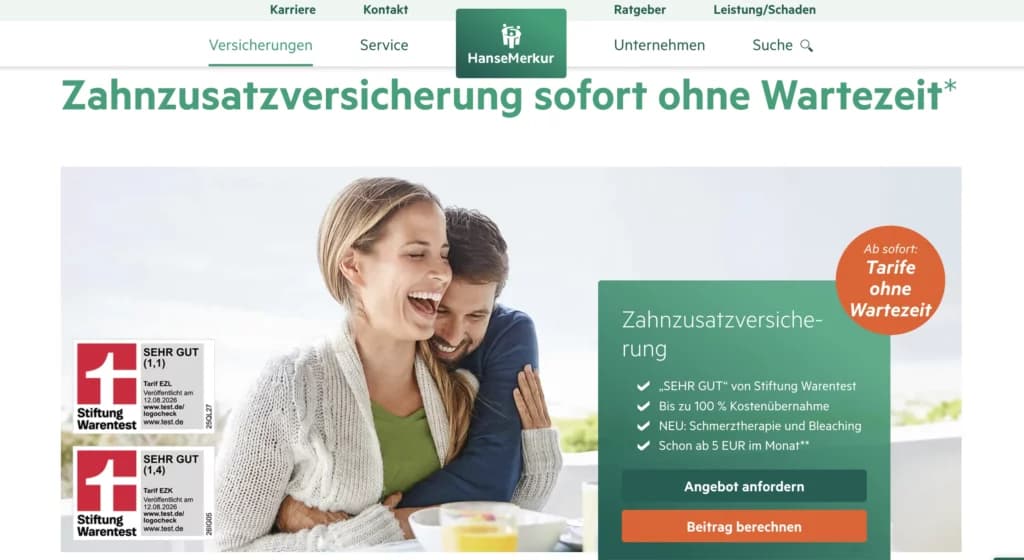
Wer gerade einen Heil- und Kostenplan aus der Zahnarztpraxis vorliegen hat, prüft am besten zuerst die Rechenregel und danach den Preis. Über die DAK-Gesundheit gibt es die HanseMerkur außerdem in eigenen Produkten unter dem Namen PlusZahn, die mit den fünf Direkttarifen nicht identisch sind.
HanseMerkur im Test: Stärken und Schwächen
Die HanseMerkur gehört zu den Anbietern, bei denen sich das Nachrechnen lohnt, weil die Tarifqualität am oberen Ende hoch ist und am unteren Ende schnell missverstanden wird. Zahnzusatz Luxus ist ein Tarif, den wir uneingeschränkt empfehlen können. Zahnzusatz Exklusiv ist ein Einstiegsangebot, das genau das leistet, was 2,15 Euro im Monat leisten können, und nicht mehr.
Das spricht für HanseMerkur
- Zahnzusatz Komfort und Zahnzusatz Luxus leisten ohne Wartezeit. Wenn Sie zeitnah etwas machen lassen wollen, das noch nicht angeraten ist, kommen nur diese beiden Tarife infrage.
- Zahnzusatz Luxus erstattet beim Zahnersatz 100 Prozent, sowohl bei der Regelversorgung als auch bei privatärztlicher Abrechnung. Damit erübrigt sich die Rechnerei um den Eigenanteil weitgehend.
- Ab dem fünften Versicherungsjahr fällt die Jahresgrenze weg. Verschieben Sie große Behandlungen, die warten können, hinter diese Marke.
- Mit 2,15 Euro im Monat ab Eintrittsalter 18 ist Zahnzusatz Exklusiv ein sehr günstiger Weg, überhaupt einen Zahnersatzschutz zu haben. Für junge Versicherte ohne akuten Befund ist das eine vertretbare Wahl.
- Die Noten 1,4 für Zahnzusatz Komfort und 1,1 für Zahnzusatz Luxus stammen aus der am 12.08.2026 veröffentlichten Testrunde. Wenn Sie ein Testurteil als Entscheidungshilfe brauchen, ist die Datenlage hier ungewöhnlich frisch.
Das sollten Sie vorher wissen
- Die Prozentsätze schließen die Kassenleistung ein. Rechnen Sie Ihre Erstattung deshalb auf den Rechnungsbetrag hoch und nicht auf den Betrag, der nach der Kasse offen bleibt.
- Im ersten Versicherungsjahr sind bei Zahnzusatz Komfort und Zahnzusatz Exklusiv 600 Euro das Maximum. Ziehen Sie eine teure Versorgung nicht in dieses Jahr, wenn sie Zeit hat.
- Zahnzusatz Exklusiv leistet beim Zahnersatz erst nach sechs Monaten. Rechnen Sie diese halbe Jahresfrist in Ihre Planung ein, statt sie zu überlesen.
- Die Prophylaxe ist bei Komfort und Luxus auf 130 Euro im Kalenderjahr gedeckelt. Fragen Sie in Ihrer Praxis nach dem Preis pro Sitzung, bevor Sie einen zweiten Termin im selben Jahr buchen.
- Zahnvorsorge Top und Zahnvorsorge Top Plus decken keinen Zahnersatz ab. Wenn Sie an Kronen denken, sind diese beiden Tarife nicht Ihr Produkt, auch wenn Top Plus mehr kostet als Zahnzusatz Komfort.
Welche Tarife hat die HanseMerkur und was kosten sie?
Die HanseMerkur verlangt für ihre Zahntarife bei Eintrittsalter 18 zwischen 2,15 und 8,84 Euro im Monat. Mit höherem Eintrittsalter steigt der Beitrag, die Tabelle zeigt also den günstigsten Fall.
| Tarif | Kürzel | Wofür gedacht | Zahnersatz | Beitrag ab Eintrittsalter 18 |
|---|---|---|---|---|
| Zahnzusatz Exklusiv | EZ+EZT | Einstieg mit Zahnersatzschutz | 90 % privatärztlich, inklusive Kassenleistung | 2,15 Euro |
| Zahnvorsorge Top | EZP2 | Prophylaxe | nicht ausgewiesen | 5,00 Euro |
| Zahnzusatz Komfort | EZK | Zahnersatz ohne Wartezeit | 100 % Regelversorgung, 90 % privatärztlich, inklusive Kassenleistung | 7,03 Euro |
| Zahnvorsorge Top Plus | EZP3 | Prophylaxe plus Bleaching | nicht ausgewiesen | 8,31 Euro |
| Zahnzusatz Luxus | EZL | maximale Erstattung | 100 % Regelversorgung und privatärztlich, inklusive Kassenleistung | 8,84 Euro |
Zahnvorsorge Top Plus kostet mit 8,31 Euro mehr als Zahnzusatz Komfort mit 7,03 Euro und leistet beim Zahnersatz trotzdem nichts. Wer die Tarife nur nach Preis sortiert und den teureren für den besseren hält, kauft hier am Bedarf vorbei.
Zahnzusatz Komfort, Exklusiv und Luxus: die Tarife für den Zahnersatz
Zahnzusatz Luxus ist der einzige Tarif der HanseMerkur, der beim Zahnersatz in beiden Abrechnungswegen 100 Prozent erreicht. Bei Zahnzusatz Komfort sind es 100 Prozent für die Regelversorgung und 90 Prozent, wenn privatärztlich abgerechnet wird. Zahnzusatz Exklusiv liegt bei 90 Prozent privatärztlich.
Der Aufpreis von Komfort auf Luxus kauft Ihnen zwei Dinge: die fehlenden Prozentpunkte bei privatärztlichen Rechnungen und eine deutlich höhere Grenze in den ersten vier Jahren. Für jeden, der eine größere Versorgung in absehbarer Zeit erwartet, ist das der bessere Kauf.
Zahnzusatz Exklusiv ist ein anderer Fall. Der Tarif ist billig, leistet beim Zahnersatz aber erst nach sechs Monaten und teilt sich die niedrigere Staffel mit dem Komfort-Tarif. Er passt zu jungen Versicherten, die früh einsteigen und die Jahre bis zum Wegfall der Grenze abarbeiten wollen.
Zahnvorsorge Top und Top Plus: Prophylaxe statt Zahnersatz
Die beiden Zahnvorsorge-Tarife sind Vorsorgeprodukte, für die die HanseMerkur keinen Erstattungssatz beim Zahnersatz ausweist. Zahnvorsorge Top Plus enthält zusätzlich Bleaching mit bis zu 200 Euro in zwei Kalenderjahren, und nur dieser Tarif.
Für 8,31 Euro im Monat Prophylaxe und Bleaching einzukaufen, während die Krone ungedeckt bleibt, halten wir für einen schlechten Tausch. Wenn Ihnen die professionelle Reinigung wichtig ist, ist sie bei Komfort und Luxus mit 130 Euro im Kalenderjahr ohnehin enthalten.
Was bedeuten 90 und 100 Prozent bei der HanseMerkur?
Die Erstattungssätze der HanseMerkur beim Zahnersatz gelten inklusive der gesetzlichen Kassenleistung. Der Satz steht so in den Tarifunterlagen, und er ist die Rechenregel für jede einzelne Erstattung aus diesem Vertrag.
Der Prozentsatz beschreibt, wie viel von der Rechnung am Ende insgesamt gedeckt ist, nicht wie viel die HanseMerkur zusätzlich zur Kasse überweist. Bei 90 Prozent bleiben also 10 Prozent der Rechnung bei Ihnen, unabhängig davon, wie viel Ihre Krankenkasse beigesteuert hat. Zahlt die Kasse mehr, sinkt der Anteil der HanseMerkur, nicht Ihr Eigenanteil.
Viele Interessenten lesen die Zahl andersherum und beziehen sie auf den Betrag, der nach der Kassenleistung offen ist. Wie weit die beiden Lesarten auseinanderliegen, hängt an der ersten Schicht, also am Festzuschuss Ihrer Krankenkasse. Der kennt drei Stufen.
| Ihr Zahnpflege-Nachweis | Festzuschuss |
|---|---|
| Grundfall ohne Nachweis | 60 Prozent des Betrags für die Regelversorgung |
| erkennbare Pflege und keine versäumte Jahreskontrolle | 70 Prozent |
| zusätzlich lückenlose Kontrollen über die letzten zehn Kalenderjahre | 75 Prozent |
Die mittlere Stufe verlieren Sie nur, wenn beides zusammenkommt: am Gebiss ist keine regelmäßige Pflege erkennbar und in den letzten fünf Jahren hat eine jährliche Kontrolle gefehlt. Für die oberste Stufe zählt das Kalenderjahr 2020 nicht als Lücke, und in begründeten Ausnahmefällen erkennt eine Kasse die 75 Prozent auch nach einer einzelnen Unterbrechung an.
Rechnen wir das gegen den Tarifsatz. Stehen Sie bei 70 Prozent und Ihr Tarif nennt 90 Prozent, füllt die HanseMerkur von 70 auf 90 Prozent auf, und 10 Prozent der Rechnung bleiben bei Ihnen. Stehen Sie bei 75 Prozent, zahlt die HanseMerkur weniger und Ihr Eigenanteil bleibt exakt gleich. Wer die 90 Prozent dagegen auf den offenen Rest bezieht, kalkuliert mit einem Eigenanteil von drei Prozent und liegt damit um mehr als das Dreifache daneben.
Warum die Kasse nicht einfach mehr zahlt, steht im Sozialgesetzbuch. Die gesetzliche Krankenversicherung darf nur das Notwendige und Wirtschaftliche leisten, und der Festzuschuss ist auf die Regelversorgung festgeschrieben (§ 12 SGB V). Alles, was Sie darüber hinaus wählen, also Keramik statt Metall oder ein Implantat statt einer Brücke, trägt die private Seite oder Sie selbst.
Daraus folgt eine Planungsregel, die auf keinem Tarifblatt steht. An der privaten Seite können Sie sofort etwas ändern, denn ein Vertrag wirkt ab Versicherungsbeginn. An der gesetzlichen Seite können Sie nichts beschleunigen: Die 70 und die 75 Prozent hängen an fünf beziehungsweise zehn Jahren Kontrollhistorie. Wer erst nach der Diagnose anfängt, die Kontrolltermine wahrzunehmen, hebt den Festzuschuss für genau diese Behandlung nicht mehr an.
Unser Rat: Rechnen Sie jede Tarifzusage in Euro um, bevor Sie unterschreiben, und nehmen Sie dafür den Gesamtbetrag Ihres Heil- und Kostenplans als Ausgangspunkt. Ein Satz von 90 Prozent auf die Gesamtrechnung ist eine gute Leistung. Er ist nur nicht dasselbe wie 90 Prozent auf das, was offen bleibt.
Rechenbeispiel: eine Krone, zwei Erstattungen, ein Eigenanteil
Eine Krone wird von zwei Kostenträgern bezahlt, die nacheinander an dieselbe Rechnung gehen. So sieht die Reihenfolge bei Zahnzusatz Komfort aus:
- Ihre Praxis erstellt den Heil- und Kostenplan und reicht ihn bei Ihrer Krankenkasse ein. Die Kasse genehmigt den Festzuschuss.
- Die Kasse zahlt je nach Ihrer Kontrollhistorie 60, 70 oder 75 Prozent des Betrags für die Regelversorgung. Dieser Zuschuss ist fest und steigt nicht, wenn Sie eine aufwendigere Versorgung wählen.
- Die HanseMerkur füllt den Regelversorgungsanteil auf 100 Prozent auf. Für diesen Teil der Rechnung bleibt also nichts bei Ihnen offen.
- Für den privatärztlichen Teil, also die Mehrkosten der hochwertigeren Versorgung, gilt der Satz von 90 Prozent inklusive Kassenleistung. 10 Prozent dieses Betrags tragen Sie.
- Im ersten Versicherungsjahr endet die Erstattung bei 600 Euro, egal wie hoch die Rechnung ist.
Was übrig bleibt, ist damit gut kalkulierbar. Es ist Ihr Zehntel am privatärztlichen Anteil plus alles, was die Jahresgrenze abschneidet. Genau dieser zweite Posten wird unterschätzt. Eine hochwertige Einzelkrone liegt schnell über dem, was die Staffel im ersten Jahr freigibt, und der Rest fällt dann nicht weg, sondern auf Sie zurück.
Mit Zahnzusatz Luxus fällt die 10-Prozent-Lücke weg, weil der Tarif auch privatärztlich 100 Prozent erreicht, und die Jahresgrenze liegt im ersten Jahr bei 1.000 Euro statt 600 Euro. Das ist der eigentliche Grund, warum wir den Aufpreis für sinnvoll halten, wenn eine Versorgung absehbar ist.
Warum die ersten vier Jahre über Ihre Erstattung entscheiden
Die HanseMerkur begrenzt die Erstattung in den ersten vier Versicherungsjahren und zahlt ab dem fünften Jahr unbegrenzt. Diese Staffel ist der wichtigste Unterschied zwischen den Zahnersatztarifen und wiegt in der Praxis oft schwerer als die Prozentsätze.
| Tarif | Jahr 1 | Jahr 2 | Jahr 3 | Jahr 4 | ab Jahr 5 |
|---|---|---|---|---|---|
| Zahnzusatz Komfort (EZK) und Zahnzusatz Exklusiv (EZ+EZT) | 600 Euro | 1.200 Euro | 1.800 Euro | 2.400 Euro | unbegrenzt |
| Zahnzusatz Luxus (EZL) | 1.000 Euro | 2.000 Euro | 3.000 Euro | 4.000 Euro | unbegrenzt |
Für Zahnvorsorge Top und Zahnvorsorge Top Plus weist die HanseMerkur keine solche Staffel aus, was zu Vorsorgetarifen ohne Zahnersatzleistung passt.
Lassen Sie sich vor dem Abschluss bestätigen, wie die Stufen gezählt werden, also je Versicherungsjahr oder aufsummiert über die bisherige Vertragsdauer. Zwischen beiden Lesarten liegen im dritten Jahr mehrere hundert Euro, und die Antwort gehört in die Bedingungen, nicht in ein Verkaufsgespräch.
Praktisch folgt daraus zweierlei. Was Zeit hat, wartet: Wer eine aufwendige Versorgung ins vierte oder fünfte Jahr legt, holt sich einen deutlich größeren Teil der Rechnung zurück.
Und ein Anbieterwechsel setzt die Staffel zurück. Vier abgesessene Jahre sind ein echter Vermögenswert in diesem Vertrag. Sie sind der Hauptgrund, einen bestehenden Tarif nicht wegen ein paar Euro Beitragsunterschied zu kündigen.
Wartezeit bei der HanseMerkur: Wer sofort leistet und wer nicht
Zahnzusatz Komfort und Zahnzusatz Luxus leisten ab sofort, ohne Wartezeit. Die anderen drei Tarife haben eine Frist von sechs Monaten, die sich je nach Tarif auf unterschiedliche Leistungen bezieht.
| Tarif | Wartezeit |
|---|---|
| Zahnzusatz Komfort (EZK) | keine |
| Zahnzusatz Luxus (EZL) | keine |
| Zahnzusatz Exklusiv (EZ+EZT) | 6 Monate für Zahnersatz |
| Zahnvorsorge Top (EZP2) | 6 Monate für Behandlungen, keine für Prophylaxe |
| Zahnvorsorge Top Plus (EZP3) | 6 Monate für Schmerztherapie, keine für Prophylaxe und Bleaching |
Ein Verzicht auf die Wartezeit ist am Markt kein Alleinstellungsmerkmal, andere Tarife ohne Wartezeit gibt es ebenfalls. Die Regel bestimmt den Zeitpunkt, ab dem der Vertrag leistet, und nur den. Über die Annahme Ihres Antrags entscheidet ein zweiter, davon unabhängiger Vorgang.
Im Antrag geht es um Ihren Zahnstatus zum Zeitpunkt des Abschlusses, um laufende und um bereits angeratene Behandlungen. Lassen Sie sich den Antragsbogen vor dem Abschluss zeigen und beantworten Sie jede Frage so, wie sie in Ihrer Patientenakte steht. Eine falsche Angabe kostet im Leistungsfall den Schutz, und nicht nur für die eine Behandlung.
Wer erst abschließt, wenn der Zahnarzt die Krone schon angeraten hat, kommt für diesen Zahn zu spät. Eine fehlende Wartezeit ändert daran nichts.
PlusZahn: die HanseMerkur über die DAK-Gesundheit
Wer bei der DAK-Gesundheit versichert ist, bekommt die Zahnzusatzversicherung der HanseMerkur auch über die eigene Krankenkasse. Die DAK führt dafür drei Produkte: PlusZahn, PlusZahn Komfortschutz und PlusZahn Topschutz.
Die Kooperation ist größer als der Zahnbereich. Eine Mitteilung der HanseMerkur vom Dezember 2024 sprach von 23 Produkten über alle Sparten hinweg, also Zahn, Ambulant, Stationär und weitere Bausteine zusammengenommen. Für Ihre Entscheidung zählt aber nur, was heute auf der DAK-Seite steht.
Ein Punkt geht dabei fast immer unter: Die drei PlusZahn-Produkte tragen andere Namen als die fünf Direkttarife, und die Tabellen weiter oben gelten deshalb nicht automatisch für sie. Risikoträger ist in beiden Fällen die HanseMerkur, die Bedingungen müssen Sie trotzdem einzeln vergleichen.
Lassen Sie sich für den Kassenweg die Tarifbedingungen geben und prüfen Sie drei Dinge nebeneinander: den Erstattungssatz beim Zahnersatz, die Grenzen der ersten vier Jahre und die Wartezeit. Ein Abschluss über die eigene Kasse fühlt sich vertrauter an. Günstiger oder besser ist er deshalb nicht automatisch.
Rechnung einreichen: So läuft die Erstattung bei der HanseMerkur
Über Ihre Erstattung beim Zahnersatz wird entschieden, solange der Bohrer noch stillsteht. Grundlage ist der Heil- und Kostenplan, den Ihre Praxis erstellt und der sowohl die Kasse als auch die private Seite bindet.
- Bitten Sie in der Praxis um den Heil- und Kostenplan und lassen Sie sich die geplanten Leistungen einzeln ausweisen.
- Die Praxis reicht den Plan bei Ihrer Krankenkasse ein, die den Festzuschuss genehmigt. Der Ablauf vom Antrag bis zur Abrechnung ist für alle gesetzlich Versicherten gleich.
- Schicken Sie denselben Plan parallel an die HanseMerkur und lassen Sie sich die Erstattung schriftlich zusagen. Erst dann wissen Sie, was Sie selbst tragen.
- Nach der Behandlung reichen Sie die Rechnung bei der HanseMerkur ein. Den Kassenanteil hat die Praxis über den genehmigten Plan bereits abgewickelt, die private Erstattung läuft davon unabhängig.
Zwei Dinge sparen dabei am meisten Ärger. Das eine ist der Steigerungsfaktor: Rechnet die Praxis über dem Regelsatz ab, steigt Ihr Eigenanteil, selbst wenn der Tarifsatz gleich bleibt. Fragen Sie danach, solange der Plan noch änderbar ist.
Das andere ist die Reihenfolge. Wer erst behandeln lässt und dann einreicht, verhandelt über eine Rechnung, die längst existiert, und hat jedes Druckmittel verloren.
Testurteile: Was Stiftung Warentest zur HanseMerkur sagt
Die HanseMerkur weist für drei ihrer Zahntarife Bestnoten von Stiftung Warentest aus, und zwar 1,1 für Zahnzusatz Luxus, 1,4 für Zahnzusatz Komfort und 1,5 für Zahnzusatz Exklusiv. Die Noten für Luxus und Komfort stammen aus der am 12.08.2026 veröffentlichten Testrunde.
| Tarif | Note | Stand |
|---|---|---|
| Zahnzusatz Luxus (EZL) | 1,1 sehr gut | veröffentlicht 12.08.2026 |
| Zahnzusatz Komfort (EZK) | 1,4 sehr gut | veröffentlicht 12.08.2026 |
| Zahnzusatz Exklusiv (EZ+EZT) | 1,5 sehr gut | Veröffentlichungsdatum auf dem Siegel nicht eindeutig |
| Zahnvorsorge Top (EZP2) und Top Plus (EZP3) | keine Note ausgewiesen |
Die Noten sind gut, und sie sind aktuell. Was sie nicht abbilden, ist die Praxis danach: wie schnell erstattet wird, wie eine Kürzung begründet wird und wie eine Beitragsanpassung ausfällt. Ein Testurteil bewertet das Bedingungswerk, also das Versprechen, nicht den Umgang damit.
Was Erfahrungsberichte zur HanseMerkur hergeben
Belastbare, ausschließlich auf die Zahntarife bezogene Kundenbewertungen der HanseMerkur sind schwer zu finden. Die großen Bewertungssammlungen mischen Reise-, Kranken- und Zahnversicherung in einer Note, und daraus lässt sich für Ihre Tarifentscheidung nichts ableiten.
Aussagekräftiger ist eine Probe, die Sie selbst machen können: Legen Sie dem Versicherer Ihren ersten Heil- und Kostenplan vor und sehen Sie sich an, was zurückkommt. Steht dort ein konkreter Euro-Betrag mit Bezug auf die Positionen des Plans, arbeitet der Versicherer sauber. Bleibt die Antwort bei allgemeinen Prozentangaben, haken Sie nach, bevor der Bohrer läuft.
So kommen Sie aus dem Vertrag
Eine Zahnzusatzversicherung der HanseMerkur kündigen Sie schriftlich, und Sie sollten dabei mit einer mehrjährigen Mindestlaufzeit und einer dreimonatigen Frist zum Ende des Versicherungsjahres rechnen. Die für Ihren Vertrag gültigen Fristen stehen im Versicherungsschein und in Ihren Vertragsbedingungen. Das ist die erste Stelle, in die Sie schauen sollten, denn die Laufzeiten unterscheiden sich je nach Tarif und Abschlussjahr.
Drei Dinge gehören in die Kündigung, damit sie nicht liegen bleibt: Ihre Versicherungsnummer, das gewünschte Beendigungsdatum und die Bitte um eine schriftliche Bestätigung. Achten Sie darauf, wann Ihr Versicherungsjahr endet. Es beginnt mit dem Vertragsbeginn und endet nicht automatisch zum Jahreswechsel.
Prüfen Sie außerdem, ob eine Beitragsanpassung Ihnen ein außerordentliches Kündigungsrecht eröffnet. Steht in Ihrem Anpassungsschreiben ein Hinweis darauf, gilt meist eine kurze Frist, und die läuft ab Zugang des Schreibens.
Vor der Kündigung lohnt eine nüchterne Rechnung. Wenn Sie schon drei Jahre im Vertrag sind, steht die unbegrenzte Erstattung ab dem fünften Jahr kurz bevor, und ein neuer Vertrag bei einem anderen Anbieter startet die Staffel von vorn.
Wer wegen eines Beitragsunterschieds von wenigen Euro wechselt, bezahlt diesen Umzug mit vier neuen Jahren unter einer Obergrenze. Kündigen Sie deshalb erst, wenn der neue Vertrag policiert ist, und nie mitten in einer laufenden Behandlung.
Häufige Fragen zur HanseMerkur Zahnzusatzversicherung
Wie gut ist die HanseMerkur Zahnzusatzversicherung?
Die HanseMerkur weist für ihre Zahntarife Testsiegel von Stiftung Warentest mit den Noten 1,1 (Zahnzusatz Luxus), 1,4 (Zahnzusatz Komfort) und 1,5 (Zahnzusatz Exklusiv) aus. Zahnzusatz Luxus ist der stärkste Tarif der Reihe, weil er beim Zahnersatz 100 Prozent erreicht und ohne Wartezeit leistet.
Wie teuer ist eine Zahnzusatzversicherung bei der Hanse Merkur?
Bei Eintrittsalter 18 kosten die Tarife der HanseMerkur zwischen 2,15 Euro (Zahnzusatz Exklusiv) und 8,84 Euro (Zahnzusatz Luxus) im Monat. Zahnzusatz Komfort liegt bei 7,03 Euro, die beiden Vorsorgetarife bei 5,00 und 8,31 Euro. Mit steigendem Eintrittsalter steigt der Beitrag.
Was zahlt die HanseMerkur nicht?
Die HanseMerkur zahlt beim Zahnersatz nichts über den Tarifsatz hinaus, der die Kassenleistung bereits einschließt, und in den ersten vier Versicherungsjahren nichts über die Jahresgrenze hinaus. Bei Zahnzusatz Komfort sind das im ersten Jahr 600 Euro. Die Tarife Zahnvorsorge Top und Top Plus enthalten keine ausgewiesene Zahnersatzleistung.
Sind die 90 Prozent bei der HanseMerkur inklusive Kassenleistung?
Ja. Die Zahnersatzleistungen der HanseMerkur gelten inklusive der gesetzlichen Kassenleistung. Bei einem Satz von 90 Prozent bleiben 10 Prozent der Rechnung bei Ihnen, unabhängig davon, wie viel Ihre Krankenkasse gezahlt hat.
Wie reiche ich meine Zahnarztrechnung bei der HanseMerkur ein?
Beim Zahnersatz geht zuerst der Heil- und Kostenplan an die HanseMerkur, und zwar vor Behandlungsbeginn, damit Sie eine schriftliche Leistungszusage in der Hand haben. Die Rechnung folgt nach der Behandlung. Den Festzuschuss regelt Ihre Krankenkasse dabei separat über denselben Plan.
Wie lange dauert es, bis die HanseMerkur zahlt?
Wie schnell eine eingereichte Rechnung erstattet wird, hängt vom Einzelfall ab. Planbar wird der Betrag über die schriftliche Leistungszusage zum Heil- und Kostenplan, die Sie vor Behandlungsbeginn anfordern können. Damit steht Ihre Erstattung fest, bevor die Rechnung überhaupt entsteht.
Wie kündige ich meine Zahnzusatzversicherung bei der Hanse Merkur?
Kündigen Sie schriftlich unter Angabe der Versicherungsnummer und des gewünschten Beendigungsdatums und lassen Sie sich die Kündigung bestätigen. Rechnen Sie mit einer mehrjährigen Mindestlaufzeit und einer dreimonatigen Frist zum Ende des Versicherungsjahres. Die genauen Fristen stehen in Ihrem Versicherungsschein.
Gibt es die HanseMerkur Zahnzusatzversicherung über die DAK?
Ja. Die DAK-Gesundheit bietet DAK-Versicherten drei Zahnprodukte der HanseMerkur an: PlusZahn, PlusZahn Komfortschutz und PlusZahn Topschutz. Diese Produkte sind nicht namensgleich mit den fünf Direkttarifen und müssen deshalb einzeln verglichen werden.
HanseMerkur im Fazit: für wen sich der Abschluss lohnt
Zahnzusatz Luxus ist unsere Empfehlung bei der HanseMerkur. Der Tarif erreicht beim Zahnersatz in beiden Abrechnungswegen 100 Prozent, leistet ohne Wartezeit, hat mit 1,1 die beste Note der Reihe und gibt in den ersten vier Jahren deutlich mehr frei als die günstigeren Tarife. Für 8,84 Euro im Monat ab Eintrittsalter 18 ist das ein stimmiges Paket.
Zahnzusatz Komfort ist die vernünftige Alternative, wenn Sie den Beitrag niedriger halten wollen und mit 10 Prozent Eigenanteil bei privatärztlichen Rechnungen leben können. Zahnzusatz Exklusiv ergibt Sinn, wenn Sie jung sind, nichts ansteht und vor allem die vier Staffeljahre abarbeiten wollen. Die beiden Vorsorgetarife würden wir nicht als Zahnschutz kaufen.
Rechnen Sie Ihre Tarifzusage vor der Unterschrift auf den Gesamtbetrag Ihres Heil- und Kostenplans um. Wer das tut, bekommt bei der HanseMerkur genau das, was auf dem Tarifblatt steht.
Alternativen zur HanseMerkur
Drei Anbieter kommen infrage, wenn Ihnen an der HanseMerkur ein bestimmter Punkt nicht passt: die Rechenregel mit der eingeschlossenen Kassenleistung, der Beitrag oder die Abwicklung. Alle drei haben wir separat geprüft.
DFV
Die DFV ist die naheliegende Adresse, wenn Sie beim Zahnersatz möglichst weit an die volle Erstattung heran wollen und bereit sind, dafür mehr Beitrag zu zahlen.
Sehen Sie sich dort vor allem die Staffel in den ersten Jahren an, denn das ist der Punkt, an dem sich Tarife dieser Klasse unterscheiden.

DA Direkt
DA Direkt ist einen Blick wert, wenn der monatliche Beitrag Ihr Hauptkriterium ist und Sie trotzdem nicht bei einem reinen Vorsorgetarif landen wollen.
Prüfen Sie im Vergleich mit Zahnzusatz Exklusiv, ob Sie dort die Wartezeit von sechs Monaten sparen und wie hoch die Grenze im ersten Jahr liegt.

ottonova
ottonova arbeitet digital, von der Antragsstrecke bis zur Einreichung der Rechnung. Wer seine Belege lieber per App abgibt als per Post, ist hier richtiger aufgehoben.
Interessant ist das vor allem für Versicherte, die mehrere Rechnungen im Jahr einreichen und den Bearbeitungsstand selbst verfolgen wollen.
