
Das Wichtigste in Kürze
- Ein Produkt, zwei Markennamen. MAXCARE ist kein zweiter Versicherer, sondern ein Vertriebsweg zu denselben Tarifen des Münchener Vereins.
- Drei Stufen zur Wahl. Die Münchener Verein Zahnzusatzversicherung umfasst drei Tarifstufen, von denen nur die teuerste Zahnersatz zu 100 Prozent erstattet.
- Sofort versichert. Eine Wartezeit gibt es in keinem der drei Tarife, Sie dürfen ab dem ersten Vertragstag zum Zahnarzt.
- Preise nur über den Rechner. Der Beitrag richtet sich nach dem Eintrittsalter, feste Beiträge nennt der Versicherer auf seiner Seite nicht.
- Im teuersten Tarif werden vor der Erstattung pauschal 35 Prozent abgezogen. Rechnen Sie diesen Abzug an Ihrem Kostenplan durch, bevor Sie unterschreiben.
Die Münchener Verein Zahnzusatzversicherung im Überblick
Versicherer und Zahler ist in allen drei Stufen die Münchener Verein Krankenversicherung a.G., ein Versicherungsverein auf Gegenseitigkeit mit Sitz in München. Wer nach einer Münchener Zahnzusatzversicherung sucht, meint in aller Regel genau dieses Haus.
Die Abstufung ist geradlinig: ZahnGesund 75+ deckt Zahnersatz zu 75 Prozent, ZahnGesund 85+ zu 85 Prozent, ZahnGesund 100 zu 100 Prozent. Dazu kommen in jeder Stufe Prophylaxe-Budgets und eine Leistung für Kieferorthopädie, im Spitzentarif zusätzlich ein Bleaching-Budget.
Beim Beitrag hält sich der Anbieter bedeckt: Die Produktseite zeigt bis zur Eingabe Ihrer Daten nur Platzhalter im Format “–,– Euro”. Konkrete Zahlen stehen dafür unter der Marke MAXCARE im Netz, was regelmäßig für Verwirrung sorgt.
Was der Münchener Verein gut macht und wo Sie nachrechnen müssen
Das Tarifwerk des Münchener Vereins hat eine echte Spitze nach oben und eine Bremse, die man kennen muss. Die folgende Einschätzung stützt sich auf die Bedingungen und Leistungstabellen beider Marken, nicht auf deren Werbeaussagen.
Das spricht für den Münchener Verein
- Keine Wartezeit in allen drei Tarifen. Sie können den Vertrag heute abschließen und die Prophylaxe-Leistung sofort nutzen. Warten Sie damit trotzdem nicht, bis der Zahnarzt eine Behandlung anrät.
- Eine echte 100-Prozent-Stufe. ZahnGesund 100 erstattet Zahnersatz zu 100 Prozent und legt ein Bleaching-Budget von 200 Euro alle zwei Jahre dazu.
- Bonusheft zahlt sich direkt aus. In den beiden unteren Stufen steigt der Erstattungssatz mit lückenlos geführtem Bonusheft um fünf Prozentpunkte. Lassen Sie jede Kontrolle abstempeln, das ist bare Münze.
- Klare Regel für Wechsler. Wer aus einer Vorversicherung kommt, bekommt beim Zahnersatz mindestens 70, 80 oder 90 Prozent, je nach Stufe. Kündigen Sie den alten Vertrag erst, wenn der neue policiert ist.
Das sollten Sie vorher wissen
- Der Pauschalabzug von 35 Prozent im Tarif 579. Er wird vor dem Erstattungssatz abgezogen und verändert das Ergebnis spürbar. Wie das konkret rechnet, steht weiter unten mit einem durchgerechneten Kostenplan.
- Die Staffel in den ersten Jahren. Im Exklusiv-Tarif liegt die Grenze im ersten Jahr bei rund 1.500 Euro. Große Arbeiten sollten Sie deshalb über mehrere Kalenderjahre verteilen, wenn der Zahnarzt das medizinisch vertreten kann.
- Kein Beitrag ohne Rechner. Beim Versicherer selbst sehen Sie erst nach Eingabe Ihrer Daten eine Zahl. Lassen Sie sich den Beitrag für Ihr Eintrittsalter schriftlich bestätigen, bevor Sie zusagen.
- Zwei Marken, zwei Stände bei den Testzitaten. Für denselben Tarif kursieren auf den beiden Anbieterseiten unterschiedliche Testausgaben. Wer zitiert wird und mit welchem Datum, klären wir im Abschnitt zu den Testurteilen.
Münchener Verein und MAXCARE: ein Produkt, zwei Markennamen
MAXCARE ist kein Versicherer, sondern eine Marke der Innovares Services GmbH, die die Tarife der Münchener Verein Krankenversicherung a.G. vermittelt. Im eigenen Impressum bezeichnet MAXCARE den Münchener Verein ausdrücklich als “Vertragspartner und Risikoträger”.
Die Rechtsform dieser Zusammenarbeit steht ebenfalls dort: Innovares ist gebundener Versicherungsvertreter nach § 34d Absatz 7 der Gewerbeordnung, eingetragen unter der Registernummer D-PAS8-ROYF8-18. Diese Nummer können Sie selbst nachschlagen, das Vermittlerregister der Industrie- und Handelskammern ist öffentlich und kostenlos.
| Münchener Verein | Tarifnummer | MAXCARE |
|---|---|---|
| ZahnGesund 75+ | 577 | Komfort |
| ZahnGesund 85+ | 578 | Premium |
| ZahnGesund 100 | 579 | Exklusiv |
Gebunden heißt in diesem Zusammenhang: Der Vermittler arbeitet ausschließlich für ein Versicherungsunternehmen, und dieses Unternehmen haftet für ihn. Ihre Police, Ihre Versicherungsbedingungen, Ihr Beitrag und jede Erstattung kommen vom Münchener Verein.
Für Ihre Entscheidung heißt das: Eine Gegenüberstellung “Münchener Verein oder MAXCARE” gibt es nicht zu gewinnen, weil auf beiden Seiten dieselbe Police liegt. Zu entscheiden bleibt allein die Tarifstufe, und danach der Vergleich mit einem anderen Versicherer. Wie sich der Marktauftritt der Marke im Detail liest, steht in unserer Einschätzung zur MAXCARE Zahnzusatzversicherung.
Wir raten dazu, direkt beim Risikoträger abzuschließen. Dort bekommen Sie die aktuelle Leistungsdarstellung und die aktuellen Testangaben aus erster Hand, während die Vermittlerseite ihre Angaben eigenständig pflegt und, wie der Abschnitt zu den Testurteilen zeigt, nicht auf demselben Stand ist.
Die drei Tarife des Münchener Vereins im Vergleich
Die Tarifstufen unterscheiden sich in fünf Punkten: Erstattungssatz beim Zahnersatz, Budget für Kieferorthopädie, Prophylaxe, Bleaching und Höhe der Staffel in den ersten Vertragsjahren. Die Tabelle stellt sie nebeneinander, inklusive der Namen, unter denen dieselben Tarife bei MAXCARE laufen.
| Merkmal | ZahnGesund 75+ (577) | ZahnGesund 85+ (578) | ZahnGesund 100 (579) |
|---|---|---|---|
| MAXCARE-Name | Komfort | Premium | Exklusiv |
| Zahnersatz, Basissatz | 75 % | 85 % | 100 % |
| mit lückenlosem Bonusheft | 80 % | 90 % | 100 % |
| Kieferorthopädie | 75 % bis 1.000 Euro | 85 % bis 2.500 Euro | 100 % bis 5.000 Euro (Kinder), 2.500 Euro (Erwachsene) |
| Prophylaxe pro Jahr | 2 x 75 Euro, max. 150 Euro | 2 x 85 Euro, max. 170 Euro | 2 x 100 Euro, max. 200 Euro |
| Bleaching | nein | nein | 200 Euro alle 2 Jahre |
| Staffel Jahr 1 / ab Jahr 4 | rund 900 / 3.600 Euro | rund 1.000 / 4.000 Euro | rund 1.500 / 6.000 Euro |
| Mindestleistung aus Vorversicherung | mind. 70 % | mind. 80 % | mind. 90 % |
| Beispielbeitrag laut MAXCARE | 15,90 Euro/Monat | 21,90 Euro/Monat | 28,90 Euro/Monat |
Die Zeile zum Bonusheft wird gern übersehen, obwohl sie den größten Hebel der beiden unteren Stufen enthält. Die Produktseite des Münchener Vereins wirbt mit “bis zu 80, 90 und 100 Prozent”, MAXCARE nennt für Komfort und Premium 75 und 85 Prozent. Beides stimmt: Die fünf Prozentpunkte Differenz sind der Aufschlag für das lückenlos geführte Bonusheft, den die eine Seite bereits eingerechnet hat und die andere separat ausweist.
Interessant ist außerdem die Zeile zur Vorversicherung. Wenn Sie aus einem bestehenden Zahntarif wechseln, garantiert der Münchener Verein beim Zahnersatz mindestens 70, 80 oder 90 Prozent. Das ist die Zeile, die einen Wechsel überhaupt erst kalkulierbar macht.
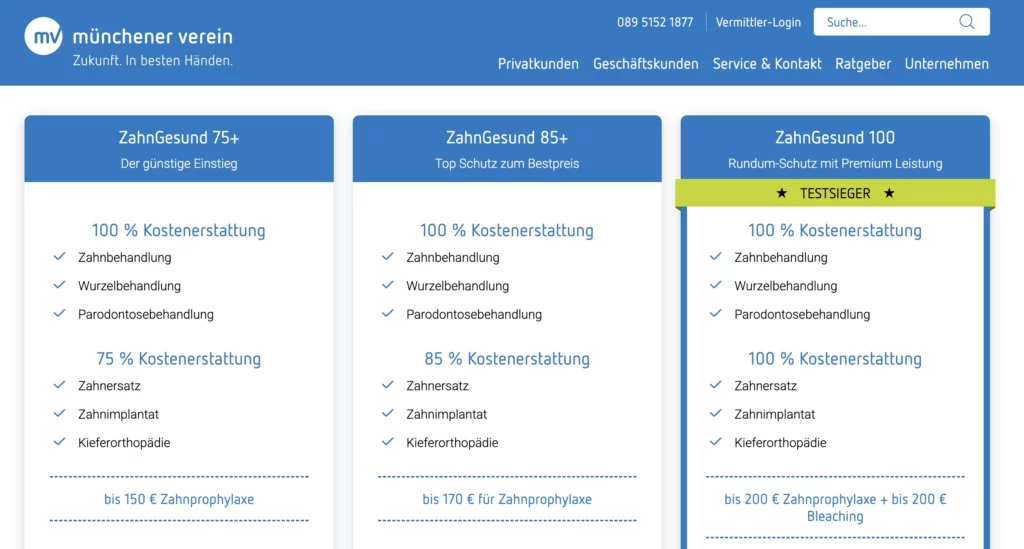
Für Familien entscheidet die Kieferorthopädie. 1.000 Euro im Einstiegstarif sind bei einer mehrjährigen Zahnspange schnell ausgeschöpft, 5.000 Euro für Kinder im Exklusiv-Tarif decken auch eine aufwendige Behandlung. Für Erwachsene liegt die Grenze in derselben Stufe bei 2.500 Euro, also bei der Hälfte.
Die Prophylaxe-Budgets von 150, 170 und 200 Euro im Jahr sind für zwei professionelle Zahnreinigungen gedacht. Ob das reicht, hängt an Ihrer Praxis, weil die Preise dafür frei kalkuliert werden. Fragen Sie vor dem ersten Termin, was eine Sitzung bei Ihnen kostet, und legen Sie die beiden Termine in dasselbe Kalenderjahr, in dem das Budget noch unangetastet ist.
Was kostet die Zahnzusatzversicherung beim Münchener Verein im Monat?
MAXCARE zeigt als Beispielbeiträge 15,90 Euro für Komfort, 21,90 Euro für Premium und 28,90 Euro für Exklusiv pro Monat. Diese drei Zahlen sind der einzige öffentlich sichtbare Preisanker für das gesamte Tarifwerk, denn der Münchener Verein selbst zeigt bis zur Rechnereingabe nur Platzhalter.
Wichtig ist, was hinter diesen Beispielbeiträgen steckt: Der Rechner arbeitet altersabhängig, der Beitrag steigt also mit dem Eintrittsalter. Auf welches Alter sich die drei Beispielwerte beziehen, geht aus der Anbieterseite nicht hervor. Behandeln Sie sie deshalb als Einstiegsanker und nicht als Ihren Preis.
Lassen Sie sich den Beitrag für Ihr Geburtsjahr deshalb berechnen und schriftlich geben, bevor Sie irgendetwas vergleichen. Erst diese Zahl lässt sich sinnvoll neben die Angebote anderer Versicherer legen.
Unser Rat: Rechnen Sie nicht den Monatsbeitrag gegen den Monatsbeitrag, sondern den Jahresbeitrag gegen die Staffelgrenze des ersten Jahres. Ein Tarif, der Sie 28,90 Euro im Monat kostet und im ersten Jahr rund 1.500 Euro erstattet, hat für den akuten Fall eine andere Bilanz als einer, der halb so viel kostet und ein Drittel davon zahlt.
Münchener Verein ZahnGesund 100: So rechnen Sie Ihre Erstattung aus
Beim Münchener Verein ZahnGesund 100 wird vor der Erstattung ein Pauschalabzug von 35 Prozent vorgenommen, bezogen auf die erstattungsfähigen Aufwendungen. Erst auf den verbleibenden Betrag wird der Erstattungssatz angewandt.
Versicherungsbedingungen und öffentliche Leistungstabelle zum Tarif 579 knüpfen den Abzug an dieselbe Größe, wir haben beide Dokumente abgeglichen. Was das an einem Heil- und Kostenplan über 3.000 Euro erstattungsfähige Aufwendungen bedeutet, zeigt diese Rechnung:
| Rechenschritt | Betrag |
|---|---|
| Erstattungsfähige Aufwendungen laut Heil- und Kostenplan | 3.000 Euro |
| abzüglich 35 Prozent Pauschalabzug | 1.050 Euro |
| Bemessungsgrundlage für die Erstattung | 1.950 Euro |
| Erstattung ZahnGesund 100 (100 Prozent) | 1.950 Euro |
| im ersten Vertragsjahr durch die Staffel begrenzt auf | rund 1.500 Euro |
Ab dem vierten Vertragsjahr greift die Staffel im Exklusiv-Tarif erst bei rund 6.000 Euro. Dieselbe Rechnung bringt Ihnen dann die vollen 1.950 Euro. Der Festzuschuss Ihrer Krankenkasse kommt in beiden Fällen obendrauf, er ist ein eigener Anspruch und wird von der privaten Erstattung nicht berührt.
Wie hoch die erstattungsfähigen Aufwendungen überhaupt ausfallen, entscheidet die Rechnung Ihrer Zahnarztpraxis. § 5 der Gebührenordnung für Zahnärzte erlaubt es, den Gebührensatz innerhalb eines festen Rahmens zu erhöhen, wenn Schwierigkeit und Zeitaufwand der Behandlung das rechtfertigen. Je höher dieser Steigerungsfaktor, desto größer die Rechnung, und desto größer auch der Betrag, den die 35 Prozent abschneiden.
Deshalb lohnt sich ein Blick auf den Kostenplan, bevor irgendetwas unterschrieben ist. Lassen Sie sich die Positionen mit ihren Steigerungsfaktoren und den Material- und Laborkosten einzeln ausweisen, und fragen Sie den Münchener Verein schriftlich, welche dieser Positionen er als erstattungsfähige Aufwendungen anerkennt. Die Verbraucherzentrale rät generell dazu, die Leistungstabelle eines Tarifs gegen dessen Versicherungsbedingungen zu prüfen, bevor ein Vertrag zustande kommt. Bei diesem Tarif ist das keine Fleißaufgabe, sondern der Punkt, an dem sich Ihre Erstattung entscheidet.
Die Staffel in den ersten vier Jahren richtig einplanen
Die Summenstaffel begrenzt, wie viel der Münchener Verein in den ersten Vertragsjahren insgesamt erstattet, unabhängig vom Erstattungssatz. Im Exklusiv-Tarif liegt die Grenze im ersten Jahr bei rund 1.500 Euro und steigt bis zum vierten Jahr auf rund 6.000 Euro. Im Komfort-Tarif beginnt sie bei rund 900 Euro, im Premium-Tarif bei rund 1.000 Euro.
Für jeden, der bereits weiß, dass größere Arbeiten anstehen, ist diese Grenze die wichtigste Zahl des ganzen Tarifs. Ein einzelnes Implantat kann sie im ersten Jahr allein ausschöpfen.
Zwei Konsequenzen ergeben sich daraus. Erstens: Je früher Sie abschließen, desto eher sind die vier Anlaufjahre vorbei, wenn Sie den Schutz wirklich brauchen. Zweitens: Steht bereits eine umfangreiche Versorgung an, besprechen Sie mit Ihrer Praxis, ob sich der Zahnersatz medizinisch vertretbar auf zwei Kalenderjahre aufteilen lässt. Die Staffel rechnet pro Kalenderjahr, nicht pro Behandlung.
Wann Sie nach Vertragsschluss zum Zahnarzt können
Sofort. Alle drei Tarife kommen ohne Wartezeit aus, und das gilt gleichermaßen für den Abschluss beim Münchener Verein und über MAXCARE. Am Tag nach Vertragsbeginn können Sie die Prophylaxe-Leistung in Anspruch nehmen.
Das ist im Markt für Tarife ohne Wartezeit inzwischen kein Alleinstellungsmerkmal mehr, aber es ist auch keine Selbstverständlichkeit, und beim Münchener Verein ist es sauber für die gesamte Tariffamilie geregelt.
Wartezeit und Gesundheitsfragen sind zwei verschiedene Hürden
Hier liegt der eigentliche Vorteil dieses Anbieters, und er wird selten richtig erzählt. Für diese Auswertung haben wir sechs große Zahnzusatzversicherer nebeneinandergelegt. Bei fünf von ihnen steht die Werbung “ohne Wartezeit” neben echten Gesundheitsfragen im Antrag, die der Versicherer im Leistungsfall gegen Sie verwenden kann.
Beim Münchener Verein sind uns in den öffentlich einsehbaren Unterlagen beider Marken keine zahnspezifischen Antragsfragen begegnet. Wer bereits Kronen, Brücken oder fehlende Zähne im Mund hat, sollte diesen Punkt sehr ernst nehmen, denn er entscheidet oft darüber, ob ein Antrag überhaupt angenommen wird.
Verlassen Sie sich trotzdem nicht darauf, dass ein Antrag ungeprüft durchläuft. Beantworten Sie jede gestellte Frage vollständig und wahrheitsgemäß. Ein Versicherer, der später feststellt, dass eine Angabe nicht stimmte, kann den Schutz einschränken oder vom Vertrag zurücktreten, und zwar genau in dem Moment, in dem die erste große Rechnung kommt.
Wer bereits eine angeratene oder laufende Behandlung hat, sollte ehrlich mit sich sein: Dafür schließt man keine Zusatzversicherung mehr ab. Der richtige Zeitpunkt ist der, an dem noch nichts weh tut.
So reichen Sie Ihre Zahnarztrechnung richtig ein
Der Heil- und Kostenplan ist das zentrale Dokument, und der Versicherer muss ihn auf dem Tisch haben, solange die Behandlung noch nicht begonnen hat. Diese Reihenfolge umzudrehen ist der häufigste und der teuerste Fehler bei einer Zahnzusatzversicherung.
- Heil- und Kostenplan erstellen lassen. Bitten Sie um eine Aufstellung mit einzelnen GOZ-Positionen, Steigerungsfaktoren sowie getrennt ausgewiesenen Material- und Laborkosten.
- Plan beim Münchener Verein einreichen und die Leistungszusage abwarten. Darin steht schwarz auf weiß, welchen Betrag der Versicherer übernimmt, bevor Sie eine Entscheidung treffen müssen.
- Den Weg zur Krankenkasse mitdenken. Die Bewilligung des Festzuschusses läuft seit dem 1. Januar 2023 digital direkt zwischen Praxis und Kasse. Kasse und Versicherer prüfen dieselbe Rechnung unabhängig voneinander, jeder nach seinen eigenen Regeln.
- Bonusheft beilegen. In den Stufen 75+ und 85+ entscheidet es über fünf Prozentpunkte mehr Erstattung.
- Nach der Behandlung die Rechnung einreichen. Prüfen Sie die Abrechnung gegen den Kostenplan, bevor Sie sie weitergeben. Abweichungen klären sich in der Praxis schneller als beim Versicherer.
Warum das Bonusheft doppelt zählt, aber unterschiedlich schnell
Ein sauber geführtes Bonusheft hebt zwei Beträge auf derselben Rechnung, allerdings in sehr unterschiedlichem Tempo. Beim Münchener Verein wirkt es sofort: In den Stufen ZahnGesund 75+ und 85+ legt der Versicherer fünf Prozentpunkte auf seinen Erstattungssatz, sobald der Nachweis vorliegt.
Die gesetzliche Krankenkasse rechnet dagegen in Jahrzehnten. Ihr Festzuschuss zum Zahnersatz staffelt sich so:
| Festzuschuss der Kasse | Voraussetzung |
|---|---|
| 60 Prozent des Regelversorgungsbetrags | Grundzuschuss, ohne weitere Nachweise |
| 70 Prozent | eigene Bemühungen zur Gesunderhaltung der Zähne. Der Schritt entfällt nur, wenn das Gebiss keine regelmäßige Pflege erkennen lässt und zugleich die Vorsorgetermine der letzten fünf Jahre fehlen |
| 75 Prozent | regelmäßige Pflege und lückenlose Kontrolltermine über die letzten zehn Kalenderjahre, bei Erwachsenen einmal je Kalenderjahr. Das Kalenderjahr 2020 unterbricht die Kette nicht |
Wer heute mit den Kontrollterminen anfängt, hebt damit also zunächst nur die private Hälfte. Für die 75 Prozent der Kasse zählt Ihre Vergangenheit, und die lässt sich nicht nachholen. Umso weniger sollten Sie den nächsten Termin ausfallen lassen: Es ist der billigste Hebel in diesem ganzen Vertrag.
Wie lange die Erstattung beim Münchener Verein dauert
Eine verbindliche Bearbeitungsfrist nennt der Münchener Verein in seinen öffentlichen Unterlagen nicht. Was die Dauer der Erstattung tatsächlich bestimmt, ist die Vollständigkeit Ihrer Unterlagen. Eine Rechnung, die zur vorher erteilten Leistungszusage passt, ist ein Routinevorgang. Eine Rechnung ohne vorherigen Kostenplan löst eine Einzelfallprüfung aus, und die kostet Wochen.
Wo Mindestlaufzeit und Kündigungsfrist Ihres Vertrags stehen
Verbindlich geregelt sind beide in den Tarifbedingungen und im Versicherungsschein, nicht auf der Werbeseite, und sie können sich zwischen den Tarifstufen unterscheiden. Vor der Unterschrift ist das der Punkt, an dem Sie konkret nachfragen sollten.
Drei Angaben brauchen Sie, am besten schriftlich:
- die Mindestlaufzeit des Vertrags in Jahren,
- die Kündigungsfrist und den Stichtag, auf den sie sich bezieht, also Versicherungsjahr oder Kalenderjahr,
- ob Sie bei einer Beitragserhöhung ein Sonderkündigungsrecht haben und bis wann Sie es ausüben müssen.
Heben Sie die Antwort zusammen mit dem Versicherungsschein auf. Wer erst im Kündigungsmonat nach der Frist sucht, verlängert seinen Vertrag in aller Regel um ein weiteres Jahr.
Testurteile und Erfahrungen mit dem Münchener Verein
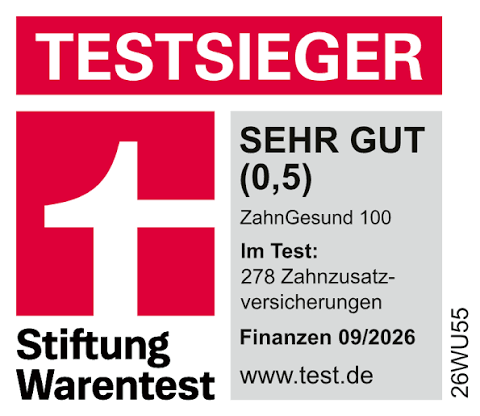
Der Spitzentarif trägt die Bestnote. Auf der Seite des Münchener Vereins steht für ZahnGesund 100 die Note 0,5 (sehr gut), zitiert nach Finanztest 09/2026. MAXCARE führt für denselben Tarif unter dem Namen Exklusiv ebenfalls die 0,5 und die Auszeichnung als Testsieger, allerdings zitiert nach Finanztest 07/2025, bei 285 verglichenen Tarifen.
| Tarif | Note laut Anbieterseite | zitierte Quelle |
|---|---|---|
| ZahnGesund 100 / Exklusiv | 0,5 (sehr gut) | muenchener-verein.de: Finanztest 09/2026; maxcare.de: Finanztest 07/2025 |
| Premium (= ZahnGesund 85+) | 1,2 (sehr gut) | maxcare.de, Stand 08/2024 |
| Komfort (= ZahnGesund 75+) | 1,8 (gut) | maxcare.de, Stand 08/2024 |
Für ein und denselben Tarif nennen die beiden Anbieterseiten also zwei verschiedene Testausgaben, weil die MAXCARE-Seite an dieser Stelle schlicht älter ist als die des Versicherers. Ein Qualitätsproblem ist das nicht, wohl aber ein Hinweis darauf, wie Sie mit Testsiegeln umgehen sollten: Prüfen Sie immer, welcher Tarif in welcher Ausgabe bewertet wurde.
Die Bestnote hängt nachweisbar an ZahnGesund 100. Auf die beiden unteren Stufen lässt sie sich nicht übertragen, denn die Anbieterseite weist für Komfort und Premium eigene, schwächere Noten aus.
Wer nach Münchener Verein Zahnzusatzversicherung Erfahrungen sucht, landet vor allem auf Bewertungsportalen. Die tragen zur Entscheidung wenig bei: Sie bilden Einzelfälle ab, lassen sich nicht überprüfen und stammen oft von Kunden aus ganz anderen Sparten des Hauses.
Belastbarer sind drei Dinge, die Sie selbst nachsehen können: die Note der zuletzt getesteten Ausgabe für genau Ihren Tarif, der Pauschalabzug in den Bedingungen und die Staffelgrenze Ihres ersten Vertragsjahres. Diese drei Werte entscheiden über Ihre Erstattung, ein Sternedurchschnitt tut es nicht.
Häufige Fragen zur Münchener Verein Zahnzusatzversicherung
Wie gut ist die Münchener Verein Zahnzusatzversicherung?
Die Münchener Verein Zahnzusatzversicherung erstattet Zahnersatz je nach Tarifstufe zu 75, 85 oder 100 Prozent, in allen drei Stufen ohne Wartezeit. Der Spitzentarif ZahnGesund 100 trägt laut Anbieterseite die Finanztest-Note 0,5 (sehr gut). Wer den Tarif voll ausnutzen will, muss den Pauschalabzug von 35 Prozent und die Summenstaffel der ersten vier Jahre einkalkulieren.
Was kostet die Zahnzusatzversicherung beim Münchener Verein?
Als Beispielbeiträge werden unter der Marke MAXCARE 15,90 Euro für Komfort, 21,90 Euro für Premium und 28,90 Euro für Exklusiv pro Monat ausgewiesen. Der Beitrag wird altersabhängig berechnet, der tatsächliche Preis hängt also vom Eintrittsalter ab. Der Münchener Verein selbst zeigt auf seiner Produktseite keine festen Beiträge, sondern nur das Ergebnis seines Rechners.
Wie lange dauert die Erstattung beim Münchener Verein?
Eine verbindliche Bearbeitungsfrist nennt der Münchener Verein in seinen öffentlichen Unterlagen nicht. Über die Dauer entscheidet in der Praxis die Vollständigkeit der Unterlagen: Wer den Heil- und Kostenplan vor Behandlungsbeginn einreicht und eine Leistungszusage in der Hand hat, bekommt danach einen Routinevorgang. Ohne vorherige Zusage folgt eine Einzelfallprüfung.
Ist MAXCARE dasselbe wie der Münchener Verein?
MAXCARE ist eine Marke der Innovares Services GmbH, die als gebundener Versicherungsvertreter die Tarife der Münchener Verein Krankenversicherung a.G. vermittelt. Die Tarife sind identisch: Komfort entspricht ZahnGesund 75+, Premium entspricht ZahnGesund 85+, Exklusiv entspricht ZahnGesund 100. Versicherer und Risikoträger ist in beiden Fällen der Münchener Verein.
Was bedeutet der Pauschalabzug von 35 Prozent bei ZahnGesund 100?
Vor der Erstattung werden 35 Prozent der erstattungsfähigen Aufwendungen abgezogen, und der Erstattungssatz wird erst auf den Rest angewandt. Bei erstattungsfähigen Aufwendungen von 3.000 Euro bleiben so 1.950 Euro als Bemessungsgrundlage, die im Tarif ZahnGesund 100 zu 100 Prozent erstattet werden. Versicherungsbedingungen und öffentliche Leistungstabelle definieren den Abzug gleich.
Alternativen zum Münchener Verein
Drei Anbieter kommen für die Leser dieser Seite regelmäßig als Gegenprobe infrage: ERGO, DA Direkt und die NÜRNBERGER. Jeder von ihnen setzt dort an, wo der Münchener Verein eine Frage offenlässt.
ERGO: die Gegenprobe für den Spitzentarif
Wenn Sie ZahnGesund 100 wegen der 100-Prozent-Stufe in die engere Wahl genommen haben, gehört ein zweiter großer Versicherer in denselben Vergleich. Prüfen Sie bei ERGO genau die beiden Punkte, die auch hier den Ausschlag geben: auf welche Größe der Erstattungssatz angewandt wird, und wie hoch die Summenbegrenzung im ersten Vertragsjahr liegt.

DA Direkt: wenn der Beitrag den Ausschlag gibt
Für alle, denen 28,90 Euro im Monat zu viel sind und die ohnehin über die Einstiegsstufe nachdenken, ist DA Direkt die passendere Gegenprobe. Achten Sie dort besonders auf den Erstattungssatz beim Zahnersatz und darauf, ob ein geführtes Bonusheft diesen Satz anhebt.

NÜRNBERGER: der Blick auf die Anlaufjahre
Wenn Sie bereits wissen, dass in den nächsten beiden Jahren größere Arbeiten anstehen, entscheidet nicht der Erstattungssatz über Ihr Ergebnis, sondern die Begrenzung der ersten Vertragsjahre. Lassen Sie sich diese Staffel bei der NÜRNBERGER zeigen und fragen Sie nach, ob sie nach einem Unfall entfällt.

Münchener Verein Zahnzusatzversicherung: unser Fazit
Wir halten ZahnGesund 100 für den einzigen der drei Tarife, der die ganze Rechnung trägt, und empfehlen ihn allen, die Zahnersatz ernsthaft absichern wollen. 100 Prozent Erstattung, ein Bleaching-Budget von 200 Euro alle zwei Jahre und bis zu 5.000 Euro für kieferorthopädische Behandlungen bei Kindern sind ein starkes Paket, und die Bestnote 0,5 ist für genau diesen Tarif belegt.
Der Einstiegstarif ZahnGesund 75+ ist eine andere Geschichte. Mit 75 Prozent Erstattung, einer Staffelgrenze von rund 900 Euro im ersten Jahr und 1.000 Euro für Kieferorthopädie ist er eher eine Beteiligung an den Kosten als ein Schutz davor. Wer ihn wählt, sollte das bewusst tun, weil das Budget nicht mehr hergibt, und nicht in der Annahme, damit sei das Thema erledigt.
Vor der Unterschrift bleiben zwei Dinge zu tun. Rechnen Sie den Pauschalabzug von 35 Prozent an einem konkreten Heil- und Kostenplan durch, damit Sie wissen, was am Ende auf Ihrem Konto landet. Und behandeln Sie MAXCARE nicht als zweite Option, sondern als zweiten Weg zur selben Police: Verglichen wird mit anderen Versicherern, nicht mit dem eigenen Zwilling.